



По оценкам Министерства экономического развития РФ, в прошлом году жители страны совершили более 78 миллионов поездок по России, что на 21% больше, чем в 2022-м. Частным бизнесом в индустрию гостеприимства уже инвестировано более 800 миллиардов рублей – на треть выше показателей позапрошлого года. Объём бюджетного финансирования национального проекта по развитию туристической отрасли России в 2025–2030 годах составит, как минимум, 403 миллиардов рублей.
Рост интереса к внутреннему туризму стал беспрецедентным в современной истории России: впервые за много лет и на всех уровнях наблюдается интенсивная диверсификация форматов и появление свежих идей и концепций, соглашается Мария Николаева, глава архитектурного бюро MAD Architects. Однако параллельно усилился недостаток современной гостиничной и рекреационной инфраструктуры за пределами уже обжитых бизнесом локаций. «Бум внутреннего туризма привел к тому, что вроде бы как теперь достаточно построить отель в любом интересном для путешественников месте, и его показатели будут выше любых ожиданий, – размышляет Александр Шарапов, президент Becar Asset Management. – В России всегда были исторические проблемы с туристической инфраструктурой, а когда на рынок сошла вся эта лавина спроса – сначала в 2020-м, а потом в 2022-м, то ситуация с недостатком гостиниц стала просто катастрофической».
Источник: Becar Asset Management
Я популярен
В число самых популярных направлений для путешествий по России традиционно входят Краснодарский край и Крым, Санкт-Петербург и Ленинградская область, Москва и Московская область, Республика Татарстан, а также Калининград и Калининградская область. Однако беспрецедентный туристический бум сказывается и на других регионах, сообщает Артем Кромочкин, руководитель направления «Авито Путешествия»: например, Хабаровском крае, Урале, Приморье и Сахалине. Ольга Широкова, партнер NF Group, среди локаций, которые стали популярны в последние пять лет, и продемонстрировали значительное увеличение туристического потока, выделяет Алтай, Камчатку, Байкал, Карелию и Республики Северного Кавказа. Аналитики CORE.XP, кроме того, отмечают рост спроса в Казани, Ярославле и Волгограде.
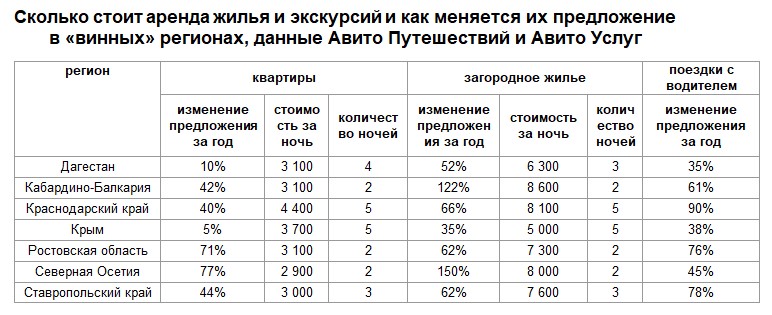
Растёт запрос и на энотуризм, который пока преимущественно сосредоточен на юге России – в Крыму и Краснодарском крае, Ростовской области, на Ставрополье и в Дагестане. «Туристические объекты на винодельческих хозяйствах создаются не только с целью привлечения дополнительных доходов, но, скорее, как способ продвижения своей продукции среди потенциальных потребителей, – поясняют в CORE.XP. – Этот вид деятельности не является для них основным, и владельцы виноделен обыкновенно не ставят задачу по полномасштабному развитию туристической функции. Однако здесь есть потенциал».
Источник: Авито
Александр Шарапов отмечает рост популярности туризма выходного дня, а также bleisure, когда люди приезжают по делам в будни и остаются на выходные. «Любое гостиничное предложение в России, очевидно, пока ещё не успевает за спросом, – резюмирует Георгий Тюгаев, глава архитектурного бюро HADAA. – По этой причине многие наиболее популярные у путешественников города страдают от овертуризма (overtourism). Весь гигантский поток гостей приходится на небольшое количество уже существующих отелей или небольших глэмпингов и т.д. Доля качественного предложения невелика, а новые объекты просто не успевают возводиться и вводиться в нужном количестве. В итоге сегодня качественное предложение даже в высокой ценовой категории максимально перегружено, а в таких премиальных кластерах как Mria в Крыму или «Манжерок» на Алтае номера забронированы на 3-4 месяца вперед. Практически не освоены бизнесом интересные для путешественников локации рядом с природными и ландшафтными памятниками России. Досуг на значительной части таких территорий организован в любительском формате. Люди едут дикарями, а многие и вовсе отказываются от путешествия, осознавая, что сервисов просто не найти. Схожая ситуация наблюдается и с малыми городами, а также местами вдоль маршрута Золотого кольца. Поток туристов здесь достаточно высокий, и многие хотят остаться на несколько дней, но из-за нехватки качественного номерного фонда ограничиваются краткосрочными автобусными турами. Причем дело именно в гостиницах, поскольку качество остальной инфраструктуры во многих малых городах уже на достойном уровне: за последние семь лет реализовано множество проектов по ее модернизации».
Источник: CRE
Прямая речь
Рост интереса к внутреннему туризму стал беспрецедентным в современной истории России: впервые за много лет и на всех уровнях наблюдается интенсивная диверсификация форматов и появление свежих идей и концепций, соглашается Мария Николаева, глава архитектурного бюро MAD Architects. Однако параллельно усилился недостаток современной гостиничной и рекреационной инфраструктуры за пределами уже обжитых бизнесом локаций. «Бум внутреннего туризма привел к тому, что вроде бы как теперь достаточно построить отель в любом интересном для путешественников месте, и его показатели будут выше любых ожиданий, – размышляет Александр Шарапов, президент Becar Asset Management. – В России всегда были исторические проблемы с туристической инфраструктурой, а когда на рынок сошла вся эта лавина спроса – сначала в 2020-м, а потом в 2022-м, то ситуация с недостатком гостиниц стала просто катастрофической».
Источник: Becar Asset Management
Я популярен
В число самых популярных направлений для путешествий по России традиционно входят Краснодарский край и Крым, Санкт-Петербург и Ленинградская область, Москва и Московская область, Республика Татарстан, а также Калининград и Калининградская область. Однако беспрецедентный туристический бум сказывается и на других регионах, сообщает Артем Кромочкин, руководитель направления «Авито Путешествия»: например, Хабаровском крае, Урале, Приморье и Сахалине. Ольга Широкова, партнер NF Group, среди локаций, которые стали популярны в последние пять лет, и продемонстрировали значительное увеличение туристического потока, выделяет Алтай, Камчатку, Байкал, Карелию и Республики Северного Кавказа. Аналитики CORE.XP, кроме того, отмечают рост спроса в Казани, Ярославле и Волгограде.
Растёт запрос и на энотуризм, который пока преимущественно сосредоточен на юге России – в Крыму и Краснодарском крае, Ростовской области, на Ставрополье и в Дагестане. «Туристические объекты на винодельческих хозяйствах создаются не только с целью привлечения дополнительных доходов, но, скорее, как способ продвижения своей продукции среди потенциальных потребителей, – поясняют в CORE.XP. – Этот вид деятельности не является для них основным, и владельцы виноделен обыкновенно не ставят задачу по полномасштабному развитию туристической функции. Однако здесь есть потенциал».
Источник: Авито
Александр Шарапов отмечает рост популярности туризма выходного дня, а также bleisure, когда люди приезжают по делам в будни и остаются на выходные. «Любое гостиничное предложение в России, очевидно, пока ещё не успевает за спросом, – резюмирует Георгий Тюгаев, глава архитектурного бюро HADAA. – По этой причине многие наиболее популярные у путешественников города страдают от овертуризма (overtourism). Весь гигантский поток гостей приходится на небольшое количество уже существующих отелей или небольших глэмпингов и т.д. Доля качественного предложения невелика, а новые объекты просто не успевают возводиться и вводиться в нужном количестве. В итоге сегодня качественное предложение даже в высокой ценовой категории максимально перегружено, а в таких премиальных кластерах как Mria в Крыму или «Манжерок» на Алтае номера забронированы на 3-4 месяца вперед. Практически не освоены бизнесом интересные для путешественников локации рядом с природными и ландшафтными памятниками России. Досуг на значительной части таких территорий организован в любительском формате. Люди едут дикарями, а многие и вовсе отказываются от путешествия, осознавая, что сервисов просто не найти. Схожая ситуация наблюдается и с малыми городами, а также местами вдоль маршрута Золотого кольца. Поток туристов здесь достаточно высокий, и многие хотят остаться на несколько дней, но из-за нехватки качественного номерного фонда ограничиваются краткосрочными автобусными турами. Причем дело именно в гостиницах, поскольку качество остальной инфраструктуры во многих малых городах уже на достойном уровне: за последние семь лет реализовано множество проектов по ее модернизации».
Источник: CRE
Прямая речь
Дмитрий Богданов председатель экспертного совета Ассоциации отельеров АМОС, вице-президент Общенационального Союза индустрии гостеприимства (ОСИГ):
- Министр экономического развития Максим Решетников недавно на совещании с губернаторами в Москве отмечал, что пора не просто раздавать деньги на субсидии, а начать формировать среду из хорошо подготовленных грамотных инвесторов, которые реально понимают, куда и зачем вкладываются. Нужно и, кроме того, создавать круг опытных управленцев, которые смогут после ввода в эксплуатацию объекта размещения обеспечить устойчивое развитие проекта. На деле и с тем, и с другим пока всё сложно.
Моё глубокое убеждение – мы, как общество, даже не начинали учиться тому, как грамотно и эффективно работать с большими потоками туристов. Тот же Нотр-Дам в Париже за год посещают 13,5 илн туристов. Диснейленд во Франции ежегодно принимает более 12 млн туристов, самый большой молл Дубая в прошлом 2023 году зафиксировал 105 млн посещений, а мы на весь-то Краснодарский край только приближаемся к 20 млн. То есть ещё расти и расти.
Но вот с этой культурой правильного и эффективного менеджмента мы, увы, чаще всего еще не знакомы. Да и что тут говорить, если 80-90% предприятий гостиничной и курортной сферы юга России выделяют бюджет на обучение сотрудников менее, чем 5 тыс. рублей в год на персону?! Приятные исключения есть, но они так и остаются исключениями.
Мало того: многие владельцы даже толком не понимают иной раз, как найти себе генерального директора или управляющего отелем. В итоге – находят не тех, либо договариваются не о том. Последствия всем понятны – сервис слабее, с персоналом все сложно, денег от бизнеса меньше, налоговые отчисления тоже снижаются.
Какой выход? Начинать самим себе ставить более масштабные и серьезные задачи по развитию своих проектов – и на уровне бизнес-структур, и на уровне государственного управления развитием курортных территории. Думать. Учиться. Приглашать опытных экспертов из-за рубежа. Наконец-то начать привлекать своих грамотных экспертов, которые есть и у нас в стране. Потом планировать вдолгую, хотя бы на 10-20 лет вперед и далее реализовывать эти планы, в том числе и с привлечением гостей из-за рубежа, где уровень платежеспособности часто заметно выше среднего по России.
Сверим статистику
Впрочем, если ознакомиться с данными Росстата, то в целом по стране ситуация не такая трагичная, убеждена Марина Смирнова, партнёр и руководитель департамента туризма и гостиничного бизнеса CMWP. С 2002 (когда формы обработки статистики были приведены в текущее состояние) по 2022 год количество размещенных в КСР РФ лиц увеличилось в 2,85 раза (с 25 млн человек до 73 млн человек или, точнее, поездок). Номерной фонд за это же время вырос в 2,4 раза (соответственно, с 442 203 номеров до 1 058 709 единиц). При этом количество ночевок увеличилось в 2,3 раза. То есть, россияне стали ездить чаще, но – на более короткие сроки. Если принять, что коэффициент двойной загрузки составил 2,05, и не менялся за последние 20 лет, то загрузка номеров в 2002 году составила 48%, а в 2022 году – 45%.
В итоге прямого подтверждения, что номеров не хватает, вроде бы нет, подчёркивает г-жа Смирнова. Косвенные свидетельства в пользу этого предположения – сокращение времени пребывания в КСР c 6,2 ночей в 2002 году до 4,9 ночей в 2022 году. Это может быть вызвано как нехваткой гостиниц в целом, особенно в моменты пиковой загрузки, так и, что более вероятно, соотношением цена/качество услуги (не в пользу качества).
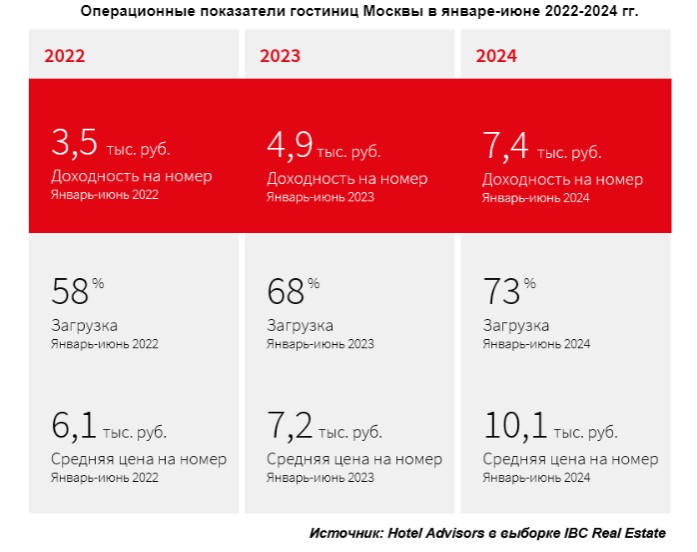
Средний тариф номера (доход с номера, включающий как проживание, так и питание, и другие доходы гостиницы) увеличились с 908 рублей/проданный номер в 2002 году до 4091 рубля в 2022 году, или в 4,5 раза. Больше, чем вырос поток (если не принимать в расчет инфляцию; если принимать, то рост тарифа примерно будет равен росту потока – в 2,4 раза, но это все равно показатель, который указывает, что цена размещения росла на фоне роста потока, то есть, не обязательно подкреплялась ростом качества). Это – условная средняя температура по рынку, констатирует Марина Смирнова: в отдельных регионах ситуация может быть лучше, а где-то – хуже.
Если же оценить динамику турпотока (2023/2022 годы), то на фоне общего роста в 19% (в среднем по РФ) есть регионы, где рост составил 40-50% и более 100%. Это, в частности, СКФО, республика Алтай, Адыгея, Хабаровский край, Магаданская область, Пензенская область. «Понятно, что резкий рост потока в СКФО, в Дагестане, в частности, это – эффект «низкой базы», – поясняет Марина Смирнова. – Но, в любом случае, такие регионы –потенциально и самые «проблемные» с точки зрения соотнесения турпотока, количества и качества средств размещения. Последние не поспевают за первым. И проблема здесь не только в нехватке гостиниц, а в общей неготовности инфраструктуры – транспортной, коммунальной, туристской к скачкообразному росту нагрузки за счет туристов. Обостряются и кадровые проблемы, точнее – вопросы отсутствия и острой нехватки кадров».
Прямая речь
Христофор Константиниди, советник министра экономического развития РФ:
- На повестку отрасли выходят новые профессии в туризме, которые востребованы уже сегодня, например, специалисты по мастер-планированию территории, проектированию турпродуктов, маркетологи нового поколения.
Источник: CRE
Географические закрытия
Одновременно с географической неоднородностью турпотока проявляется и его сезонная неравномерность, рассказывает Марина Смирнова. «Самое популярное время отдыха у нас – по-прежнему лето, самый популярный вид туризма – отдых на море/пляжный отдых, – перечисляет эксперт. – Соответственно, в моменты пикового спроса в регионах, где развит пляжный туризм, выявляется нехватка качественного и доступного по цене размещения. Обычно гостиницы качественного уровня на 100-150 и более номеров строятся от 3 до 5 лет, а часто и существенно дольше».
По оценкам CMWP, в 2022 -2023 годах в регионах России было введено 2,3 тыс. номеров в качественных гостиницах. Среди проектов – «Мажестик Алеан» в Анапе, «Космос» в Омске, «Азимут» в Тобольске. Всего 14 объектов. В период до 2029 года заявлен 71 качественный объект на 20 тыс. номеров (те, которые имеют соглашения с профессиональными операторами и фигурируют в базе данных аналитиков). Однако эти данные не учитывают так называемый «эффект сюрприза» – появление гостиниц, о которых не было информации в СМИ и которые не попали в списки будущих открытий гостиничных операторов, добавляет Марина Смирнова. «Сколько из заявленных проектов будет реализовано и в какие сроки – сложно сказать, – рассуждает она. – Там, где предложения остро не хватает, активно включаются в бизнес собственники квартир и другого жилья – например, гостевых домов. Потом начинают строиться (в том числе, за счет арендованных помещений) небольшие гостиницы, хостелы и т.д. Эти «быстрые победы» заполняют образующуюся нишу и отчасти спасают положение».
Уже в пандемию коронавируса девелоперы, с учётом предоставляемых государством, рядом регионов льгот и возможностей, быстро переориентировались на новые перспективные локации, а архитекторы – приступили к разработке проектов, соглашается Виталий Землянский, генеральный директор и партнер бюро MORS ARCHITECTS. Но девелоперский цикл новых проектов ещё не завершен, поэтому предложение пополняется не так активно, как растет спрос.
Источник: AZIMUT Hotels
Прямая речь
Максим Бродовский, генеральный директор AZIMUT Hotels:
- Обнуление ставки НДС и условия льготного кредитования для гостиничных предприятий – это и эффективные меры поддержки отрасли, и основа для долгосрочного роста рынка гостиничных услуг в России. Принимаемые меры, с одной стороны, за счет растущих поступлений в региональные бюджеты дают возможность властям на местах более интенсивно развивать туристическую инфраструктуру в своих городах. А с другой – создают привлекательные условия для частных инвестиций в модернизацию существующих и строительство новых гостиниц в России.
С начала 2024 года под нашим брендом начали работу гостиницы AZIMUT Отель Йошкар-Ола 4* и AZIMUT Сити Отель Калуга 5*. 25 июля открылся первый отель сети в Тюмени – AZIMUT Сити Отель Тюмень 4*.
Мы внимательно следим за запросами рынка, и особенно острый дефицит предложения наблюдаем в премиальном сегменте гостиниц. В России очень не хватает качественных отелей 5*. Реагируя на запрос, в этом году мы объявили о запуске нового премиального бренда LIBRA. Под ним будут представлены отели 5* в лучших городских локациях. Первые два будут открыты в 2027 году в Нижнем Новгороде и Туле.
Источник: CRE
Процесс формирования собственного пула лидеров гостиничного рынка, которые стали бы локомотивом индустрии на федеральном уровне, в России пока не завершён, подчёркивает Георгий Тюгаев. «В итоге довольно часто объекты проектируются и даже строятся без четкого понимания, кто будет их оператором, – поясняет г-н Тюгаев. – Но даже если говорить об активности непрофессиональных инвесторов, то такое определение им можно дать лишь весьма условно. Чаще всего – это всё-таки девелоперы, в том или ином виде, которые обладают непрофильными для них активами в хороших локациях. Сейчас они пришли к выводу, что пришло время данные площадки развивать и монетизировать. Да, работа с гостиничной типологией им в новинку, они ошибаются, но повторюсь: речь всё-таки идет о достаточно профессиональных и опытных командах, которые создают и корректируют продукт в режиме реального времени, регулируют и «докручивают» позиционирование и вообще работают, так сказать, с душой. С одной стороны, подобный подход рискован, с другой – в результате рынок может получить интересные и необычные проекты, не похожие друг на друга. Конечно, стандартизация и шаблоны страхуют от множества негативных сценариев, а кастомизация – всегда сложнее и опаснее, но и результат может быть более запоминающимся и для экспертов, и для конечных клиентов».
Прямая речь
Вадим Прасов, вице-президент Федерации рестораторов и отельеров России, управляющий партнер «Альянс Отель Менеджмент»:
- Сейчас, наверное, самый активный период развития новых гостиничных проектов. Такого интереса к отрасли действительно не наблюдалось в современной истории России никогда.
Началось всё в пандемию, но пока мы ещё не можем почти ничего оценить и анализировать, потому что цикл проектирования и строительства отеля, за исключением модульных быстровозводимых типологий – три года. Меры господдержки, корпорация «Туризм. РФ» – всё это тоже появилось не в один день.
Локаций же, куда не готовы сегодня идти игроки с проектами, практически нет – в отличие от международных операторов, российские не боятся ничего.
Самым популярным и интересным же форматом остаются «четыре звезды», качественные «четыре звезды» с хорошей инфраструктурой.
А переоценённым – инвестиционные апартаменты, которые строят в гонке за доходностью безответственные непрофессиональные и непрофильные девелоперы, считая, что у всего сегодня найдётся покупатель и конечный клиент. Вчера они строили жильё, сегодня вот строят отель.
Источник: CRE
Марина Смирнова также говорит о росте на рынке числа инвесторов с «бизнесом под себя». «Они инвестируют, как правило, в небольшие проекты в туристских районах – где есть поток или где он потенциально может появиться (на воде, в природных зонах или в небольших городах на туристских маршрутах), – перечисляет г-жа Смирнова. – Ну и в последнее время в Москве, например, застройщики жилья обязуются строить гостиницы в зонах, на которые налагается режим КРТ. Кроме того, некоторые непрофильные инвесторы строят отели, выполняя социальный заказ или в обмен на какие-то преференции».
Александр Шарапов убеждён: бум внутреннего туризма открывает внушительные перспективы для инвестиций не только для крупных, профессиональных или институциональных инвесторов. «Но и для тех самых непрофессиональных частных небольших игроков, которые инвестируют, скажем, в покупку доходных юнитов, – указывает г-н Шарапов. – В условиях крайне высоких цен на квартиры последние больше не могут приносить желаемый уровень дохода. В то же время, работа профессиональной гостиничной управляющей компании даст возможность получать в районе 10% годовых от сдачи в аренду объекта. А с учетом капитализации объекта доходность может быть ещё выше. При этом такая недвижимость может быть как доходной, так и спекулятивной инвестицией. То есть собственник может со временем перепродать ее, зафиксировав прибыль».
Прямая речь
Анна Маликова, руководитель подразделения «Туризм» Банка ДОМ.РФ:
- Банк ДОМ.РФ обеспечивает финансирование строительства туристических объектов по льготным государственным программам кредитования по всей стране. Северный Кавказ – один из самых активных регионов, который использует их. Банком уже одобрены проекты в этом регионе на сумму более 25 млрд рублей. Их реализация позволит на горизонте нескольких лет увеличить номерной фонд Северного Кавказа уровня 4-5 звезд почти на 2,5 тыс. номеров.
Также для поддержания постоянно растущего спроса банк финансирует «быстрые» форматы строительства туристической инфраструктуры. Речь идет о размещении модульных гостиниц, например, в красочных природных локациях с видом на подножия гор или в придорожной зоне, что повысит комфорт автопутешественников. Банк уже рассматривает возможность финансирования нескольких таких проектов на Северном Кавказе.
Источник: CRE
Мал золотник
Александр Шарапов фиксирует высочайший спрос на разработку гостиничных концепций – по его словам, рынку, как никогда, нужны «новые, интересные, необычные, живые и современные». «Все устали от обычных гостиниц, – поясняет г-н Шарапов. – Приезжая в новое место, туристы хотят начать знакомство с городом и регионом сразу – с гостиницы. Поэтому лайфстайл-отели сейчас в чести, и мы сами считаем самыми перспективными городские лайфстайл отели 3-4*, рассчитанные на людей до 35 лет, работающих в современных цифровых и творческих профессиях. Для себя мы определяем этот формат как «клубные апартаменты».
Артём Кромочкин сообщает о популярности отдыха в лодж-отелях, эко-отелях и апарт-отелей, которые совмещают стандартные квартирные удобства и гостиничный сервис. Недооцененным же форматом, по его словам, остаются тематические гостиницы. «Туристические поездки сейчас становятся более “точечными” и здесь всё зависит от интересов человека, уникальности концепции отеля или специализации региона, – продолжает он. – Такие тематические отели, концентрирующиеся на природных особенностях региона (охота, рыбалка, виноделие и др.) позволят расширить привычное предложение и позволят регионам привлечь к себе внимание. Например, недалеко от Тобольска расположен парк-отель, который погружает в эпоху средневековой Руси, а в Алуште – научно-развлекательный проект в форме космического корабля, где можно остановиться в необычных каютах-капсулах, в которых отсутствуют окна».
Георгий Тюгаев определяющей гостиничной типологией для демонстрирующих небывалый рост туристического потока малых городов России называет бутик-отели. «Их дизайн почти всегда связан с идентичностью места, культурой, историей, знаменитыми личностями, особенностями природного окружения, знаковыми событиями, – перечисляет он. – Задача архитектора – ненавязчиво и изящно обыграть все это в концепции, вписать в контекст, наделив объект колоритом, но, конечно, не в ущерб современным стандартам, эффективности и бизнес-стратегии проекта. Важнее здесь даже не архитектура, а связь с идентичностью места и то насколько отель предоставляет уникальный пользовательский опыт. Сформировать его можно в большей степени не за счет стандартизированного и качественного сервиса как в мегаполисе, а погружения в атмосферу. Конечно, подобный подход часто требует прямого кураторства со стороны владельца или его доверенных лиц».
Источник: CRE
Прямая речь
Алексис Деларофф, генеральный директор ООО «Рашэн Мэнэджмэнт Хотэл Кампани» (Accor New East Europe):
- Бум проектов есть – бума предложений ещё нет. Возвести отель – это не менее трёх лет, проектирования, строительства и ввода в эксплуатацию. Соответственно, этот бум предложения мы увидим не ранее 2025-26 гг. Заявлены Байкал, Камчатка, Анапа, Калининград, Алтай, – мне кажется, что нет ни одного региона сейчас, где новых проектов нет.
Интересные для девелопмента в ближайшие годы направления – весь условный российский юг, города на Волге, Алтай, Дальний Восток и Камчатка, Подмосковье.
При этом профессиональных гостиничных "интересантов", по сути, до сих пор очень мало. Это вообще очень специфическое направление, которое до последнего времени мало кого из девелоперов нашего рынка интересовало. Да, сейчас туризм и гостеприимство стали "модными" и многие начали интересоваться. Но, снова же, мало кто что пока построил.
В России продолжается рост и делового туризма, особенно в городах-миллионниках: Москве, Санкт-Петербурге, Казани, Екатеринбурге, перечисляет Евгений Саурин, руководитель проектов департамента стратегического консалтинга IBC Real Estate. С учётом этой тенденции, формат городской гостиницы 3-4* с развитой конференц-инфраструктурой актуален, как никогда. «Вот смотрите: около 85% внутренних туристов рассчитывают на качественное и относительно недорогое предложение по размещению, – размышляет Валерий Трушин, партнер, руководитель отдела исследований и консалтинга IPG.Estate. – Такому запросу и отвечают гостиницы 3* – наиболее востребованный формат у нашего путешественника. Но нехватка его почти везде, например, в Санкт-Петербурге».
Сервисные апартаменты, на которые рынок возлагал надежды, по словам г-на Трушина, даже в Петербурге лишь частично вошли в конкуренцию с сегментом классических гостиниц: традиционный турист ожидает получить сопутствующие сервисы – от завтрака до сервис-рума под временное размещение багажа – чем апарт-отели не располагают. Но с точки зрения девелопмента, окупаемость проекта апартаментов значительно короче гостиничного проекта, где доминирует операционный, а не арендный бизнес. Кроме того, апартаменты – это короткий инвестиционный цикл.
Источник: Becar Asset Management
Развитие сегмента гостиниц 3* тормозят высокая стоимость заёмного финансирования, при которой невозможно сделать экономически оправданный проект, а также практически полное отсутствие земельных участков в центральных районах города, к которым тяготеет турист даже с небольшим бюджетом на поездку, констатирует Валерий Трушин. Наиболее перспективные локации для реализации по-прежнему – в исторических районах Петербурга: Центральный, Адмиралтейский, Василеостровский, Петроградский районы. Московский и Приморский районы также могут быть перспективны для развития гостиничных проектов, в зависимости от близлежащих точек притяжения.
Прямая речь
Павел Кирпа, руководитель направления по работе с отельными операторами федерального девелопера «Неометрия»:
- Самые перспективные для развития бизнеса категории гостиничных объектов – это, безусловно, объекты уровня «четыре звезды» и «пять звезд».
Ключевые мировые тренды влияют и на российский рынок: у потребителя популярны сегодня комбинации различных направлений, например, таких как medical spa, совмещающие оздоровление и рекреационно-развлекательные функции.
Важным трендом остаётся активное внедрение в гостиничных проектах концепции «больше, чем отель», когда комплекс формирует поводы и основания для посещения локации, в которой он находится, то есть девелоперы и операторы объектов играют всё более значимую роль в формировании туристического потока в регионы присутствия.
Очень перспективным потребительским форматом остаются и «резиденции с гостиничным сервисом», в рамках которого резидентам объектов для постоянного или длительного проживания обеспечивается полноценный высококлассный гостиничный сервис уровня «пять звезд».
От себя же добавлю, что рост спроса на рекреационные продукты сегодня просто высочайший, чётко прослеживается устойчивая тенденция к сохранению их популярности на горизонте ближайших 10-15 лет, как минимум. При этом следует учесть, что особенностью туристической индустрии является ее капиталоемкий характер: на создание рекреационной инфраструктуры, отвечающей растущим запросам потребителя, требуется время и ресурсы. В итоге, конечно, сегодня рост предложения в этой сфере пока отстает от роста спроса.
Мы ожидаем, что в горизонте 5-7 лет этот дисбаланс будет нивелирован за счет запуска новых объектов рекреационной инфраструктуры, в том числе в результате активной поддержки развития туристической индустрии со стороны государства. Девелоперы и инвесторы заинтересованы в развитии таких проектов в регионах, но зачастую сталкиваются с ресурсными ограничениями в силу географических, природно-климатических и операционно-технологических особенностей территорий. Поэтому пока предложение рекреационно-туристических продуктов, например, на Дальнем Востоке, отстает от спроса на них, но работа над изменением ситуации ведется – со стороны правительства РФ, профильных министерств и региональных органов власти.
Перспективные, как показала мировая практика, но пока недооцененные у нас форматы гостиничных проектов – это проекты по созданию и последующей эксплуатации различных объектов, бизнес-модели которых включают в себя элементы шеринга – совместного владения, пользования и процедуры обмена или вторичного обращения прав на использование этих объектов.
Источник: CRE
Вы нас не цените
Драйвером роста интереса со стороны непрофессиональных гостиничных игроков, в первую очередь, остаётся государственная программа по субсидированию процентной ставки при реализации новых гостиничных проектов, напоминает Евгений Саурин. «Безусловно, в России есть точки, которые недостаточно освоены, но обладают довольно высоким туристическим потенциалом, – рассуждает эксперт. – Почему туда не идут девелоперы? В первую очередь из-за ряда инфраструктурных ограничений, которые не позволяют в этих регионах принять большое количество туристов. Для девелоперов, которые в этой связи не могут гарантировать своим проектам необходимый уровень загрузки, это высокий риск. К примеру, Камчатка или Владивосток – уникальнейшие локации с точки зрения природы, но удаленность от основных генераторов туристического спроса, а также высокие транспортные расходы не позволяют инвесторам рассчитывать на ожидаемую норму прибыли в среднесрочной перспективе. Недооцененным, пожалуй, остается Урал, где могли бы вполне успешно работать высококлассные качественные проекты».
Прямая речь
Евгения Соколовская, управляющий партнер ST agency:
- Несмотря на растущий интерес туристов, например, в Сибири и на Дальнем Востоке сложно развивать проекты из-за удалённости, сурового климата и недостаточно развитой инфраструктуры. Также инвесторы осторожно относятся к небольшим городам с неясными перспективами туристического потока.
Пять перспективных локаций для строительства отелей сейчас:
1) Калининградская область – растущий спрос на пляжный и культурный туризм.
2) Карелия – популярное направление экологического туризма.
3) Камчатка – уникальные природные достопримечательности.
4) Алтайский край – потенциал для развития оздоровительного и активного туризма.
5) Дагестан – быстрорастущее направление с разнообразными возможностями для отдыха, от пляжного до горного туризма.
Среди интересных форматов отелей можно выделить:
1) Бутик-отели с уникальным дизайном и атмосферой.
2) Апарт-отели для длительного проживания.
3) Эко-отели, интегрированные в природную среду.
4) Исторические отели в отреставрированных старинных зданиях.
5) Wellness-отели с акцентом на здоровый образ жизни и спа-услуги.
Все эти форматы отвечают растущему спросу на уникальный опыт и персонализированный сервис среди российских туристов.
Некоторые недооценённые, но перспективные форматы отелей:
1) Капсульные отели для краткосрочного размещения в городах.
2) Отели при аэропортах для транзитных пассажиров.
3) Тематические отели, например, связанные с местной культурой или историей.
4) Отели, ориентированные на деловых путешественников с коворкингами и конференц-залами.
5) Pet-friendly отели, учитывая растущий спрос на путешествия с домашними животными.
А вот глэмпинги, хотя и популярны, рискуют стать «мыльным пузырём» из-за перенасыщения рынка и сезонности бизнеса. Также можно отметить избыточное количество хостелов в крупных городах, где конкуренция очень высока. Большие all inclusive курорты же могут столкнуться с трудностями из-за растущего интереса к индивидуальному подходу в туризме. Важно внимательно анализировать рынок перед инвестированием в подобные проекты.
Источник: AZIMUT Hotels
На Камчатку, на русский Север в целом (ЯНАО в частности), в СКФО (в горы) инвесторы, по словам Марины Смирновой, не спешат и по соображениям сезонности – в среднем по году гостиницы заполняются неравномерно и часть времени простаивают. Инвесторов может сдерживать, кроме того, нехватка свободных участков, высокая стоимость входа (прокладка коммуникаций, отсутствие дорог, необходимость укрепления грунта и т.д), что увеличивает стоимость проекта. «Но вот в Кавминводах, например, спрос очевидный, а свободных участков – нет, – перечисляет Эвелина Ишметова, директор по консалтингу и развитию KEY CAPITAL. – Или, например, Туапсе. Тут спрос не такой, как привыкли в большинстве городов Краснодарского края на побережье. Здесь – уникальный, особенный запрос со стороны бизнес-аудитории, что обеспечивает загрузку даже в не сезон. Другое дело, что это уже, конечно, нишевый продукт. Ну а в моём топе «где нужно строить» по-прежнему – всё Подмосковье и граничащие с ним регионы, вот прямо по границе, чтобы было 3-3,5 часа на автомобиле и не больше. Активно развивается и всё, что в 3-4 часах езды от Москвы на «Ласточках», например, водные пространства Нижнего Новгорода. Тут действительно крутое совмещение загородного отдыха и интересных городских форматов. Аналогично – Казань, Самара. Если же об инвестициях, то пока у нас вообще нет внятных предложений в сегменте сетевых доходных форматов. Вот я лично не хочу иметь долю в виде количества квадратных метров в отдельно взятом объекте в городе N. Я хочу иметь возможность \ квоту на N-ночей в течение года в разных локациях какой-то сети. Где я была бы уверена в качестве услуг и стандарте гостеприимства. Вот это было бы реально круто и интересно, такое я бы купила. А ещё – если бы это были инвестиции под конкретный процент».
Георгий Тюгаев очень недооценённым, но перспективным регионом называет Тверскую область, в частности, район Селигера и город Осташков. «Всё это находится в нескольких часах езды от Москвы или Петербурга, обладает уникальным историческим, архитектурным и природным наследием, достаточно развитой инфраструктурой, – поясняет эксперт. – Здесь можно развеивать самые разные форматы туризма и строить отели. В среднесрочной перспективе, когда будет открыто высокоскоростное движение по новой железнодорожной магистрали, в ту же Тверь можно будет добраться так же быстро, как и ездить внутри Москвы».
Источник: CRE
Прямая речь
Георгий Гуласарян, руководитель отдела проектирования объектов гостеприимства BLANK:
- Бум проектирования и строительства гостиничной инфраструктуры в России начался всего два-три года назад, и пока большинство объектов находятся в активной стадии строительства.
Мы тоже фиксируем рост запросов на проектирование гостиничных объектов, и далеко не первый год подряд. Наиболее активно девелоперы запрашивают проекты для всесезонных горнолыжных курортов в разных районах страны. В работе у нашего бюро сегодня – два проекта больших гостиничных комплексов 4* и 5* недалеко от г. Архыз. В их составе – вся необходимая инфраструктура в шаговой доступности от горнолыжной трассы с возможностью ski-in и ski-out.
Конечно, самым привлекательным пока остается Сочи с учетом его развитой инфраструктуры и известности. На втором месте – горнолыжные курорты Кавказа: Архыз, Домбай, Приэльбрусье. В районе Архыза и прилегающих поселках комфортных и полноценных гостиниц действительно не хватает. Богатая, красивая природа пока очень недооценена, влияет и непростая на данный момент транспортная доступность.
Инвесторам сложно решиться на выход в районы, где инфраструктура не развита, поэтому в отрасли очень важна поддержка государства. Там, где власти обращают внимание на развитие транспортных связей, базовой инфраструктуры, инвестору легче и быстрее развернуть полноценную работу над проектом. Это показывает, например, опыт Краснодарского края, Татарстана, Дальнего Востока, где при поддержке государства сейчас создаются эффективные современные проекты, привлекающие туристов. Рассчитывать на бум отельного развития можно будет и в Алтайском крае с появлением нового аэропорта и строительством автомагистралей.
Ну а среди недооцененных форматов я бы выделил, как ни странно, апарт-отели. Сегмент имеет большой потенциал среди семей с маленькими детьми, которые предпочитают уединение, сами готовят себе еду и нуждаются в личном пространстве, чего стандартный гостиничный номер обеспечить не может. Такая категория туристов выбирает поездки на длительный срок, от двух недель, часто путешествует на автомобилях с детьми и питомцами, поэтому сейчас их спрос сосредоточен в частном секторе, где можно арендовать дома с кухнями и террасами целиком или частично. Создание грамотных апарт-отелей поможет привлечь эту неохваченную качественным гостиничным сервисом категорию в новый сегмент рынка.
Источник: CRE
«Но «просто гостиница» даже при туристическом буме уже не будет востребована практически нигде, – убеждён Виталий Землянский. – В каждом гостиничном комплексе необходимо проектировать SPA-центры, бассейны, детские развлечения, закладывать размещение ресторанов разных категорий, формировать интересный ландшафт на территории. Все это увеличивает сроки проектирования и, конечно, удорожает строительство проектов. Кстати, глэмпинги и эко-отели, бум которых наблюдался несколько лет назад, оказались гораздо сложнее в реализации, чем на первый взгляд. Для современного туриста редко бывает достаточно просто домиков в лесу с минимальным сервисом и едой. Кроме того, небольшие частные игроки, которые из-за невысокой себестоимости выбрали глэмпинги и эко-дома для вложений, не учли необходимости серьезных инвестиций в подъездные пути и дополнительные активности на зиму, весну, осень. Как следствие, зимой и в межсезонье, когда погода ухудшается, а дороги размываются, привлекать туристов становится намного сложнее. Чтобы сделать такой формат успешным, необходимо тщательно продумать развлечения и программы отдыха для гостей, а также вложиться в маркетинг проектов».
Мария Николаева прогнозирует в стране в ближайшие годы «целую плеяду объектов самых разных классов и размеров». Некоторые из них будут на уровне топовых международных продуктов – как в смысле концепций и сервиса, так и архитектуры. Одним из наиболее востребованных гостиничных продуктов будущего в регионах, особенно с недостаточно развитой инфраструктурой для отдыха, станут, в частности, отели-хабы. Они предназначены для туристов, которые впервые приезжают в локацию и абсолютно с ней не знакомы. «Они используют его как базу и продумывают будущее путешествие, его детали, организационные моменты, – перечисляет эксперт. – В таких проектах предлагаются вариативные сервисы, готовые пакеты туров и услуги разной длительности и формата. В них тоже нужны качественные SPA, рестораны, зоны отдыха и даже рабочие зоны. Подобный продукт чаще рекомендуют друзьям и тем, кто впервые посещает место, а степень возврата гостей куда выше, чем в обычном отеле».