Новый цикл офисного рынка: от покупки к управлению капиталом
Авторская колонка Кермена Мастиева, коммерческого директора по коммерческой недвижимости MR
ЧТО ОСТАЛОСЬ ОТ ПРЕДЫДУЩИХ ЦИКЛОВ
За последние пять лет спрос на офисы прошел через подъемы и спады. В 2010–2014 годах восстановление после кризиса 2008 года сменилось коррекцией: по данным CMWP, объем купленных и арендованных площадей сократился с 2,1 млн кв. м в 2012 году до 1,3 млн в 2014 году. В 2016–2020 годах спрос восстановился, приблизившись к 2 млн кв. м в 2019 году, а затем снизился в пандемию. После наблюдавшегося спада активности в 2022 году объем сделок восстановился до 2,5 млн кв. м, после чего мы снова наблюдали некоторое охлаждение — рынок цикличен.
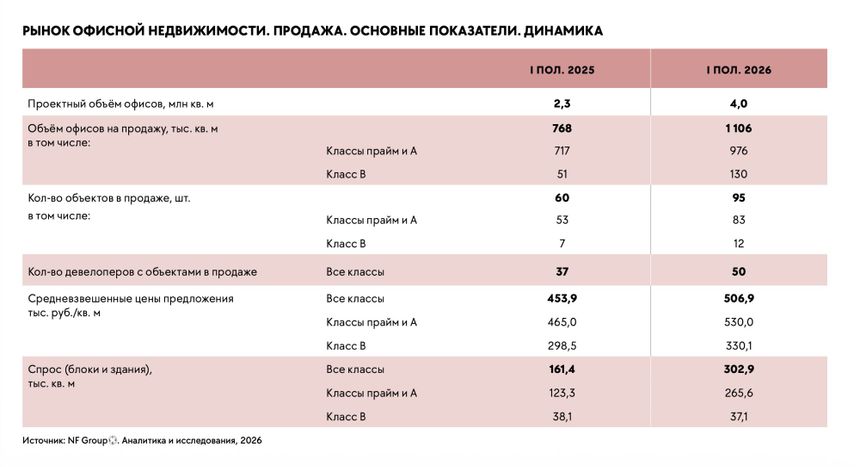
Стоимость также прошла через переоценку. По данным CORE.XP, средневзвешенная цена предложения офисов, продаваемых блоками и этажами, выросла с 236 тыс. руб. за кв. м в 2021 году до 426 тыс. руб. в первом полугодии 2026 года, то есть практически в два раза без учета НДС. Это номинальная динамика предложения, на которую влияет состав объектов, а не доходность каждой отдельной покупки.
Здесь важно понимать, что, несмотря на колебания, офисный рынок сохраняет устойчивость и возвращается к росту даже после сокращения спроса. Во многом играет роль стабильность и консервативность сегмента, а также формирование отложенного спроса, способствующего восстановлению, когда ряд компаний, имея потребность в расширении или переезде в новые пространства, откладывали это решение. Рост последних лет описывает пройденный этап. Следующий будет зависеть от того, как новый объем строительства встретится с реальными потребностями бизнеса.
ПРЕДЛОЖЕНИЕ МЕНЯЕТ ПОКУПАТЕЛЯ
Структура предложения меняет структуру спроса. Компании привыкли искать готовый офис в аренду, однако, если они заинтересованы именно в новых проектах, подходящих помещений становится недостаточно для реализации их запросов. Когда новое здание предлагается преимущественно на продажу, одним из разумных вариантов размещения становится приобретение офиса.
По моей оценке, в 2019–2020 годах инвесторы составляли около 80–90% покупателей офисов, сейчас инвесторы и конечные пользователи представлены примерно поровну. При этом есть и запрос на крупные офисные блоки площадью более 10–20 тыс. кв. м. Однако компании в сегодняшних условиях будут максимально тщательно выбирать проекты для своего размещения, и обычно реализация таких запросов может занимать 2–3 года до сделки.
Для офисного рынка это существенный сдвиг, поскольку спрос поддерживается потребностью бизнеса в собственных площадях. Компания сопоставляет стоимость покупки с арендой на несколько лет вперед, учитывает переезд, отделку и возможность использовать актив в дальнейшем.
При этом один лот может заинтересовать покупателей с разными задачами. Конечной компании нужен офис для собственного бизнеса — при выборе она оценивает расположение, транспорт, планировку, расходы на эксплуатацию и сравнивает покупку с арендой в финансовом плане. Покупатель, ориентированный на перепродажу, смотрит на цену входа, ликвидность лота и условия уступки прав; его горизонт — до ввода объекта. Инвестор рассчитывает получать арендный доход и обычно рассматривает срок владения 3–7 лет. Он оценивает ставку аренды, окупаемость и индексацию, закладывая в расчет расходы на отделку, возможный простой и затраты на управление.
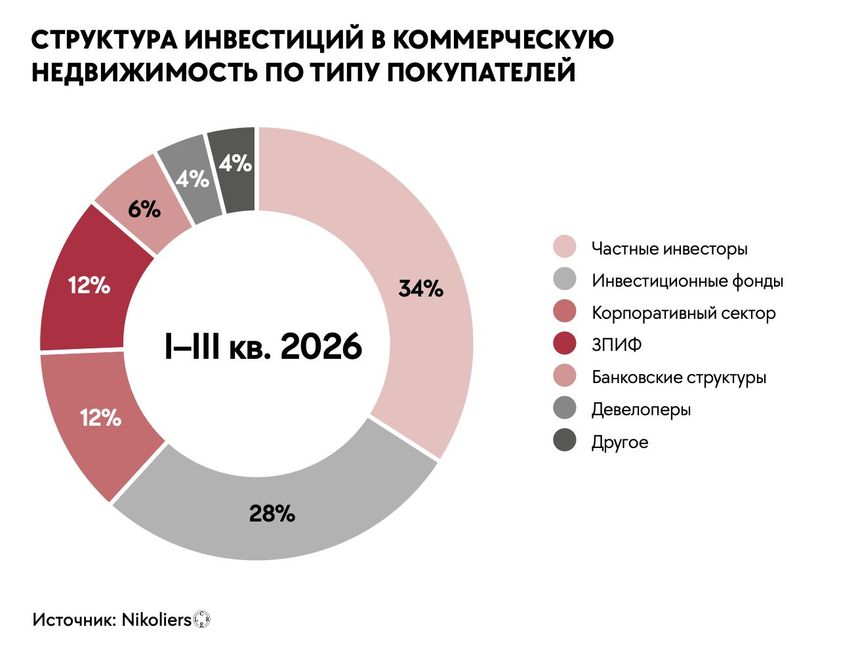
Параллельно наблюдается изменение структуры капитала, которое заключается в росте инвестиций со стороны ЗПИФ и личных фондов. По данным Nikoliers, в 2025 году ЗПИФ приобрели коммерческой недвижимости на 105,1 млрд рублей, в 2,3 раза больше, чем годом ранее. Хотя эти данные относятся ко всей коммерческой недвижимости, сейчас мы видим более четкое и постепенное перераспределение интереса паевых фондов в сторону офисной недвижимости.
Если ЗПИФ расширяют возможности коллективного владения и профессионального управления активами, то личные фонды решают другую задачу: долгосрочное управление имуществом и его передачу следующим поколениям. Ожидаю, что участие таких структур в офисном сегменте будет расширяться. Для рынка это означает рост спроса и качественного сдвига в самом подходе инвестирования в сегмент, когда офис становится частью многолетней стратегии семейного капитала.
БОЛЬШОЙ ОБЪЁМ СТРОИТЕЛЬСТВА НЕ ОТМЕНЯЕТ ДЕФИЦИТА
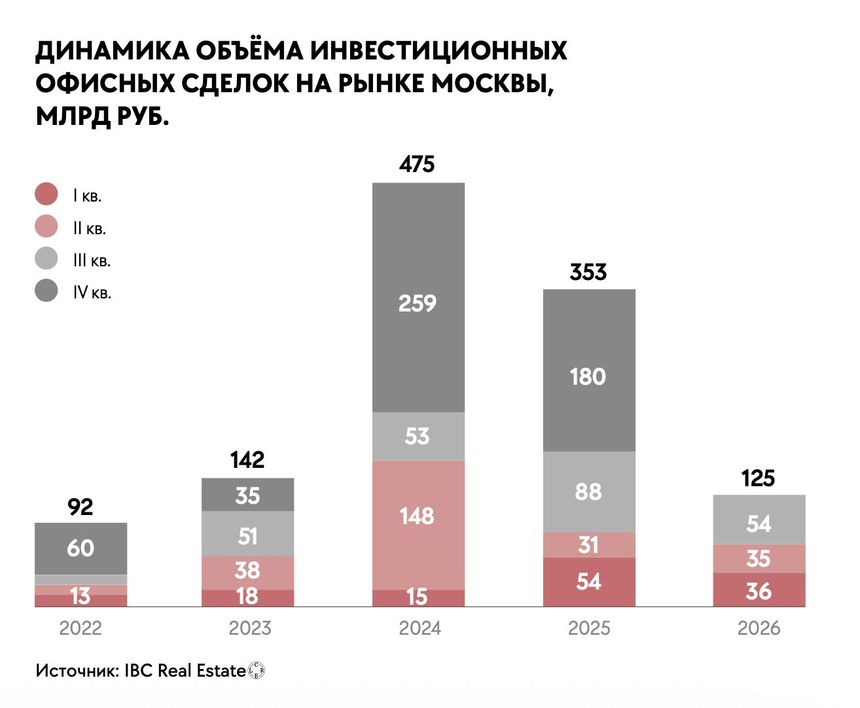
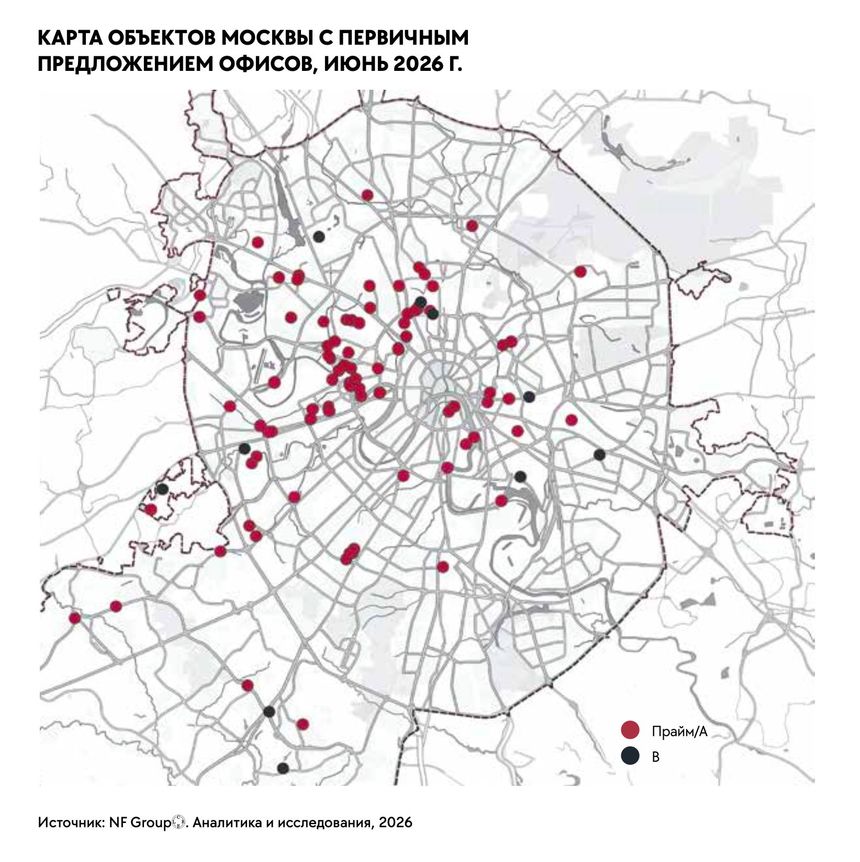
Заявленные объемы способны создать впечатление скорого избытка офисов. Но объем будущего строительства сам по себе еще не показывает, сколько офисов в итоге появится на рынке и будет доступно для аренды. По данным NF Group, на 2026–2030 годы заявлено 5,7 млн кв. м офисов; около 34% заявленного объема может быть перенесено. Поэтому реализация такого объема может растянуться на восемь лет вместо пяти. Считаю, что часть проектов может так и остаться на бумаге и не выйти в реальные стройки, тому есть ряд причин.
Меняется и стратегия реализации: значительная часть будущего ввода представлена офисами, которые заявлены к продаже. Это означает, что после ввода в одном здании могут появиться помещения разных собственников, каждый из которых будет самостоятельно решать, сдавать офис или продавать его. Часть площадей займут компании, купившие офис для собственного размещения, часть появится на рынке аренды офисов. В итоге оценивать будущий баланс рынка и вакансию следует по реально доступному предложению в уже построенных новых офисных зданиях.
По итогам первого полугодия 2026 года вакантность на офисном рынке Москвы составила 7,6%, или 1,722 млн кв. м. По классам показатель различается: 6,2% в прайм, 10,5% в классе A и 6,8% в классе B+. На мой взгляд, общерыночный уровень по-прежнему означает ограниченный выбор для компаний, которым нужны сопоставимые помещения в новых проектах. Более сбалансированному рынку соответствует запас свободных площадей в 10–13%. При текущей скорости фактического ввода выход к такому уровню, по моей оценке, может занять до трех– четырех лет; срок будет зависеть и от поглощения новых площадей конечными пользователями.
Для инвестора это означает период постепенного изменения условий. Дефицит поддерживает спрос на готовые качественные офисы, но по мере ввода зданий арендатор получит больше вариантов. Сегодняшнюю ситуацию нельзя закладывать как неизменное преимущество на весь срок владения, соответственно, инвестору сейчас нужно более тщательно просчитывать все детали и учитывать увеличение конкуренции по мере ввода готовых офисов в эксплуатацию.
РАННИЙ ВХОД И ЦЕНА ОЖИДАНИЯ
Наиболее привлекательная цена покупки обычно доступна на ранней стадии строительства. Как правило, от момента старта продаж до момента ввода проекта в эксплуатацию рост стоимости может составить до 50%. При этом некоторые проекты могут вырасти в цене существенно больше, и для этого должна сложиться сразу совокупность факторов: локация, качество продукта, его влияние на деловой кластер, драйвер в виде крупного арендатора, макроэкономика и так далее. При этом только локация не может гарантировать какого-то сверхрыночного роста. Для инвестора увеличение стоимости за время строительства — понятный индикатор, потенциальная капитализация, которую еще предстоит реализовать через аренду или продажу.
Сегодня преимущество раннего входа требует более внимательной оценки сроков. Девелоперу необходимо одновременно финансировать строительство, удерживать бюджет и обеспечивать продажи в условиях дорогого капитала. Задержка проекта увеличивает расходы и переносит возврат вложений. И если посмотреть на предыдущие годы, сроки ввода в эксплуатацию были перенесены примерно для 30–40% проектов.
Таким образом, опыт девелопера приобретает здесь уже финансовое значение. Инвестору важно понимать, как компания завершала предыдущие объекты, организовала финансирование и справлялась с изменением условий строительства. Низкая стартовая цена имеет смысл в связке с реалистичным сроком передачи помещения.
Сегодня один из главных рисков офисного инвестора — купить будущий доход, который начнет поступать позже и окажется ниже расчетного. Между вводом здания и первым арендным платежом остаются отделка, поиск пользователя и согласование договора. Если этот период увеличивается, может измениться результат всей сделки, даже при росте стоимости квадратного метра.
КОНКУРЕНЦИЯ НАЧНЁТСЯ ПОСЛЕ ВВОДА
Офисы, которые приобретаются отдельными блоками, через несколько лет могут одновременно выйти на рынок аренды, что означает возможное увеличение числа конкурирующих предложений, в том числе в одном здании. При этом текущий дефицит не гарантирует быстрой сдачи конкретного помещения. Если несколько владельцев одновременно ищут похожего арендатора, они начинают конкурировать сроками готовности, условиями договора и ставкой.
И здесь важно, что возрастают требования к компетенциям самого инвестора и его опыту работы с арендаторами. Значение имеет то, насколько компания понимает запросы бизнеса и какую систему эксплуатации и управления оставляет после ввода. Форма владения также может влиять на удобство сделки для арендатора. Работа с компанией или ИП дает понятную деловую конструкцию; возможность вычета предъявленного НДС при соблюдении условий становится дополнительным фактором для корпоративного пользователя. Это также добавляет прозрачности для самого арендатора и становится дополнительной мотивацией для заключения сделки.
ФИНАНСОВАЯ МОДЕЛЬ СТАНОВИТСЯ СЛОЖНЕЕ
Сегодня офисные инвестиции все чаще рассматривают как способ диверсификации капитала. На 1 сентября 2026 года средства физических лиц в российских банках без учета эскроу составляли 68,5 трлн рублей, однако этот объем сбережений нельзя напрямую считать потенциальным спросом на коммерческую недвижимость. Покупку офиса оценивают в контексте всего портфеля и сравнивают с альтернативами: на 1 октября 2026 года доходность государственных облигаций составляла 16,39% для пятилетнего и 16,86% для десятилетнего срока. Офис может приносить арендный доход, а владелец — распоряжаться самим активом, но результат зависит от спроса, расходов на содержание и качества управления. Сравнивать офис с облигациями или депозитом только по ожидаемому проценту недостаточно. Для офиса нужно отдельно считать арендный поток, расходы на содержание и управление, возможный период простоя, срок владения и способ выхода из актива. От этих показателей будет зависеть и доходность.
Такая логика меняет и подход к сделке. В новом цикле инвестор оценивает, сколько капитала потребуется на каждом этапе и когда объект начнет приносить доход. Рассрочка дает возможность приобретать офис постепенно, сохраняя часть средств в бизнесе или финансовых инструментах. Ее эффект зависит от цены покупки, графика платежей и доходности капитала, который пока остается у инвестора.
Налоги становятся частью этой модели уже на этапе выбора объекта. С 2026 года базовая ставка НДС составляет 22%. Покупателю необходимо понимать, включен ли налог в цену, есть ли право на вычет и как будет облагаться последующая аренда и продажа. При применении специальных ставок НДС 5 или 7% на УСН входной налог по приобретению офиса к вычету не принимается. Поэтому одинаковая цена предложения может означать разную фактическую стоимость покупки для двух инвесторов.
Форму владения стоит определять до покупки. Для регулярной сдачи нежилого помещения ФНС указывает на необходимость регистрации собственника в качестве ИП; другой вариант — приобретение через компанию.
За несколько кризисных циклов офисный рынок пришел к более сложной инвестиционной модели. Цена покупки и ставка аренды остаются ее основой, но результат все сильнее зависит от сроков ввода, будущего предложения, стоимости капитала, налогов и сценария выхода. В новом цикле максимальной расчетной доходности уже недостаточно для принятия решения. Инвестору нужен актив, который сохраняет спрос при изменении условий: его можно сдать, продать следующему пользователю или заняться собственным бизнесом. Чем больше таких жизнеспособных сценариев, тем устойчивее инвестиция.