Коллекция марок: какие франшизы работают в регионах
После 2022-го рынок франчайзинга в России столкнулся с уходом большинства транснациональных игроков, закрытием доступа к обновлениям и технологиям, инфляцией, изменением логистических цепочек и потребительского спроса. Впрочем, уже к 2024-му эксперты оценивали ситуацию как «самую здоровую» за всю историю сегмента, а к 2026-му рынок практически полностью обрусел. Однако на бизнес начала давить регуляторная и налоговая риторика, и развивать и региональные, и федеральные франшизы сегодня намного сложнее. В регионах проблемы усугубляются ещё и более резким падением доходов и сложностью вывода новых имён.
Колонка Галины Радаевой, президента Союза профессиональных участников рынка франчайзинга, члена экспертного совета Комитета МСП Государственной Думы РФ
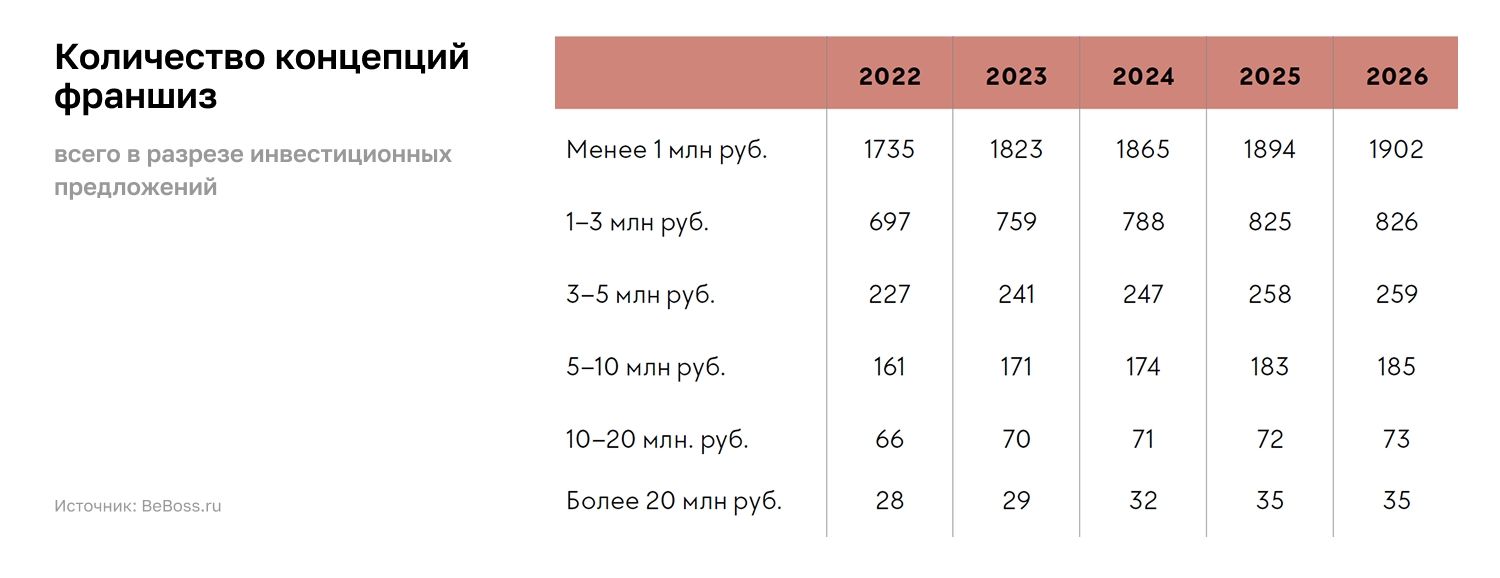
К 2026 году количество концепций франшиз в России превысило 3 тыс. (оценки Franshisa.ru, TopFranshise.ru и BeBoss.ru). Ежегодно появляется 200–400 брендов, однако при анализе цифр год от года видно, что примерно такое же число закрывается. Большая часть предлагаемых франшиз (80%) — концепции микробизнеса с инвестиционными вложениями до 3 млн рублей и соответственно прибылью около 100–300 тыс. рублей в месяц.
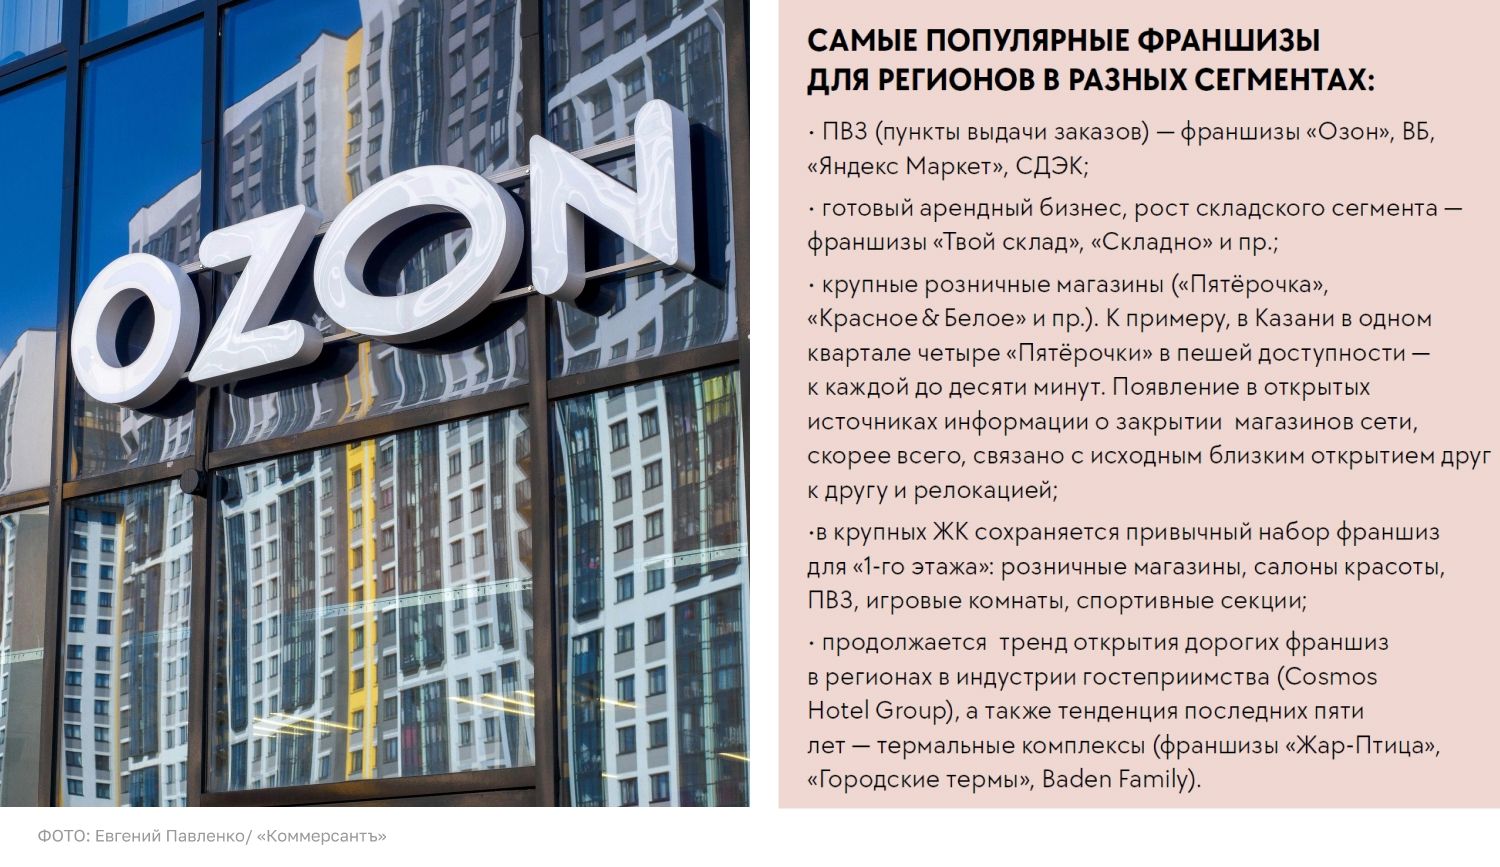
Сохраняется на уровне 60% от общего объема и число франшиз с вложениями до 1 млн рублей, но темп роста замедлился и составляет всего 9%, что говорит об оздоровлении рынка, то есть сокращении предложений с малыми оборотами или неустойчивой бизнес-моделью. Но необходимо отметить, что в сегмент инвестиций до 1 млн рублей стали входить активно развивающиеся за последние 5 лет рынки ПВЗ (пункт выдачи заказов) и вендинговых аппаратов. Именно франшизы ПВЗ («Озон», ВБ, «Яндекс Маркет», СДЭК) и вендинга (к примеру, «Живая вода», кофейни самообслуживания) дают самые высокие показатели в количестве открываемых точек продаж, более 100 тыс. только ПВЗ. В среднем же рост числа концепций сохраняется в пределах 15–20% год от года, рост на 25% показал сегмент дорогих франшиз с инвестициями от 25 млн рублей, что говорит о взрослении франчайзингового рынка и предпринимателях, готовых развивать бизнес в долгую.
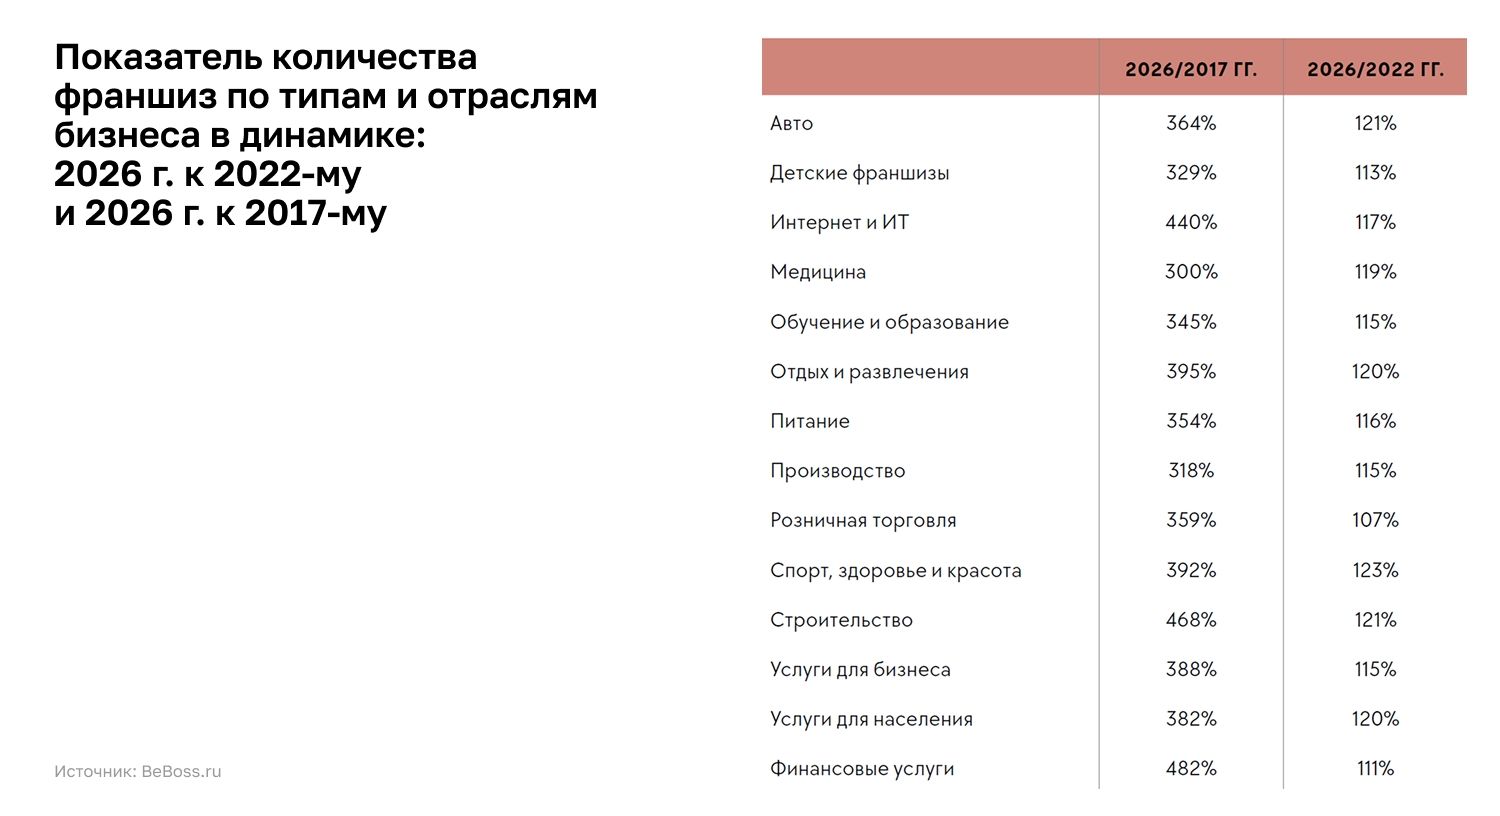
Значительный рост с 2022 года по стране демонстрировали сегменты строительных компаний и производства, интернета и ИТ, спорта, здоровья и красоты. Кстати, показателен рост концепций за 10 лет (с 2017 года): все отрасли выросли в 3 раза, в 4 раза — сектор предложения по ИТ, строительству, отдыху и развлечению, а также сектор здоровья и финансовых услуг. Данные подтверждают общие тренды в социально-экономическом развитии отраслей РФ — рост интереса к туристическому сектору, коллективным инвестициям и ИТ. Вероятно, в сегменте образования и креативных индустрий (на данный период в кластеризацию не выделен из-за малого предложения) стоит также ожидать новые франшизы и концепции.
ТО ВЗЛЁТ, ТО ПРОСАДКА
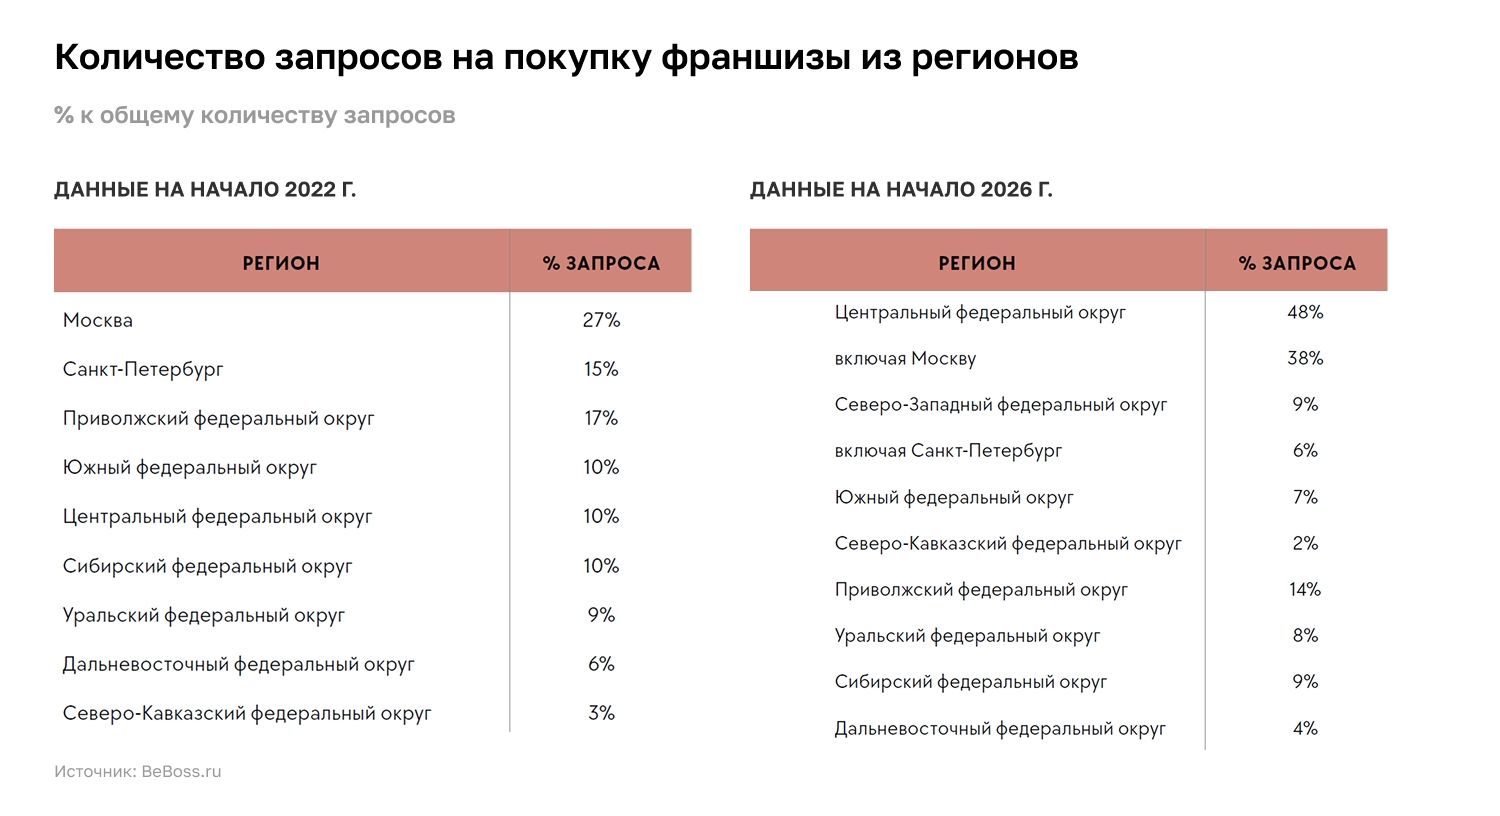
По сравнению с данными по запросам на открытие франшиз в начале 2022 года, интерес к открытиям в Москве вырос на 40%, а вот по всем федеральным округам на фоне роста Центрального округа отмечено снижение. В сфере общепита в регионах лидируют кофейни, булочные, суши-проекты — в общем, все, что имеет небольшую себестоимость продукта и простую, понятную бизнес-модель. Остальное, как говорится, уже «креатив»: меню, брендинг и, самое важное — сервис и корпоративная кадровая культура, которые становятся ценнейшими активами компании и выделяются среди прочих.
Например, кофейных концепций «кофе с собой» сотни, мы о многих даже не знаем, и в разных регионах — они свои. Им не нужны платформы (маркетплейсы франшиз), запросы на покупку покрываются в рамках субъекта и ближайших территорий.
В сфере детского образования и спортобразования также есть предложения, которые развиваются только в специфике домашних регионов или дают своим франчайзи эксклюзив на всю территорию («ФинГрамм», «Полиглотики», баскетбольные клубы «Зенит» (под УК «Чемпионика») или спортивные клубы «Спартак»).
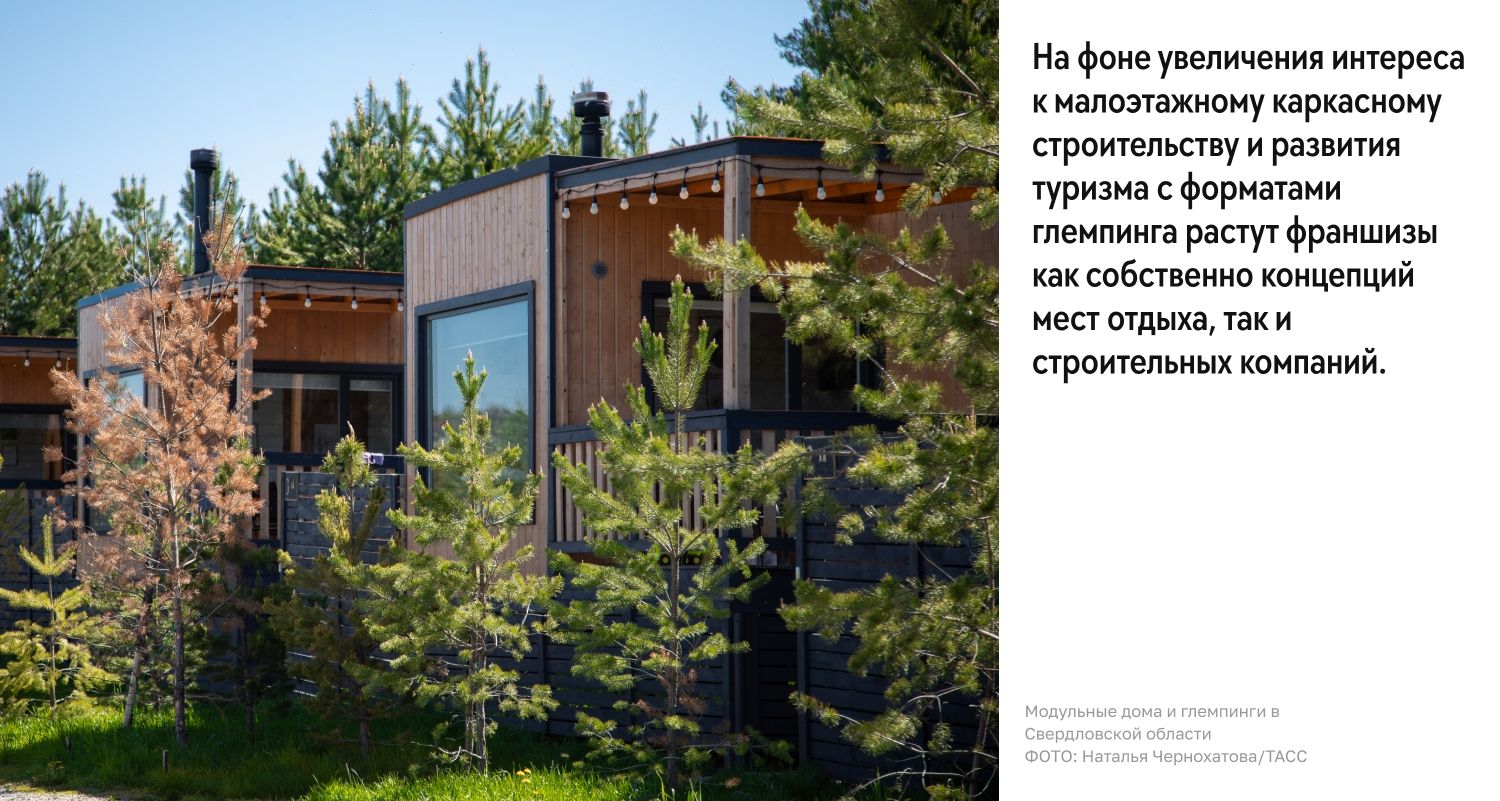
С 2022 года, кроме того, начали расти предложения производственных и строительных франшиз. Так, на фоне увеличения интереса к малоэтажному каркасному строительству и развития туризма с форматами глемпинга растут франшизы как собст венно концепций мест отдыха, так и строительных компаний. Например, франшиза из Набережных Челнов «Каркас Тайги» — федеральная сеть по строительству бань и домов с более чем 62 партнерами по России и более 1305 построенными объектами.
Отдельно выделю рост интереса к франшизам крупных и дорогих проектов аквапарков и термальных парков с банными и спа-комплексами с суммой инвестиций от 200 млн рублей. Именно эти форматы усиливают тренд редевелопмента торговых центров (концепции есть в Екатеринбурге, Самаре, Ульяновске, Нижневартовске и других регионах). По оценкам NF Group, на конец 2025 года аквапарки работали, например, в 49 регионах России. При этом 62% объектов сосредоточены на юге (Краснодарский край, Крым, Ростовская область), а 73% аквапарков находятся в городах с населением до 1 млн человек. Это демонстрирует, что спрос есть не только в мегаполисах, но и в регионах.
В МОСКВУ И ДАЛЬШЕ
Основная специфика развития франчайзинга в регионах — модели концепций. Именно по этой причине немногие региональные концепции приживаются в Москве: клиентский путь и принципы принятия решения потребителей разные и отличаются от столичных, чаще всего и визуально концепции привлекают «своих» и не приживаются в иных регионах.
В регионах вообще парад франчайзинговых микромоделей: более адаптивные бизнесмодели, невысокий порог инвестиций, затраты на продвижение также сокращены — работает сарафанное радио. В микромоделях есть еще один очевидный плюс: они мотивируют развитие мультифранчайзинга, франчайзи-предприниматель заинтересован взять несколько территорий и увеличивать открытие новых точек с тем, чтобы его дело действительно стало похоже на бизнес и приносило больше дохода.
Приведу пример на основе пиццерий, поскольку это одна из самых востребованных моделей во франчайзинге. Количество франшиз, предлагаемых потенциальным партнерам к концу 2025 года, почти достигло 4 тыс., и 27% из них — ресторанные. Отмечу, кстати, что для ресторанного сегмента с 2022 года, после ухода глобальных игроков, были скорее не потери, а возможности. Представленные западными брендами франшизы имели опыт работы на рынке более десяти лет и к моменту ухода иностранных франчайзеров оформились в самостоятельных игроков. То есть у них, напротив, появилась в итоге возможность вести бизнес в России немного иначе и даже зачастую намного выгоднее для себя. С учетом того, что деньги конечного потребителя стали оставаться в стране, в ресторанном франчайзинге тогда произошел существенный рост, в том числе региональных концепций. Открыть «Додо Пиццу» сегодня можно от 25 млн рублей за точку, и, соответственно, для окупаемости нужны крупные города, хорошие локации. А вот, к примеру, региональная концепция «Нпицца» открывается даже в селах с жителями от 10 тыс. человек, покрытие сети в радиусе 300 км Тульской и Орловской областей, с входным параметром по инвестициям до 1 млн рублей. К 2026 году сеть выросла за 30 точек, а «Нпицца» достигла годового оборота всей сети в 250 млн рублей.
Весьма интересны и так называемые концепции «места с душой» или «родного региона», их немного, но предприниматель здесь сознательно делает акцент на материнский регион и историю от локальной компании. К примеру, в Санкт-Петербурге сеть пекарен «Булочные Ф. Вольчека» (более 100 точек в одном регионе) или «Люди любят хлеб» — этих франшиз нет в других регионах, их концепции созданы исключительно под аудиторию Северной столицы и некой «идентификации» для туристических потоков. Еще раз выделю здесь и различия в маркетинге. Для «своих» региональных франшиз группа в ВК, например, может приносить больше клиентов, чем любой федеральный рекламный трафик, а сарафанное радио более эффективно.
ВЫПОЛНЯТ ПОДДЕРЖКУ
Несомненным плюсом для развития регионального франчайзинга остаются сегодня локальные меры поддержки. В ряде регионов, например, сохранились программы фондов поддержки предпринимательства или МФО с льготной процентной ставкой или субси диями на покрытие затрат (паушального взноса, оборудования, коммунальных затрат). Впечатляющую работу проделала и корпорация МСП, разместив на своем ресурсе возможность выбора меры поддержки. Спецпродукты для региональных франшиз есть и у банков, например «Сбера» и «Точки».
С учетом того, что региональные франчайзи готовы работать даже в «нестатусных» или «некомфортных» по московским меркам условиях (недорогие офисы или коворкинги), это априори создает условия win-win для всех сторон. Один из показательных кейсов: пять лет назад, когда мы помогали разрабатывать бизнес-субсидии в разных регионах, представители власти ЯНАО просили как раз привезти «дорогие» франшизы с тем, чтобы деньги из региона «не утекали в Москву»: жители едут в высококлассные рестораны и магазины именно в столицу, и в итоге на месте открывались лишь проекты недорогих франшиз (стритфуд, розница, кофейни, бары, мини-отели, образовательные центры). С «дорогими» концепциями рисковать никто не хотел, однако все практически моментально изменилось, когда на месте региональные власти предложили меры поддержки. В итоге в ЯНАО начался многолетний рост франчайзинговых форматов и бизнеса.
Что касается «франшиз будущего» в регионах, то очевидно, здесь на авансцене — франшизы термальных комплексов, строительные (мало этажные каркасные дома и бани) и производст венные компании (от мебели и швейного производства до фасадного декора). Будут расти и киберспортивные клубы — арены. Убеждена, что сначала появятся, а затем начнут «бумить» франшизы по экологии и биоочистке, несколько концепций в разработке уже сейчас. УТП такого продукта — наличие патентов и результатов лабораторных исследований по «формулам бактерий» для питания почвы (сектор АПХ) или очистке теплотехнического и промышленного оборудования, инженерных систем ЖКХ.