Закрытый формат: почему ритейлеры избавляются от магазинов
Автор: Екатерина Горячева
Офлайн-ритейл вошел в период жесткой оптимизации. В 2025 году, по разным данным, O’STIN закрыла более 60 магазинов и сократила 15% персонала, Gloria Jeans — не менее 100 магазинов, «Л`Этуаль» — 93, Concept Group — 47% торговых точек точек. Еще более 20 брендов, включая Incity, I AM Studio, Etam, Pelican и Just Clothes, распродали остатки, ушли с рынка, перешли в «тотальный онлайн», «работу в режиме ателье» или существенно сократили присутствие. В 2026 году пересмотр стратегий продолжился: среди заметных игроков, оптимизирующих сети или форматы, — Lime, «Стокманн», Gloria Jeans, O’STIN, Finn Flare, Zenden и другие.
Тенденция на сокращение магазинов и площадей сохраняется с конца 2024 года: ритейлеры оптимизируют процессы после активного развития в 2022–2024 годах, констатирует Екатерина Ногай, руководитель департамента исследований и аналитики IBC Real Estate. Сокращение оффлайн-точек и пересмотр форматов присутствия уже затронули 47 брендов, что стало одной из ключевых причин роста вакантности на рынке торговой недвижимости, подсчитывает Евгения Хакбердиева, региональный директор департамента торговой недвижимости NF Group. 45% таких игроков приняли решение об оптимизации магазинов, 36% полностью отказались от «физического присутствия», 19% заявили о приостановке развития. Станислава Нажмитдинова, бизнес-аналитик, основатель агентства по масштабированию fashion-бизнеса ШТАБ, соиздатель FashionBuzz.media, оценивает долю затронутых «процессами оптимизации» ритейлеров, работающих офлайн, в 70-80%. Однако говорить о массовых закрытиях преждевременно, подчёркивает она — скорее, о коррекции сетевых портфелей на фоне роста издержек и снижения покупательского трафика.
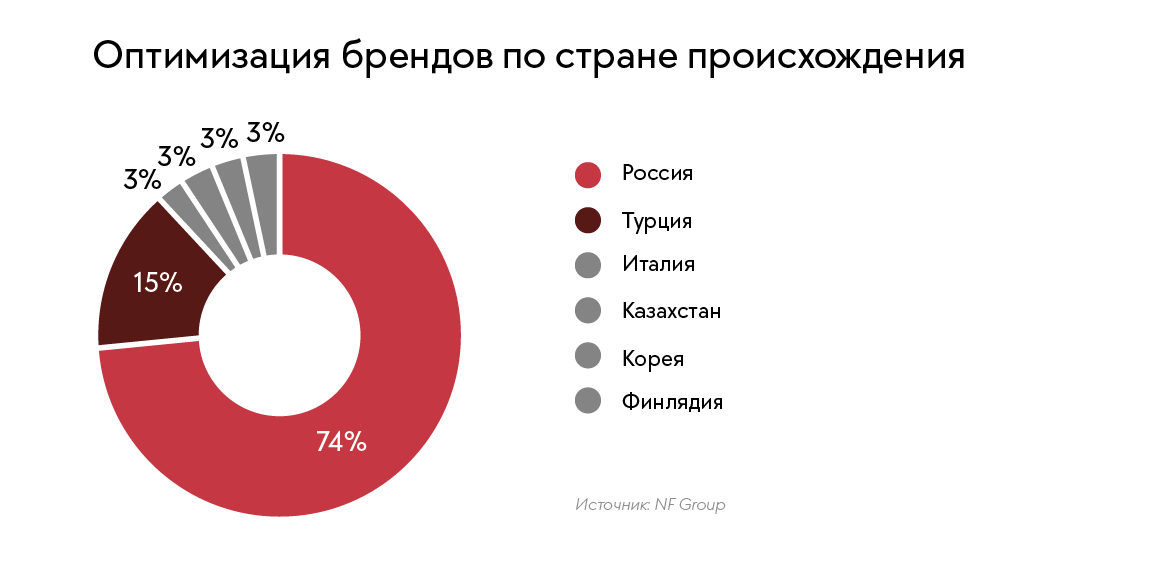
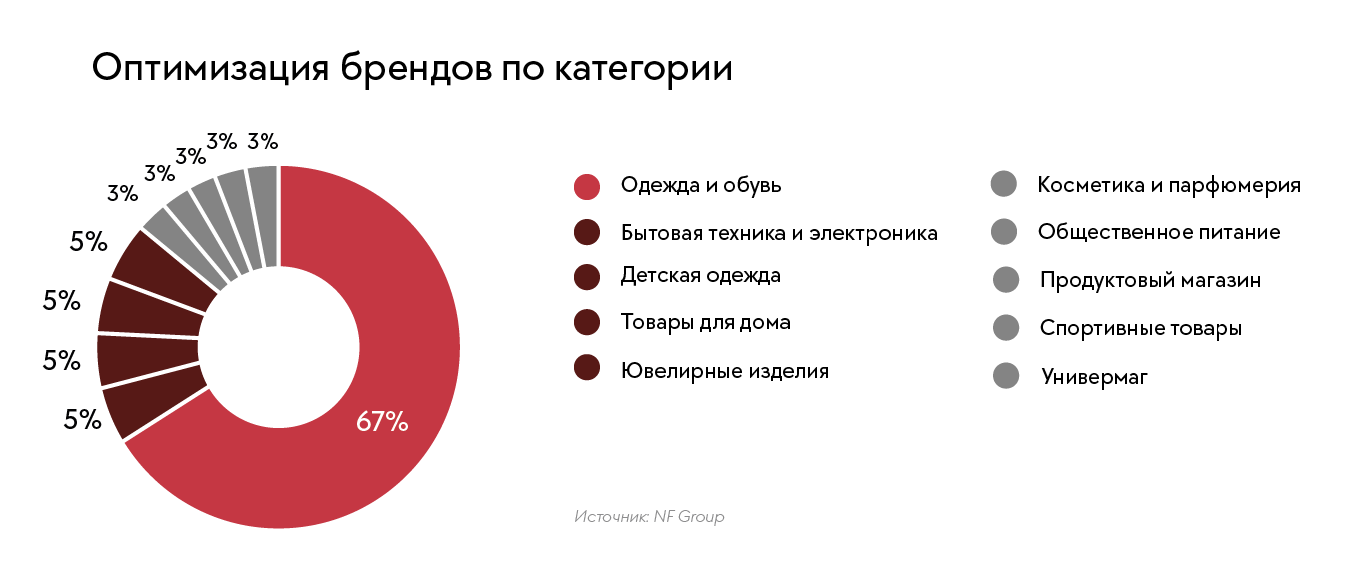
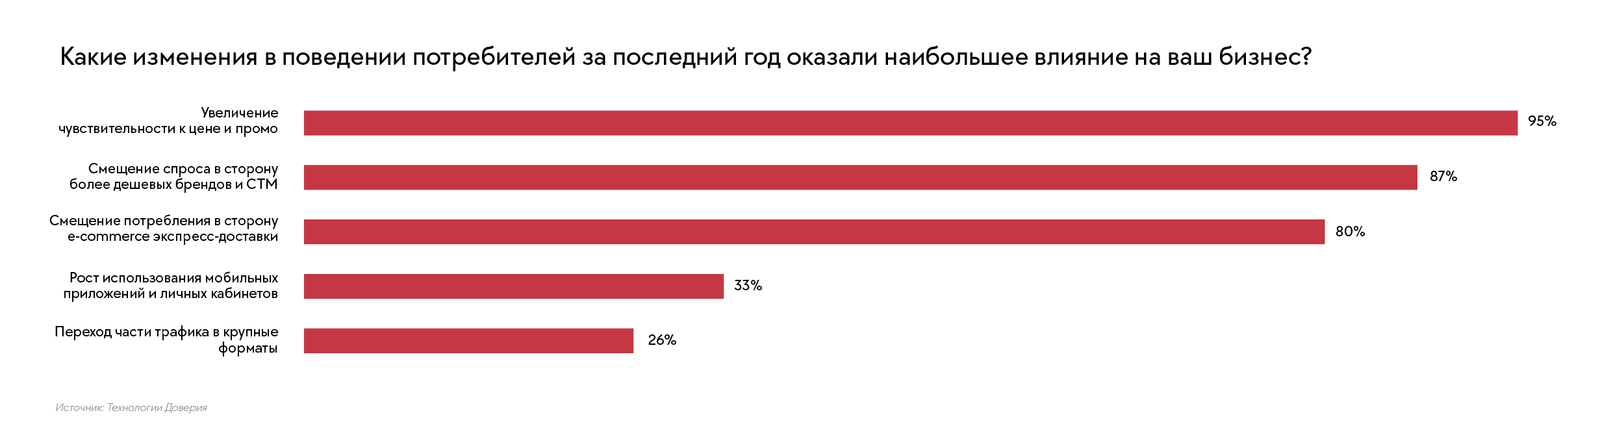
По данным NF Group, в структуре брендов, испытывающих сложности, доля российских бизнесов составила 77%, турецких — 13%, финских — 4%, ещё по 2% пришлись на итальянские, корейские и казахстанские. Но особенно сильно кризис чувствуется в сегменте локальных марок, получивших в 2022-м «серьезный ресурс для развития», добавляет Александр Перемятов, создатель экосистемы «Слава концепт», сопредседатель Ассоциации торговой недвижимости и экспертов ритейла. Российские бизнесы, занявшие площади после ухода международных, объективно не смогли достичь тех же объемов продаж, которые демонстрировали условные Zara или H& M, констатирует Михаил Петров, генеральный директор Smart Estate Moscow. И дело, по его словам, не только в «силе брендов» — просто глобальные сети работали в совершенно иное время и макроэкономической среде. Фундаментальные риски для занимавших площади транснациональных гигантов были очевидны уже тогда: высокая ключевая ставка, рост налоговой нагрузки, удорожание финансирования и снижение потребительской уверенности. Магазины открывались преимущественно в 2023–2024 годах, когда кризис уже развивался, но еще не в полной мере отразился на поведении покупателей, напоминает эксперт. К концу 2025-го же стало очевидно, что потребитель больше не готов поддерживать прежний уровень расходов, а «каменная розница» — живет в эпоху рационального потребления и беспрецедентной конкуренции с онлайн-каналом.
«В „стадии оптимизации расходов“ находится почти весь рынок, — соглашается Илья Гольдин, основатель компании „Верфь“ (марка работает по схеме полного производственного цикла в Петербурге — Ред.). — У нас пока падения нет, но вот поставщики (производители кожи в России — Ред.) почти все убыточны или находятся на грани закрытия. Причём, без исключений: производство кожи упало на 30% в прошлом году, а в этом упадёт еще больше». Недавно марка открыла и новый магазин в московском «Авиапарке». Торговые центры уже готовы давать скидки, стрит-ритейл пока «торгуется менее охотно» — на эти помещения просто претендует намного больше арендаторов, поясняет бизнесмен. Наталья Орлова, основатель DÚRPEE (компания — одна из последних, сохраняющих в Москве полный цикл производства одежды и аксессуаров — Ред.), закрыла магазин в Столешниковом переулке год назад, распродаёт складские остатки и перешла к модели «онлайн-ателье» — «небольшие тиражи по предзаказу вместо больших складских запасов». По её словам, в российском фэшн сегодня выигрывают либо «очень крупные бизнесы с большими объёмами», либо «очень маленькие гибкие бренды», которые умеют быстро перестраиваться. Покупатель стал гораздо рациональнее, стоимость привлечения клиентов кратно выросла, аренда и производство постоянно дорожают, серьёзные проблемы и с наймом персонала на всех уровнях. Параллельно предложений в категории одежды в России становится всё больше, а конкурировать теперь приходится не только с локальными брендами, но и маркетплейсами, китайскими площадками и старыми и новыми международными сетями. «Уже год назад мы понимали, что наша модель перестаёт работать эффективно, — рассказывает г-жа Орлова. — Закрыли магазин на „Флаконе“, открыли в Столешниковом переулке, и начали искать новую стратегию. Продажи сохранялись, у бренда сильная аудитория, но управленческие затраты и уровень вовлечённости, которого требовал бизнес, перестали соответствовать этапу жизни, на котором я находилась сама. Сейчас, возможно, будем развивать B2B-направление — производство корпоративной одежды, мерча и капсульных коллекций для других проектов. Но пока ввиду сложной политической и экономической ситуации мы просто на паузе».
Фактически полное отсутствие планов по развитию, закрытие магазинов, отсутствие новых коллекций наблюдается у большинства игроков, что позволяет судить о сокращении как минимум 50% всего сегмента уже к началу 2027 года, прогнозирует Александр Перемятов. Официальные заявления Lime и косвенные признаки тотальной распродажи новой коллекции уже через две недели после запуска говорят о серьёзнейших внутренних проблемах бренда, которые все больше и больше настигают всех ритейл-тузов, поясняет эксперт (в Lime на запрос CRE не ответили — Ред). «Не думаю, что мы не досчитаемся, как прогнозируют, 40% ритейлеров, — парирует Павел Люлин, председатель Ассоциации торговой недвижимости и экспертов ритейла. — Более реалистично сокращение примерно 10–15% слабых точек с учетом уже запущенных программ оптимизации».
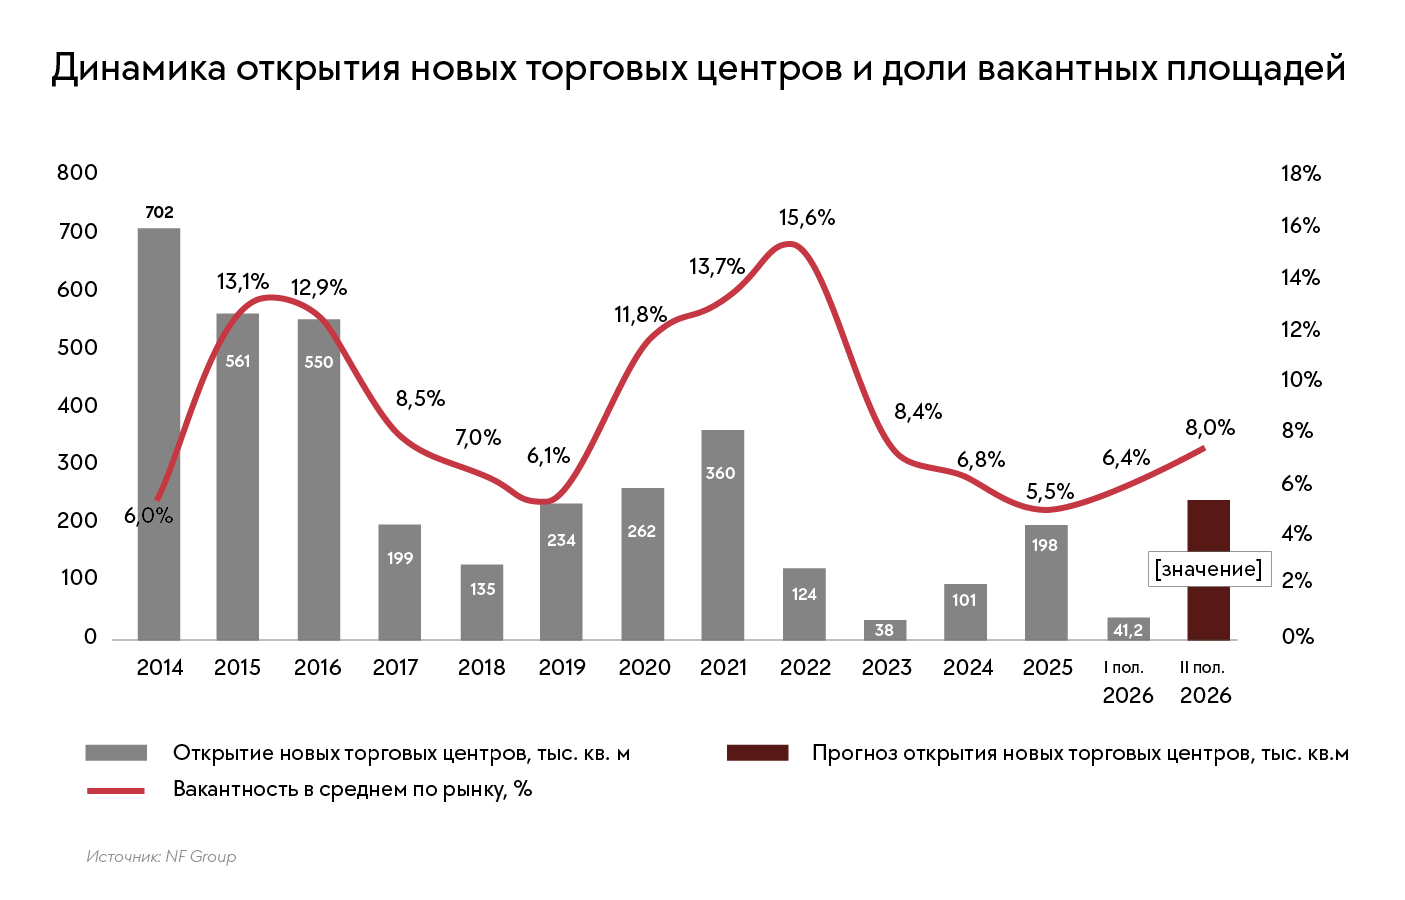
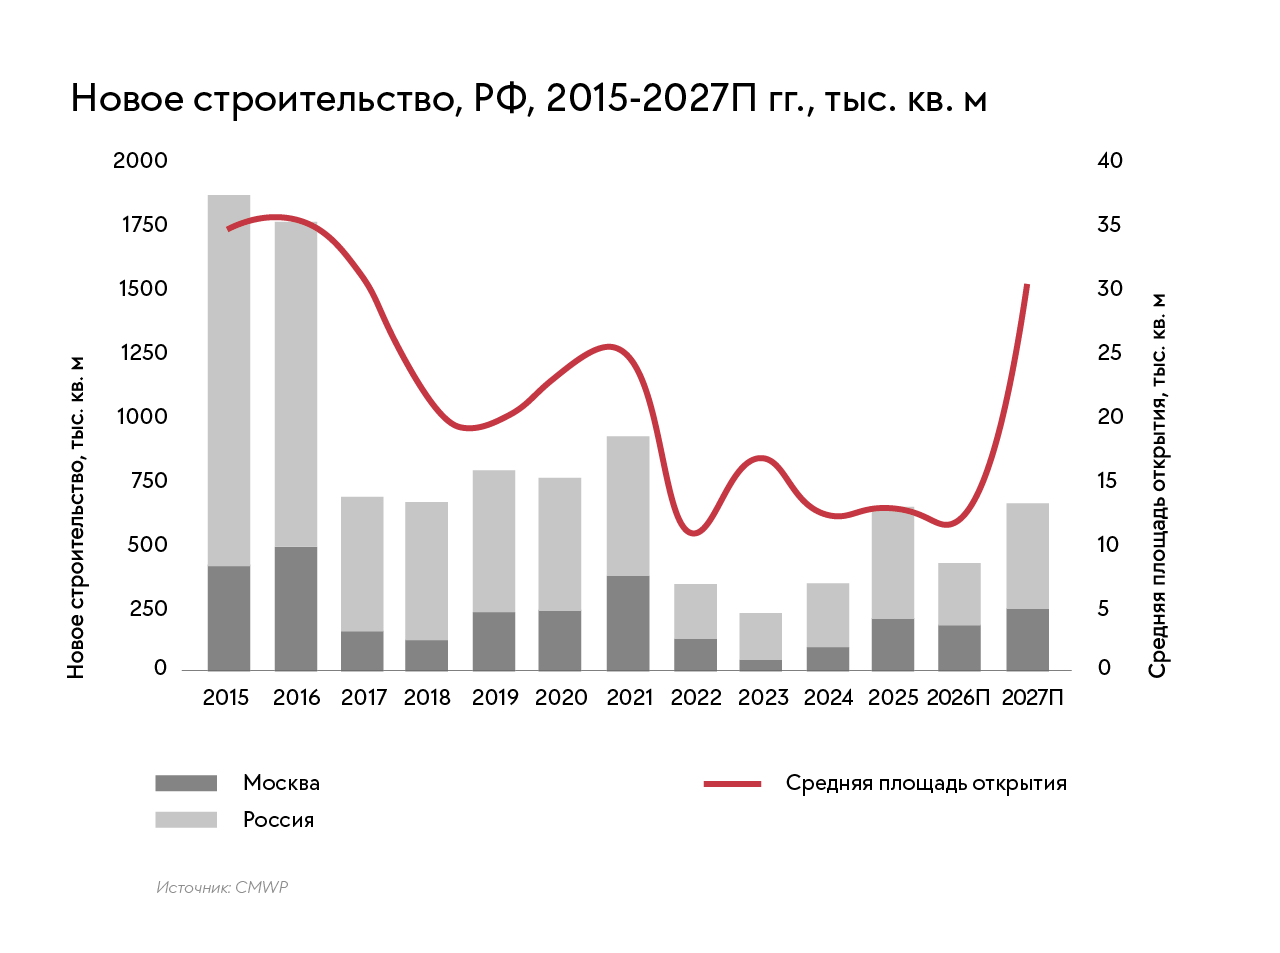
Львиная доля закрытий придётся на магазины в торговых центрах, поскольку именно там сосредоточена значительная часть сетевой розницы (например, фэшн-арендаторы занимают 12% на 12 ключевых торговых улицах и 25% — в ТЦ Москвы), полагает Екатерина Ногай. Эту же тенденцию можно наблюдать по динамике доли вакантных площадей: в 2026 году в ТЦ Москвы индикатор увеличился на 0,8 п. п. г/г до 10,8%, а на ключевых торговых улицах Москвы — на 0,2 п. п. г/г до 7,4%. Юлия Назарова, руководитель отдела торговой недвижимости IPG.Estate, добавляет, что в сегменте стрит-ритейла на центральных улицах Москвы «существенных и критичных изменений пока вообще нет». Вакансия на центральных улицах по сравнению с прошлым годом даже сократилась и составляет 6%. Доля российских брендов также выросла, и на Кузнецком мосту достигла 66% против 18% десять лет назад, в Столешниковом переулке — 55% при нулевом показателе в 2016-м, на Петровке — 51% (десять лет назад — 23%). Как правило, в стрит-ритейле открываются флагманские пространства с дополнительными сервисами и ритейлеры до последнего стараются не отказываться от таких магазинов, работающих и над лояльностью уже сформированной аудитории, и над привлечением новых покупателей, поясняет Екатерина Ногай. Учитывая, что во всех форматах торговых центров трафик продолжает снижаться, сохранение «каменной розницы» во встроенных помещениях особенно актуально.
Структурное подразделение
Сергей Шаповалов, руководитель направления брокериджа и консалтинга Lynks Property Management, прогнозирует, что к концу года вакантность в торговых центрах может достигнуть 8%. Сейчас, по оценкам NF Group, она составляет 6,4% (на 0,9 п. п. выше, чем в декабре 2025 года). Очень плохо себя чувствуют турецкие бренды, оптимизация «Коттон» и LC Waikiki, фактическое закрытие «Мадам Коко» говорит о том, что турецкие стратегии в России не работают — вздыхает Александр Перемятов.
Учитывая, что «гигиеной сетей» занялись даже гиганты вроде Melon Fashion Group и Lime, структура арендаторов в торговых центрах изменяется в режиме реального времени, констатирует Зульфия Шиляева, старший директор, руководитель департамента торговой недвижимости CMWP. Наиболее заметны процессы в регионах, где экономическая активность ниже, а трафик в торговых центрах слабее, чем в Москве и Санкт-Петербурге, сообщает Юлия Кузнецова, директор департамента торговой недвижимости Nikoliers. Урал, Сибирь, Поволжье — города-миллионники и «полумиллионники», где после 2022 года сети открывали крупные форматы «под освободившиеся якоря», перечисляет Мария Кочйигит, генеральный директор «Нью Иммо Сервисиз». Юг России и Северный Кавказ, по её словам, держатся пока за счёт демографии, туристического потока и более позднего входа сетей; города с растущей промышленной занятостью — более платежеспособной аудитории. Впрочем, до конца года основной объем закрытий, вероятнее всего, придется всё-таки не на флагманы, а на вторые и третьи магазины в региональных городах, точки с избыточной площадью и локации, где оборот не покрывает аренду, персонал и логистику, полагает Милена Сбруйкина, директор департамента маркетинга и клиентского сервиса City& Malls PFM. Сложнее всего будет собственникам помещений от 1 до 5 тыс. кв. м, особенно на верхних этажах и в слабых частях торговой галереи, уточняет Павел Люлин. После ухода универмага или fashion-якоря быстро найти одного арендатора на такую площадь практически невозможно. Блоки приходится делить, менять инженерную инфраструктуру и иногда полностью перепрофилировать. «Старые региональные торговые центры 2000-х годов, а также объекты с долей „фэшн“ более 50%; в зоне наибольшего риска второй и третий этаж без якорей, помещения около бывшего якоря», — перечисляет самые сложные на рынке объекты. Михаил Шепяков, руководитель управления аренды ТРЦ «Гагаринский» и дисконт-центра «Орджоникидзе, 11». И комплексы, теряющие маржинальность из-за падения коэффициента сезонных продаж (sell-through) с прежних 85–90% до 65–70%, плюс ТЦ, где после ухода международных профессиональных операторов управленческий подход потерял «высокие европейские стандарты», добавляет Цезарий Полторак, операционный директор Fashion House Group по России.
Доктор прописал
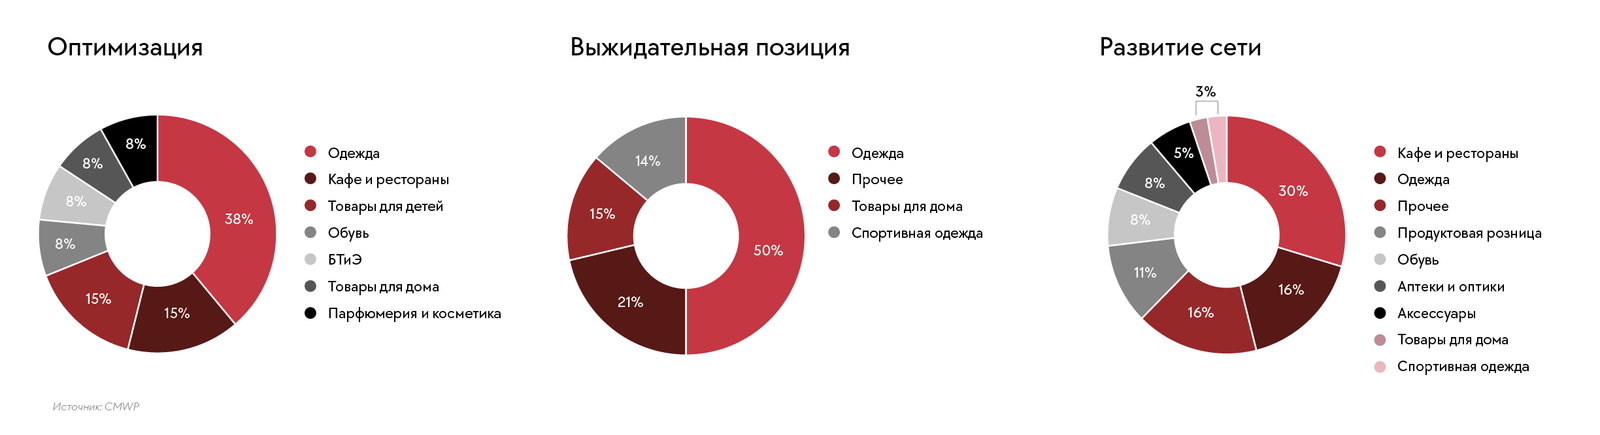
Сокращение площади магазина; переезд в другое помещение; увеличение доли арендной платы, зависящей от товарооборота при снижении фиксированной части; сезонные скидки; совместные маркетинговые активности; пересмотр условий индексации, перечисляет «рецепты» собственников и управляющих компаний для ритейлеров Светлана Кузьмина, директор департамента торговой недвижимости инвестиционной группы Accent. Всё чаще арендатор старается отдать те площади, которую раньше брал под предполагаемое развитие, отмечает Светлана Ярова, партнёр RRG, руководитель направления брокериджа. Это происходит не только в «одежде и обуви»: части лотов сдают мульткатегорийные гипермаркеты, свой портфель пытается частично пересдать Desport. Некоторые игроки переходят из онлайн-магазинов в «островные» — так поступает, например, ювелирная розница.
В структуре договоров доминирующей антикризисной моделью остается процент от оборота с гарантированным фиксированным минимумом, объединяющим базовую ставку, OPEX и процент от продаж, сообщает Цезарий Полторак. В практике его компании удержание и поддержка арендаторов происходят через еженедельный анализ отчетов ритейлеров, помощь в исправлении внутренних ошибок в планировании и штате, строгое требование соблюдения «stock, staff and offer»; площади неэффективных операторов урезаются в пользу растущих интересантов. «Наша позиция простая: старый друг лучше новых двух, — делится, в свою очередь, Роман Кокорев, руководитель департамента развития проектов RealJet. — Мы всегда готовы поддержать давнего партнера и дать ему скидку потому, что новый арендатор сегодня, скорее всего, не согласится даже на прежнюю ставку. Важнейшее умение управляющей компании сегодня вообще — договариваться».
Александр Цой, операционный директор универмага Trend Island, считает эффективной антикризисную схему платежей с учетом сезонных «горок»: аренда снижается в низкий сезон и растет в высокий. Эта же модель предусматривает сокращение комиссии при перевыполнении плана по товарообороту, то есть арендодатель зарабатывает на росте бренда, а не на самом факте его оборота. Дополнительно предлагаются маркетинговые инструменты по сниженной стоимости: поп-ап форматы внутри универмага для резидентов без отдельного бюджета на новую площадь. Ротация в универмаге, где представлено более 120 брендов в формате корнеров, а также две зоны собственной реализации (еще около 80 марок), по словам г-на Цоя, «идет постоянно», однако в 2026 году число таких перемещений выросло. «Но и бренды закрывались каждый год, просто рынок этого не замечал, уходили в основном небольшие игроки, — поясняет эксперт. — А сегодня сложности уже у сильных и заметных марок, многие из которых прошли кризисы 2014, 2020 и 2022 годов».
Впрочем, в ритейле и производстве «тяжело сегодня всем», подчёркивает Александр Цой: на фоне кадрового дефицита бизнесу приходится одновременно повышать зарплаты и увеличивать численность персонала под тот же объем работы. У монобрендового магазина ФОТ со всеми налогами и социальными отчислениями теперь сопоставим с арендой, а нередко ее превышает. С 2026-го нагрузка выросла дополнительно: универсальную льготу по страховым взносам для МСП отменили, пониженный тариф 15% сохранили только для приоритетных отраслей по перечню правительства. Розничная торговля в этот перечень не вошла и платит по общему тарифу. Учитывая, что бренды закрываются или сокращают объемы заказов, экономика небольших производств и швейных цехов перестает сходиться: чтобы выжить, им приходится резко повышать цены или закрываться. Это бьет уже по тем маркам, которые на рынке остаются: им всё сложнее размещать заказы, нарушаются сроки, коллекции выходят позже, чем планировалось. В итоге появляются провалы в поставках, срывается сезонность, падают продажи.
Небольшие игроки вообще зачастую физически не успевают следить за изменениями и адаптировать процессы под них. «Порог освобождения от НДС на упрощенной системе снижен, многие стали плательщиками фактически без подготовки, — продолжает г-н Цой. — Ставки 5 и 7% по УСН выглядят щадящими, но не дают права на вычет входящего НДС. Для торговли это часто хуже общей системы, и просчитали это единицы. „Честный знак“ распространяется на новые товарные группы. Помимо стоимости самого кода это отдельный учетный контур, оборудование и люди, которые все это сопровождают. С 1 июля стал обязателен модуль ТС ПИоТ на кассе: он сверяет код в момент продажи и блокирует ее при несоответствии. Это потребовало от всех переоснащения кассовой зоны и дополнительного обучения персонала. Ну, а с 1 сентября нас ждет обязательный прием цифрового рубля при выручке от 120 млн рублей в год». Кроме того, в конце 2025 года заметно выросла стоимость продвижения: рекламные возможности сузились, а само размещение подорожало. Для небольшой марки бюджет, при котором реклама начинает работать, стал выше того, что он может себе позволить. Есть и причина, о которой в отрасли говорить не принято, добавляет Александр Цой: значительная часть российских марок создавалась как «творческий проект», а не как бизнес. В итоге, по словам Ольги Летютиной генерального директора УК «Столица Менеджмент», удерживать арендатора просто скидкой сегодня неправильно. Если магазин структурно убыточен, «скидка лишь откладывает его вылет», поясняет она. Иногда правильнее уменьшить помещение или перенести точку, иногда — скорректировать коммерческие условия, а иногда и признать, что концепции на площадке места нет. Борис Сидоров, директор ТК «Каширский двор», констатирует: сокращение активности ритейлеров усилит конкуренцию между ТЦ за сильных операторов, и наиболее уязвимыми становятся как раз те моллы, которые продолжают работать «исключительно как арендодатели»: потенциальным арендаторам важно ежедневно понимать, какую аудиторию привлекает площадка, как она будет развиваться через несколько лет, какое место их магазин занимает в общей концепции. Главным показателем эффективности становится не количество сданных помещений, а качество управления, уверен г-н Сидоров. Дмитрий Гашичев, генеральный директор ООО «Строительная компания Бриз» (управляет ТРЦ «Галерея» в Петербурге), поддерживает: в условиях «дауншифтинга спроса» девелоперам, как никогда, стоит научиться «считать эффективность». Гибкость нарезки помещений сегодня важнее номинального процента загрузки, «и лучше иметь двух здоровых арендаторов вместо одного крупного, но неэффективного», считает г-н Гашичев.
Впрочем, в успешных торговых центрах с высоким и постоянным трафиком освободившиеся помещения могут быть достаточно быстро заняты другими операторами, уверен Евгений Трушин, директор по развитию инвестиционного холдинга «Кама Капитал». Необязательно снова fashion-брендами: лоты могут использоваться под рестораны, фитнес, развлечения, образовательные и бытовые сервисы, медицинские услуги и другие функции, которые нельзя перенести в онлайн.
Камень точат
Некоторые игроки, заявившие о закрытиях магазинов в «каменной рознице», планируют «тотальный уход в онлайн», но и в электронной коммерции всего за два месяца ситуация изменилась кардинально. Однако тренд ухода в онлайн будет усиливаться всё равно, убеждён Максим Евстафьев, коммерческий директор Call to Visit (компания-разработчик платформы управления экспресс-логистикой OneSync): построить и поддерживать качественный интернет-магазин пока значительно дешевле, чем открыть и обеспечить одинаково высокий уровень сервиса в сотнях физических. Если тренд на оптимизацию оффлайн-розницы продолжится, часть её площадей будет как раз переориентироваться с классических торговых объектов на логистическую инфраструктуру: дарксторы, городские склады и распределительные хабы, расположенные ближе к покупателю.
Цезарий Полторак парирует: модель «тотального онлайна» сегодня нежизнеспособна для всех, кроме продавцов канцелярии, бытовой химии и книг, а списывать оффлайн со счетов только из-за e-commerce – «фундаментальная ошибка». Темпы роста чистых онлайн-продаж закономерно замедляются; партнерства брендов со сторонними маркетплейсами становятся коммерчески несостоятельными из-за взлета совокупных расходов с 30% до 61%, включающих 40% комиссии и 21% логистики, перечисляет он. Переварить такую нагрузку не могут даже высокомаржинальные марки, из-за чего известные фэшн-бренды массово прекращают продажи через онлайн-платформы. Уйти в онлайн не способен и аутлет-ритейл, чья бизнес-модель полностью завязана на визит «умного шопинга». Г-н Полторак также указывает на прямую экспансию маркетплейсов в оффлайн, которые открывают собственные мультибрендовые универмаги и покупают розничные сети. Так платформы снижают долю возвратов и получают доступ к более премиальной аудитории.
В «каменную розницу» возвращается и продолжит возвращаться и сам покупатель, считают собеседники CRE: в условиях увеличения времени доставки и цен в e-commerce, физический магазин снова становится главным источником лояльности и мгновенного удовлетворения спроса. Значительная часть аудитории продолжает воспринимать посещение торгового объекта не как транзакцию, а как часть потребительского опыта — эмоцию, отдых, точку взаимодействия с брендом, добавляет Станислава Нажмитдинова. Это продолжит удерживать и даже повышать спрос на оффлайн-площади, в том числе при развитии онлайн-продаж. «ПВЗ преимущественно — маленькие полуподвальные помещения складского типа, где покупатель в ущерб удобству балансирует среди коробок с товарами, толкается с другими, забирая пакетик с заказом рядом с домом, – напоминает Михаил Шепяков. – „Каменная розница“ – совершенно другая история: красивая витрина, отутюженные вещи, улыбчивый персонал, гарантийное и сервисное обслуживание, покупатель ощущает себя не штрих-кодом или битом в СRM-системе, а клиентом бренда, и, поверьте, готов за это платить. Процент таких покупателей немал, так же, как и брендов, годами создававших свой фирменный стиль, историю, и не собирающихся обезличиться-затеряться среди выдач поисковых запросов браузеров и сотен карточек товаров на маркетплейсах». Александр Цой сообщает, что в его универмаг всё чаще теперь обращаются марки, которые пробовали существовать только в онлайне и собирающиеся вернуться в «каменную розницу» именно из-за «утраты узнаваемости»: на маркетплейсах бренд перестает восприниматься как бренд и начинает конкурировать исключительно ценой. Международное исследование Salsify уже фиксирует падение доли ежедневных покупок на маркетплейсах в США, Великобритании и Канаде с 21% до 9% за год; 60% покупателей теперь узнают о новинках в физических магазинах, 67% практикуют вебруминг — выбирают онлайн, а покупают оффлайн. Анна Дычева-Смирнова, управляющий директор ExpoVisionRus, член правления Российской парфюмерно-косметической ассоциации, председатель оргкомитета InterCHARM, считает, что исключён пока уход в «тотальный онлайн» и для косметической розницы: покупателям по-прежнему важно познакомиться с продуктом, получить консультацию, протестировать текстуру или аромат.
Дополнительный фактор — риски, проявившиеся у самой онлайн-модели в последнее время: пожары на складах заставили ритейлеров пересмотреть стратегическую ставку на глобальный онлайн, в том числе из-за растущей зависимости от инфраструктуры маркетплейсов, которая всё чаще не устраивает сети как элемент долгосрочной стратегии, делится Станислава Нажмитдинова. Многие игроки, пытаясь получить прямой доступ к покупателю, активно рассматривают запуск собственных интернет-магазинов и открытие офлайн-розницы, соглашается Михаил Петров.
Но и конкурировать с маркетплейсами исключительно через собственный интернет-магазин невозможно, уверен Александр Хачиян, основатель ИТ-интегратора AWG. Полностью «уйти в цифру» могут только компании с уникальным продуктом или сильной экспертизой, остальным же именно физическое присутствие поможет снизить «зависимость от маркетплейсов». Эксперт напоминает об опыте «Золотого яблока», оффлайн-магазины остаются полноценным каналом продаж, одновременно работая на качество клиентского опыта.
Дёшево и мило
Согласно прогнозам социально-экономического развития РФ, рынок остаётся «в стадии замедления», а сдержанный рост начнется лишь в конце 2026-начале 2027 года. В CORE. XP более оптимистичны: хотя, например, категория «фэшн» действительно лидер по объёму закрытий в ТЦ Москвы (45,1% по количеству и 49,5% по площади; по выборке компаний — Ред.), её доля заметно снизилась по сравнению с I кварталом. Это может свидетельствовать о том, что основной этап оптимизации в сегменте уже пройден.
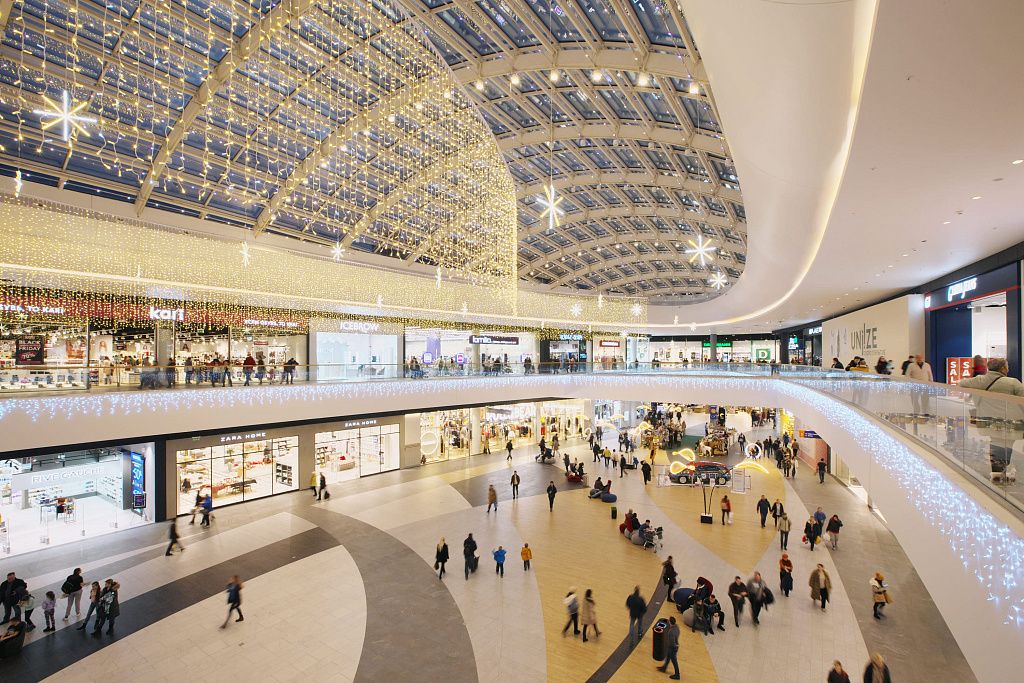
Некоторые торговые центры, например, сознательно наращивают фэшн-сегмент: так, в «Саларисе» категория занимает уже 44% всех торговых площадей, что значительно превышает среднерыночные показатели — 25-30%. В 2026 году команда молла объявила об акценте на «оффлайн-эксклюзивы и коллаборации как инструмент роста трафика и среднего чека». В «Галерее» же, по словам Дмитрия Гашичева, до конца года запланировано открытие реконструированного магазина Befree wow-формата, напоминающего концептуальное арт-пространство. Здесь же в июле после масштабной реконструкции и расширения открылся обновлённый магазин Lime, в котором представлены все три линии бренда — женская, мужская и детская.
Всё активнее на авансцену «каменной розницы», как и в предыдущие кризисы, выходят дискаунтеры, которые по-прежнему могут себе позволить масштабировать бизнес оффлайн и гарантировано обеспечены покупателями, констатирует Станислав Ахмедзянов, управляющий партнер IBC Global. Только Familia (в сети сегодня почти 500 магазинов совокупной площадью более 600 тысяч кв. м — Ред.) за июнь–июль открыла 11 новых торговых точек, что в 3,5 раза больше, чем за аналогичный период прошлого года. С начала 2026 года ритейлер запустил 18 объектов — столько же, сколько за весь 2025 год. Площадь стандартного магазина Familia около 1,2 тыс. кв. м, профильного формата Familia Home — порядка 350 кв. м. Показательно, что часть лотов игрок занимает после ухода из торговых центров или встроенных помещений других арендаторов. Александр Гришак, генеральный директор Familia, подчёркивает, что компания сохраняет стратегию региональной экспансии с фокусом на города-миллионники и ключевые региональные центры, а гибкая модель выбора локаций позволяет интегрироваться в объекты коммерческой недвижимости любого типа и с оптимальными коммерческими условиями.
Впрочем, не так всё плохо и у отдельных игроков в других ценовых сегментах. Так, расширил 12 действующих салонов «в торговых центрах с высоким потенциалом развития» Henderson. В пресс-службе Дома моды Henderson добавили, что компания продолжает рассматривать предложения по запуску новых точек в моллах, где не представлены салоны, и в 2026 году откроется в двух новых проектах, где ранее марка нее присутствовала. Кроме того, игрок активно инвестирует в собственные интернет-магазин и мобильное приложение, и более 85% продаж сегодня проходит через собственные каналы продаж.
Светлана Ярова напоминает и о показательном открытии в стрит-ритейле последних месяцев флагманского магазина Ekonika на Малой Бронной. По её словам, запросы на флагманские магазины на улицах крупных городов участились, но «уже не как на классический магазин, а модный дом или сложное комбинированное пространство». «В этом году я сменила шоу-рум: остался вход „по звоночку“, но поменялся визуальный код, — делится Наталия Лескова, основатель бренда Natali Leskova. — Три с половиной года мы работали в квартире старого фонда, истинный Петербург: печь, скрипучий паркет, орнаменты на стенах. Теперь формат больше похож на современную художественную галерею: на стенах мои холсты, обилие окон, много естественного света». Изменилась и география таких открытий: если раньше их ждали только в центральных локациях, то теперь они появляются и в качественных жилых комплексах бизнес-класса и выше, добавляет Светлана Ярова.
Не уходите, мы доплатим
До конца года разрыв между сильными и слабыми торговыми центрами продолжит расти, прогнозирует Светлана Кузьмина. Сохранится и давление на небольших арендаторов: налоговая нагрузка и индексация аренды никуда не денутся, а запаса прочности у этой группы всё меньше, считает Светлана Ярова. В зоне риска и франчайзинговые точки в «одежде и обуви» и ритейл в помещениях, собственник которых не готов работать с гибкими механиками аренды. Именно там ротация сегодня идёт быстрее всего. Следующий год в ритейле вообще может стать временем непрямой франшизы — партнёрских и дилерских схем, полагает г-жа Ярова. Рынок вернётся к доковидной модели и даже схемам девяностых-нулевых, когда марки были представлены в России через дилеров: со своими складами, собственной управляющей инфраструктурой и собственными торговыми площадями. Расправят крылья, по её словам, предприниматели, которые в своё время пережили челночный бизнес. Сейчас у этих людей снова появляется шанс. Вероятно, вернётся и феномен «псевдоиностранных» марок. «Мы это уже видели в девяностые и нулевые: российские компании производили товар на китайских заводах под собственными придуманными названиями, довозили его до Европы, оттуда завозили обратно и продавали под видом, скажем, испанской-итальянской обуви, — напоминает г-жа Ярова. — Сейчас схема будет другой — другие законы, другое исполнение, — но сам механизм, скорее всего, повторится». Галина Радаева, президент «Союза профессиональных участников рынка франчайзинга», член экспертного совета комитета МСП Государственной Думы РФ, подтверждает, что на франчайзинговом рынке уже фиксируется снижение запросов на покупку новых франшиз и вообще на покупки франшизы.
В 2027 году развитие на рынке торговой недвижимости и в ритейле, вероятно, возобновится, но прежней гонки за площадями уже не будет, резюмирует Павел Люлин. Бум гигантских флагманов локальных сетей исчерпает себя из-за высоких инвестиционных затрат (CAPEX), а развитие будет строиться на жестком финансовом прагматизме, прогнозирует Цезарий Полторак. В первую очередь, развиваться и открывать новые проекты начнут оффлайн-универмаги маркетплейсов, аутлеты, международные бренды из менее восприимчивых к рискам стран вроде Турции, Италии, Франции и Германии, а также игроки в новых нишах локального спорта, детского «премиума», инклюзивной моды и дизайнерских марок. Финансовая модель строительства торгового центра уже давно не является инвестиционно-привлекательной для реализации проектов не в рамках МФК и КРТ, поэтому в случае уверенного снижения ключевой ставки в следующем году, 2027-й станет годом исключительно реконцепции и редевелопмента, убеждена Мария Кочйигит.
Пока же всё больше профильных организаций пишут «последние письма надежды», ссылаясь на катастрофическую для отрасли ситуацию (это касается и ритейла, и производственного сегмента легпрома — Ред.), вздыхает Александр Перемятов. «Например, мы впервые можем столкнуться с критическим разрушением легпрома и ритейла на примере целого региона, Ивановского текстильного кластера, — поясняет г-н Перемятов. — Что не было добито там изменениями ценовой политики работы с крупнейшими маркетплейсами, фактически добивает ситуация, сложившаяся с логистической и складской системами тех же маркетплейсов. Так что вполне правдоподобно в 2027-м выглядит сценарий заморозки любой активности на рынке. Ну, а для торговых центров единственный возможный план действий сегодня — любыми способами, чуть ли не доплачивая, удерживать у себя арендаторов».