Минпромторг и пустота
Автор: Ольга Мягченко
ПРЕЗИДЕНТСКИЕ ОТКРЫТИЯ
21 декабря 2007 года президент Владимир Путин, глава Совета Федерации, а тогда петербургский губернатор Валентина Матвиенко и председатель совета директоров Магнитогорского металлургического комбината (ММК) Владимир Рашников торжественно заложили первый камень в строительство завода по производству штампованных автокомплектующих в Колпино, под Санкт-Петербургом.
ММК доверил проект «дочке» — ЗАО «Интеркос-IV„ — и ориентировал его на нужды активно создававшихся тогда в России автозаводов. Это и производство Toyota, которое в тот же день в Шушарах открыли Путин с Матвиенко, и первый в новой России иностранный автозавод Ford, в 2002 году стартовавший во Всеволожске (Ленинградская область), и уже строившиеся на тот момент General Motors и Nissan. На компоненты „Интеркос-IV„ также рассчитывали петербургские предприятия по выпуску бытовой техники Bosch-Siemens и Electrolux.
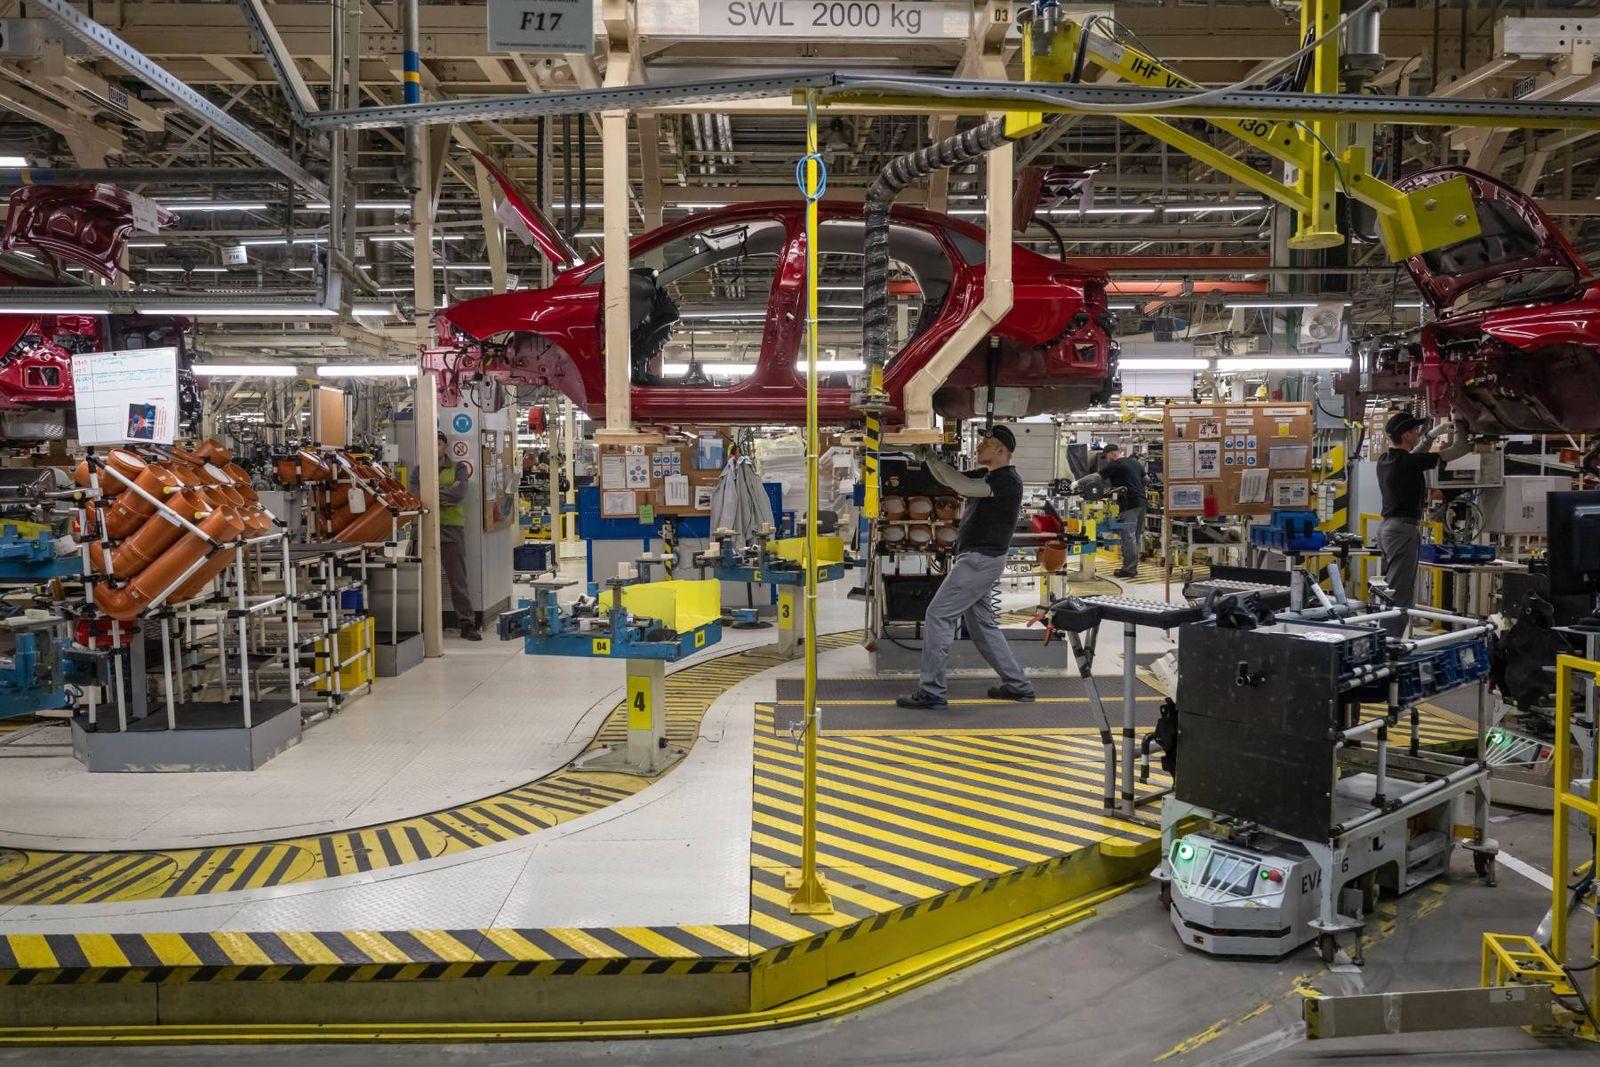
Президент в день посещения двух автопроизводств — в Шушарах и Колпино — как обычно, был щедр на шутки. Некоторые из них из сегодняшнего дня выглядят как черный юмор. Например, в беседе с экс-главой корпорации Toyota Хироси Окуда Владимир Путин предположил, что скоро сотрудники петербургской Toyota будут праздновать Новый год по восточному календарю. И не ошибся. Правда, у «восточной ориентации» был четырехлетний перерыв. Toyota остановила производство в марте 2022 года, через год завод был передан ФГУП «НАМИ» (структура Минпромторга РФ). Но летом 2026-го его расконсервировали: теперь здесь собирают китайские авто Senat.
Из-за большого скопления автомобильных проектов Петербург в середине 2000-х стали называть российским Детройтом — пугающее пророчество, учитывая, в какие трущобы сейчас превратился этот американский город в штате Мичиган. Многие российские автозаводы (и не только их), оказалось, ждала похожая участь. Как и было обещано, цеха «Интеркос-IV„ в Колпино заработали в 2010 году, красную ленточку снова перерезали Владимир Путин (в тот момент — глава правительства) с Валентиной Матвиенко. Однако после присоединения к России Крыма в 2014 году и введения масштабных антироссийских санкций иностранные производители один за другим стали покидать страну, спрос на продукцию колпинского предприятия упал. В 2016 году „Интеркос-IV„ начал сворачивать производство, а в 2017-м полностью остановил. Какое-то время ММК собирался переделать его в индустриальный парк, потом несколько раз выставлял актив на продажу. В последний раз — в 2021 году. Кто сейчас владеет зданием и как оно используется, выяснить не удалось.
Другому крупному проекту, запущенному с помпой, повезло гораздо меньше. В 2012 году Владимир Путин принял участие в закладке Восточного нефтехимического завода «Роснефти» в порту Находка. «Роснефть» обещала завершить стройку в 2017-м и вложить в проект 173 млрд рублей.
Завод должен был стать «основой для создания нефтехимического кластера в регионе» и перерабатывать 15,3 млн тонн нефти в год, производя полиэтилены, бензол, керосин и прочие продукты, говорится на сайте «Роснефти».
Но дальше первого камня дело так и не пошло. Периодически о заводе вспоминают. Например, в феврале 2026 года СМИ сообщали, что правительство РФ якобы хочет реанимировать проект в Находке уже за 1,5 трлн рублей. Учитывая сегодняшнюю экономическую ситуацию, выглядит не очень реалистично. Камни в строительство мусороперерабатывающих заводов (МПЗ) президент не закладывал, но имел к этой теме непосредственное отношение. На пресс-конференции в декабре 2018 года он заявил, что к 2024 году таких заводов в стране появится «хотя бы» 200: «Я не знаю, хватит ли этого, но хотя бы 200 мы должны сделать».
До этого, в июне 2017 года, компании АГК-1 и АГК-2 (входят в «РТ-Инвест финанс», все вместе — структуры «Ростеха») выиграли инвестиционный конкурс на строительство пяти МПЗ: четырех в Подмосковье и одного в Татарстане. Их стоимость — 150 млрд рублей, запуск планировался на 2022 год.
В 2020-м «Ростех» договорился с ВЭБ о строительстве еще минимум двадцати пяти аналогичных заводов в разных регионах России за 600 млрд рублей. На это ВЭБ обещал выделить 200 млрд.
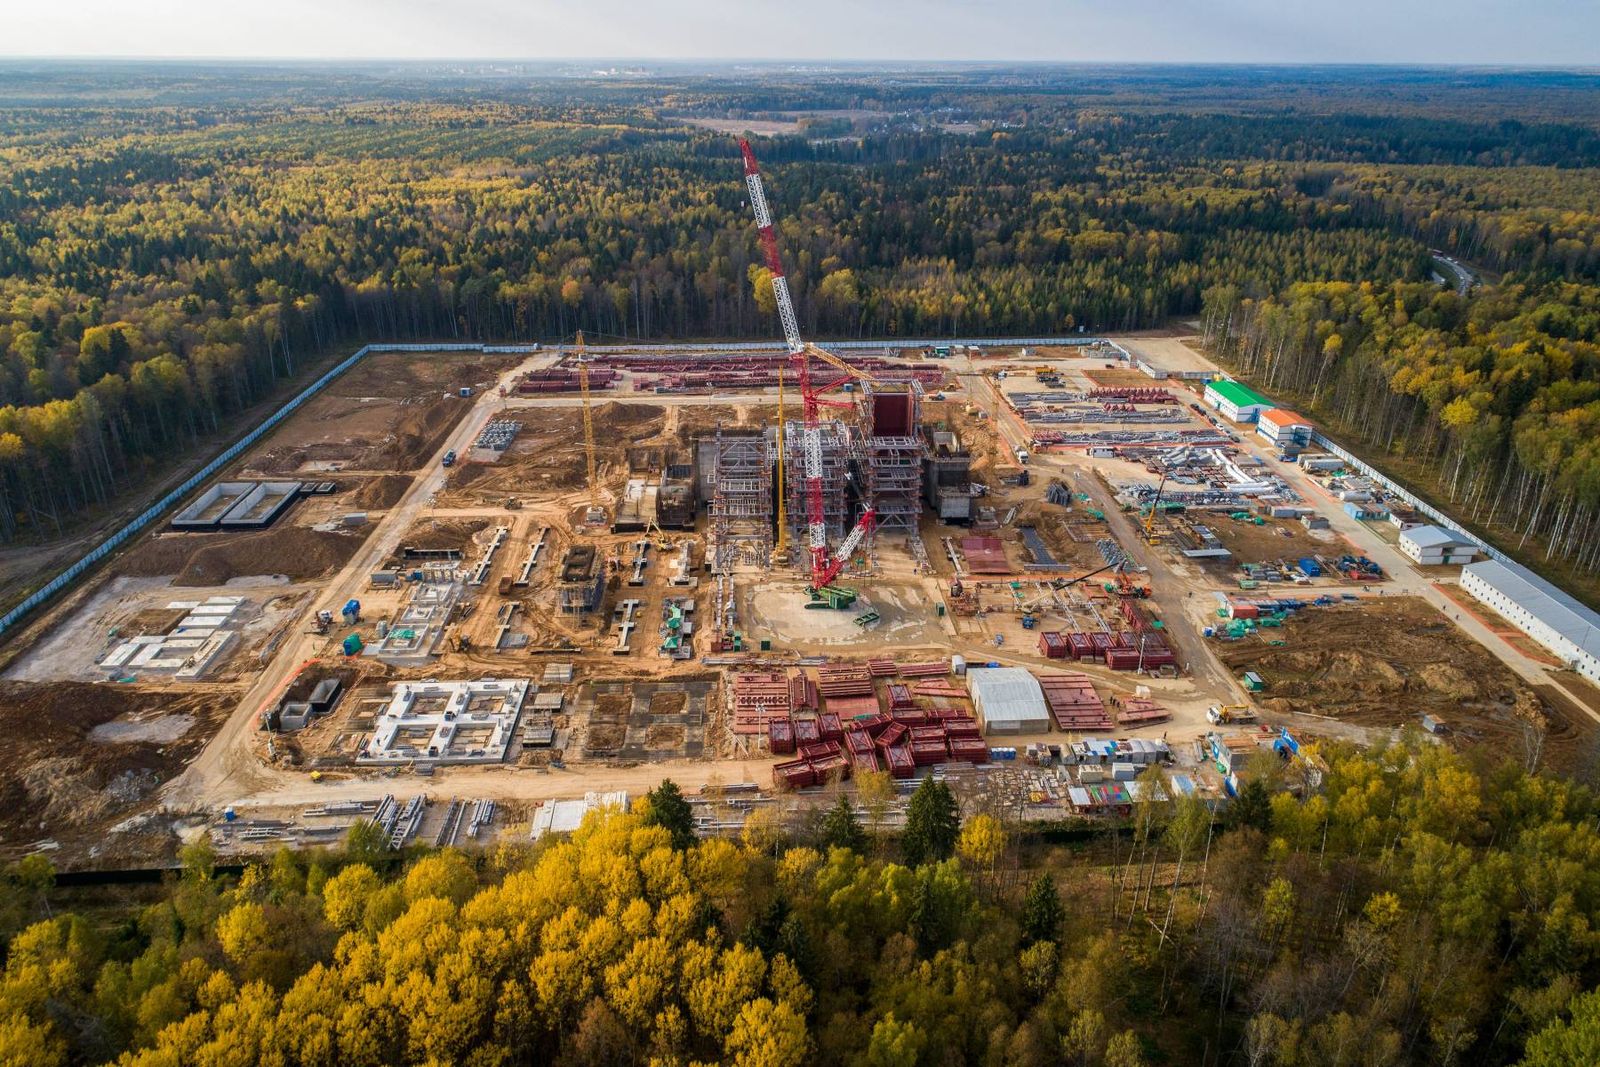
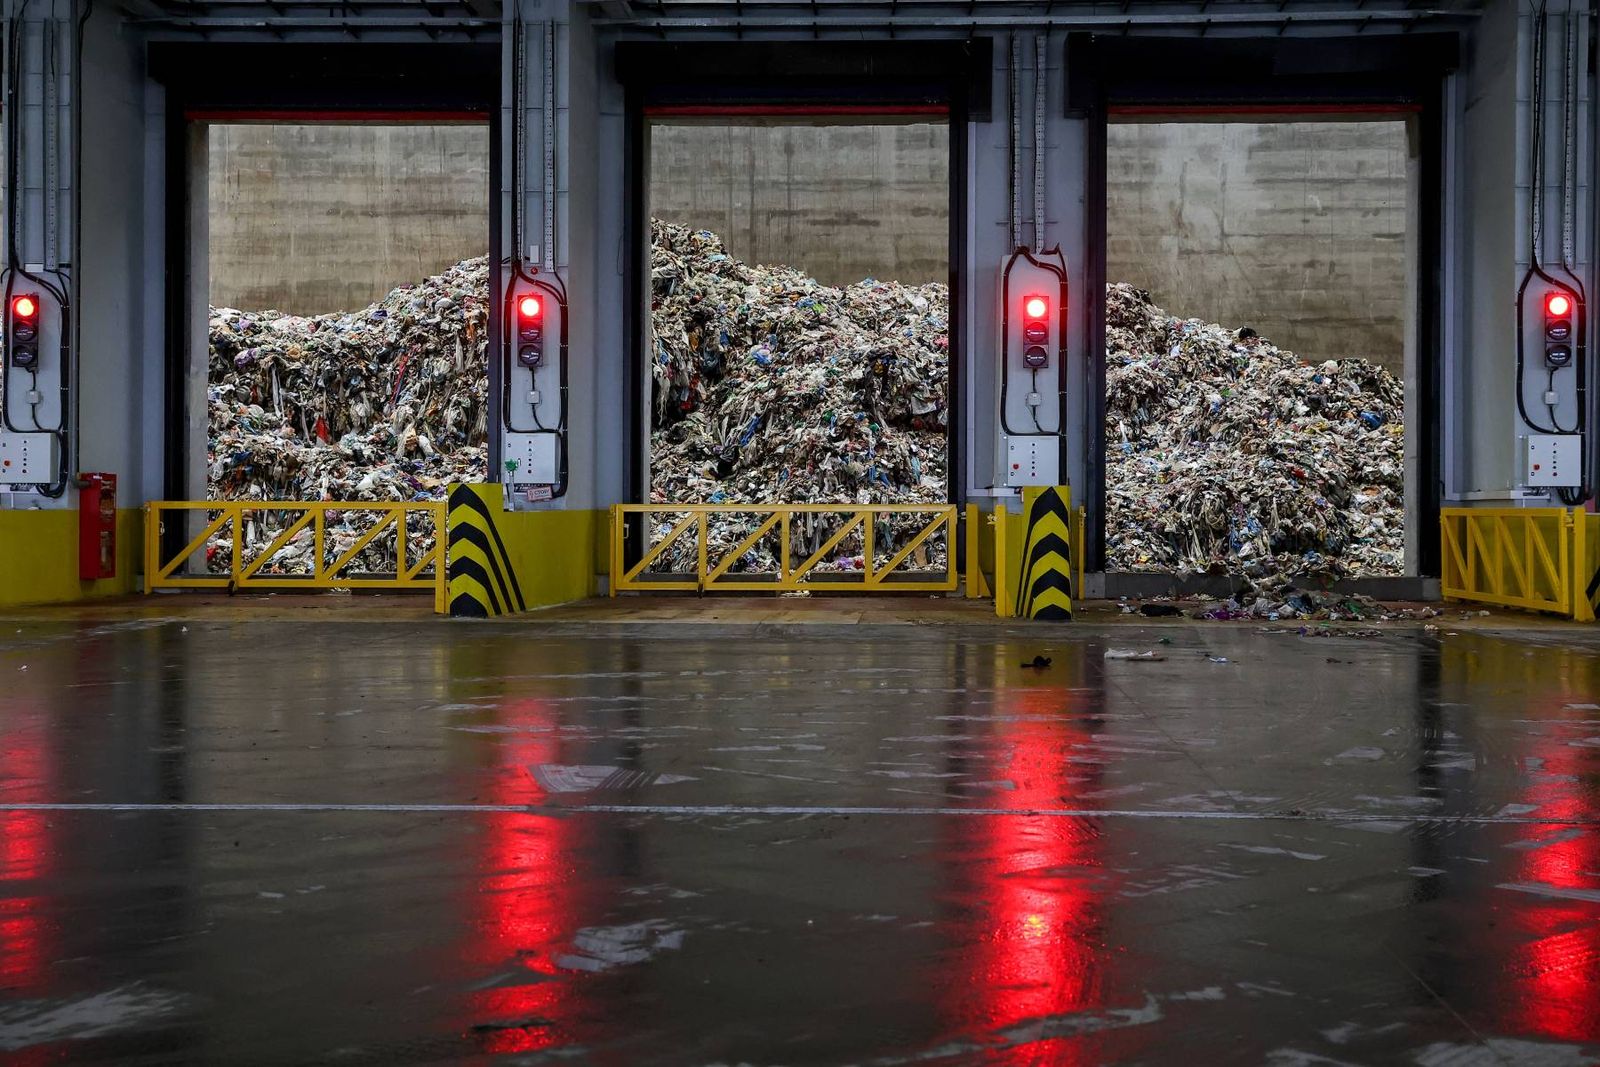
Перерезать ленточки на их открытии президенту не довелось: из заявленных 30 МПЗ пока работает только один — в подмосковном Воскресенске. Он сдан с опозданием больше чем на два года — в декабре 2024-го. «Уверяю вас, что на будущий год еще один завод начнет работать», — сказал гендиректор «Ростеха» Сергей Чемезов на встрече с Владимиром Путиным в июне 2025 года. Речь шла о заводе в подмосковном Могутово, который, по словам Чемезова, на тот момент был готов на 92%. Остальные три проекта отложены «до лучших времен», признал глава «Ростеха». Из-за санкций в 2022 году стало недоступно оборудование швейцарско-японской компании Hitachi Zosen Inova, на которое рассчитывал «Ростех» (на старте предполагалось, что большая часть оборудования будет отечественной). Да и денег не хватает, посетовал Чемезов. С 2017 года стоимость строительства пяти МПЗ подорожала почти на четверть, до 185 млрд рублей.
О том, что на самом деле в 2026 году второй МПЗ не введут, широко не сообщалось: 29 декабря 2025 года кабмин РФ скорректировал постановление об их строительстве, снова сдвинув сроки. Для завода в Могутово — на два года, до 31 декабря 2027-го, для трех остальных — до 31 декабря 2029-го.
Судя по последнему видеоотчету со стройплощадки в Могутово от 16 ноября 2024 года, а также по материалам совещания у вице-премьера Дмитрия Патрушева за январь 2025-го, завод действительно практически достроен. На других объектах ростеховской «мусорной пятерки» тоже довольно высокий уровень готовности. В «Ростехе» не стали объяснять CRE, как сейчас используются эти МПЗ, законсервированы ли они, планируется ли как-либо задействовать эти площадки, если мусоропереработка так и не вернется в число приоритетов в стране.
МИЛЛИАРДЫ НА ПЕРЕЗАПУСК
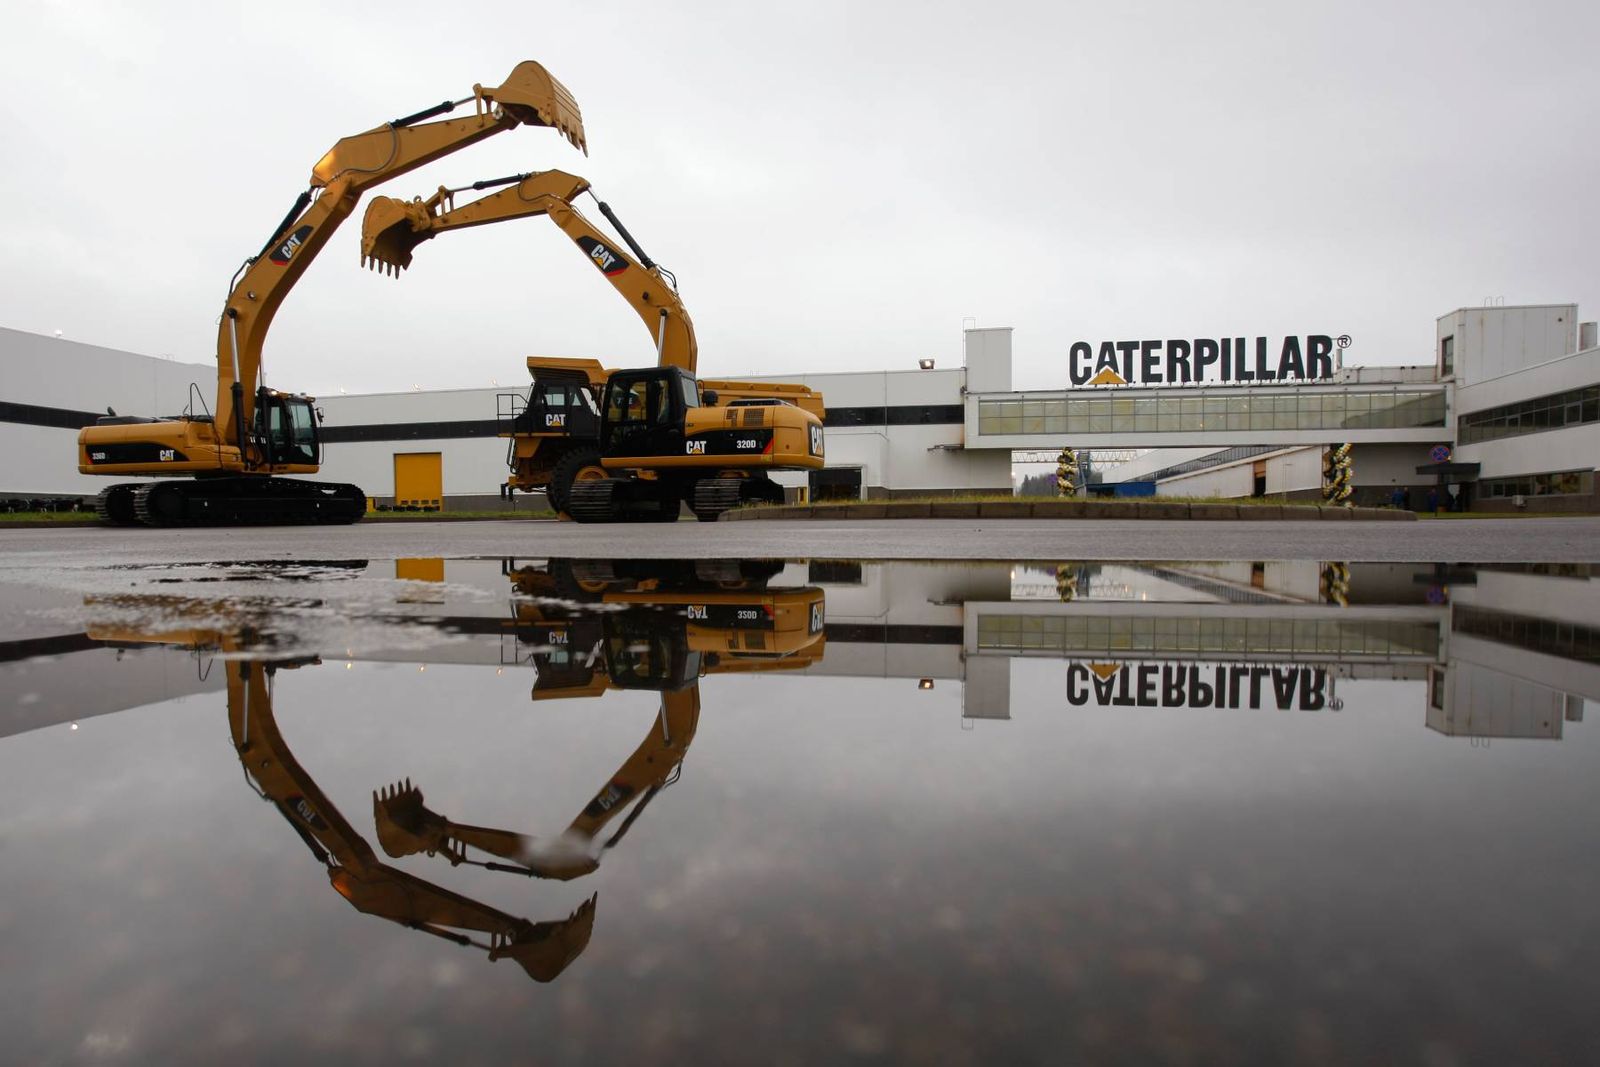
Даже возобновление в старых цехах производства той же продукции — дорогое удовольствие. Пример — бывший американский Caterpillar, который в марте 2022 года остановил работу в Ленинградской области, а в 2023-м президент России Путин подписал распоряжение о передаче завода компании «ПСК — Новые решения», которая принадлежит бывшим топ-менеджерам Сбербанка Кириллу Полишкину и Яну Вейцману. В 2026-м здесь снова стали собирать экскаваторы. Но не американские, а китайские. На перезапуск завода его новый владелец ООО «Тосно» (принадлежит группе «Горизонт» Александра Мигаля) потратил 0,5 млрд рублей.
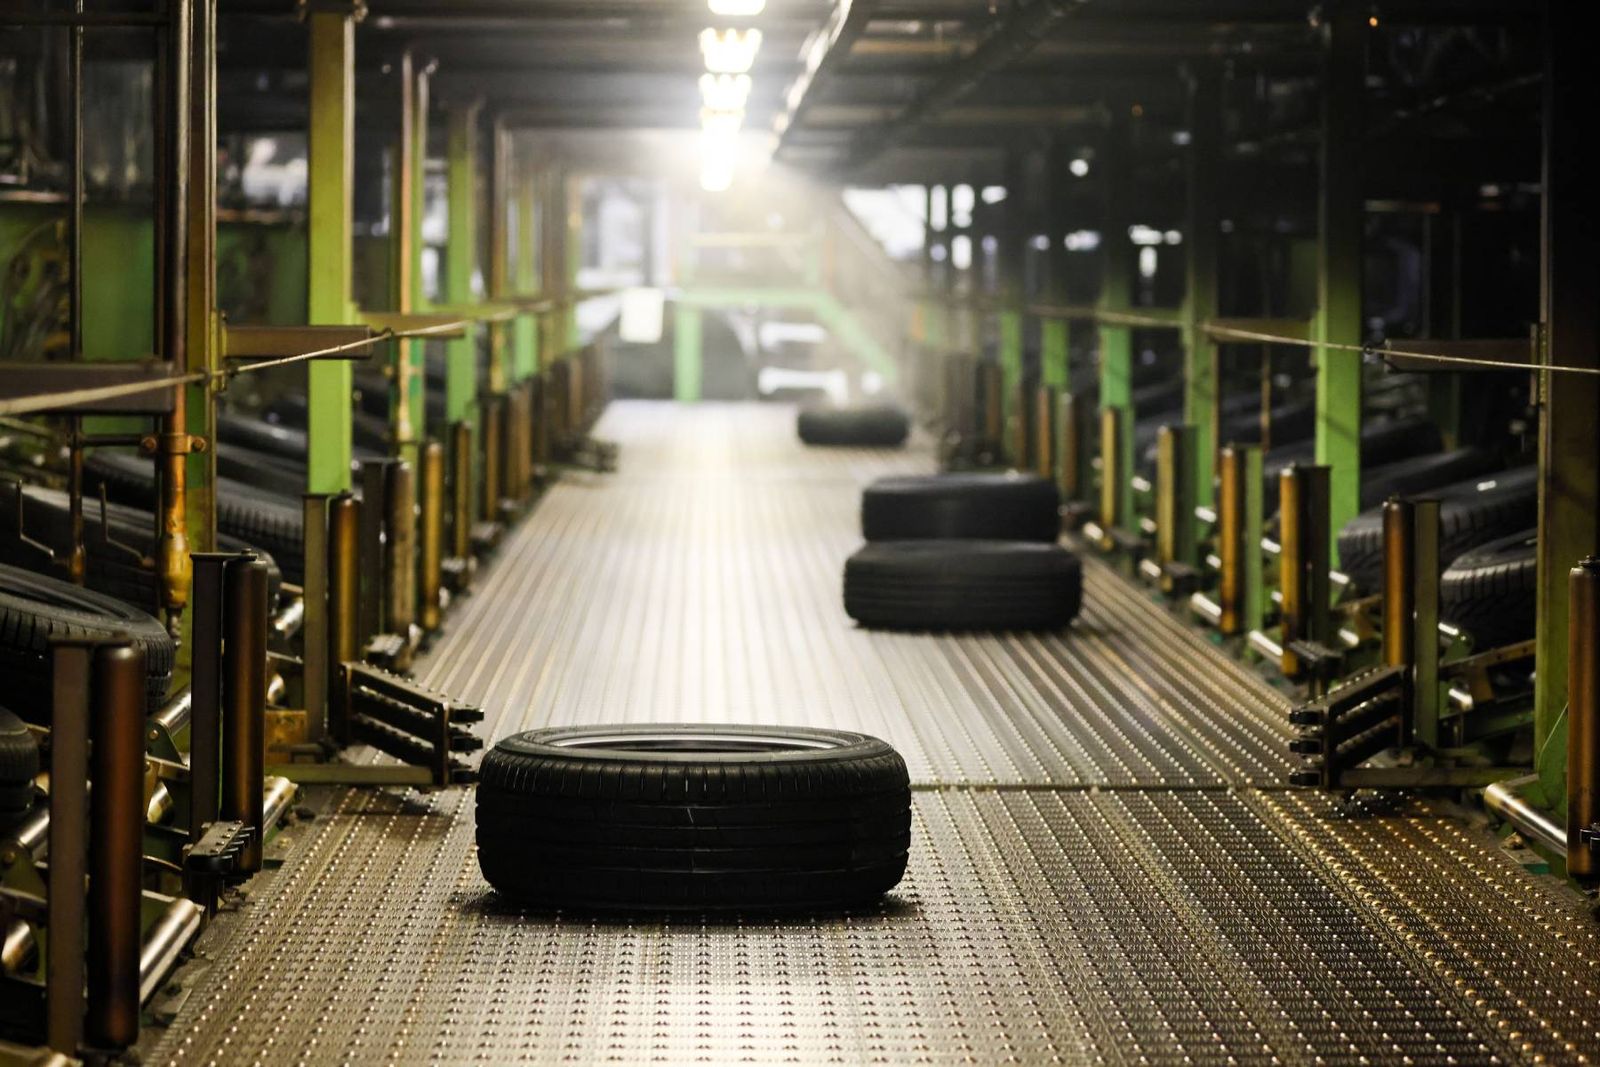
Борис Мошенский, генеральный директор консалтинговой и управляющей компании Maris, не видит серьезных проблем, связанных с уходом иностранных предприятий. «Часть иностранных компаний ушла, но производства остались. Они сменили менеджмент, собственников, но как производили продукцию, так ее и производят. Вот, пожалуйста, завод Nokian Tyres — тому пример», — говорит Борис Мошенский.
Речь об одном из крупнейших в прошлом шинных заводов в Европе, который во Всеволожске выпускал продукцию под брендами Hakkapeliitta и Nordman. В 2022 году финская Nokian Tyres ушла из России, в 2023-м продала свои активы «Татнефти». Сейчас предприятие принадлежит «Татнефтехиминвест-Холдингу» и делает шины под брендом Ikon Tyres. Если площадка находится в удачной локации, то она будет востребована, считает Борис Мошенский. «Мы участвовали в сделке по продаже современного небольшого завода по производству автокомпонентов. Это был подрядчик крупных производителей, компания прекратила свою деятельность в России. Небольшое производство, около 5 тыс. кв. м, заточенное на определенные операции. Здание приобрела компания, которая занималась совсем другим видом деятельности, но этот объект им подошел», — рассказывает г-н Мошенский.
Примеров, когда пустовавшие цеха занимает компания другого профиля, немало, признает Дмитрий Тортев, член Экспертного совета Комитета по защите конкуренции Госдумы. Однако «для каждого такого успешного кейса есть три случая, когда новый собственник или арендатор через год-два съезжает, не справившись с издержками на переоборудование». По его оценке, смета на реконструкцию типового советского цеха площадью 10–15 тыс. кв. м под современное производство (замена перекрытий, усиление фундамента, новая электрика, климат-контроль) сегодня составляет 30–50 тыс. рублей за кв. м, то есть от 300 млн до 750 млн рублей за объект. «При текущей ключевой ставке кредит на такие работы обслуживать невозможно», — констатирует Дмитрий Тортев.
Кроме того, значительная часть производственных объектов находится в залоге у банков, имеет споры о собственности или незавершенные процедуры банкротства. Инвестор не заходит в проект, где первые полтора года занимают суды. Скажем, цех Кировского завода на проспекте Стачек в Санкт-Петербурге не могут достроить с 2008 года из-за совокупности факторов: высокая стоимость завершения строительства (оценивается на сегодня в 2–3 млрд рублей), конфликт собственников и отсутствие якорного заказчика, готового взять объект в аренду на старте.
Инвестиции в покупку и переоборудование предприятий все чаще исчисляются миллиардами. Например, АО «Романов» (входит в концерн «Алмаз-Антей») до 2027 года намерено вложить 17 млрд рублей в развитие площадки в Петербурге. Здесь до 2022 года собирали грузовики Scania и MAN, а теперь — грузовые машины БАЗ (Брянский автозавод, также входит в «Алмаз-Антей»).
Миллиарды потребовались и на реанимацию заводов шведской ИКЕА, которая также покинула Россию в 2022 году. Ей удалось продать свои активы, в отличие от многих других иностранных предприятий, которые их просто потеряли. По оценке экспертов, ИКЕА могла получить от реализации трех объектов 15 млрд рублей. Два из них — в Ленинградской и Кировской областях — купила лесоперерабатывающая компания «Лузалес» и выпускает там мебель. Третий — в Новгородской области — приобрел петербургский «Слотекс», он делает здесь ДСП.
Сколько денег новые владельцы вложили в переоборудование площадок и насколько сложным был этот процесс, в «Слотексе» не ответили. В прошлом году руководство компании заявляло, что она инвестировала в развитие двух своих объектов больше 3 млрд рублей, не считая затрат на покупку. Второй завод — на базе бывшего Ford во Всеволожске, где «Слотекс» в апреле 2025-го запустил производство бумажно-слоистого пластика. Только на оборудование для этого завода компания потратила 900 млн рублей. Она арендовала лишь 24 тыс. кв. м из более чем 70 тыс., которые занимал Ford. Остальные площади по-прежнему не задействованы. Ford закрыл производство в регионе еще в 2019 году, в 2022-м продал завод корейскому производителю автокомпонентов Sungwoo Hitech. Но он так и не приземлился в Ленобласти: потребности российского рынка в автокомпонентах относительно невелики из-за падения автопрома. Например, выпуск легковых машин в РФ с 2019 года обвалился более чем вдвое: с 384 тыс. штук по итогам первого квартала 2019 года до 180 тыс. в 2026-м.
Видимо, дефицит спроса в совокупности с антироссийскими санкциями побудили ООО «Юнипрес рус» («дочка» японской Unipres) в декабре 2022 года снести собственный завод в петербургском Парголово. Компания построила его, чтобы снабжать автокомпонентами расположенный тут же Nissan. Но тот в 2022 году лишился своего завода, который перешел в собственность государства. Сейчас тут «АвтоВАЗ» выпускает
Lada Iskra. Unipres могла бы наладить связи с российским игроком, но выбрала вариант «не доставайся же ты никому».
ЦЕХОВОЙ ДОЛГОСТРОЙ
Снос — исключительный случай. Обычно все-таки промышленную недвижимость стараются задействовать. Но переоборудование под новые цели требует столь серьезных инвестиций, что подчас делает экономику таких проектов невыгодной. В результате здания пустуют годами, а то и десятилетиями.
Яркий пример — недостроенный цементный завод, который в Калужской области планировала возвести Master Group AG Надежды Бажановой. В предприятие собирались вложить 27,5 млрд рублей и сдать еще во второй половине 2015 года, но проект был заморожен (опять санкции после Крыма). А в 2018 году Калужский цементный завод признан банкротом. ВЭБ и «ВЭБ Инжиниринг» предъявили к нему требования на 36,3 млрд рублей.
В 2022 году на банкротных торгах актив за 8,95 млрд рублей купили структуры Akkermann Cement (входит в холдинг USM Алишера Усманова). Новый владелец намеревался вложить в достройку предприятия 30 млрд рублей и запустить завод 31 декабря 2027 года. Но в апреле 2024-го калужский губернатор заявил, что «те договоренности, которые были два года назад о возобновлении работы, по стечению обстоятельств не удалось реализовать». Начался поиск нового инвестора. В июне 2025 года ВЭБ на ПМЭФ договорился с китайским инвестпартнером, что тот поможет достроить завод за три-четыре года. В сентябре появилась информация, что на базе недостроя организуют кластер стройматериалов совместно с китайской компанией «Чжунсинь Груп Инжиниринг Консалтинг». В марте 2026-го сообщалось, что завод достроят в 2029-м. Готовность его оценивается более чем на 50%.
Сейчас актуальность достройки выглядит спорной: строительство в России сокращается, так что спрос на цемент падает. В 2025 году он снизился на 9,4%, в первом квартале 2026-го — еще на 23,5%. Но калужский губернатор Владислав Шапша надеется, что к 2029 году проблемы рассосутся и «спрос на цемент будет значительным».
Нет ясности и со сроками запуска маслосырозавода, который с 2017 года строится в Новосибирской области. Его планировали открыть в 2020 году. В 2021-м стройку приостановили, а в 2022 году проект заморозили из-за проблем с финансированием. В 2023 году работы возобновили, и к 2025-му основной объем был выполнен. Но запуск производства неоднократно переносили. По данным на февраль 2026 года, открытие завода отложили на 2027-й.
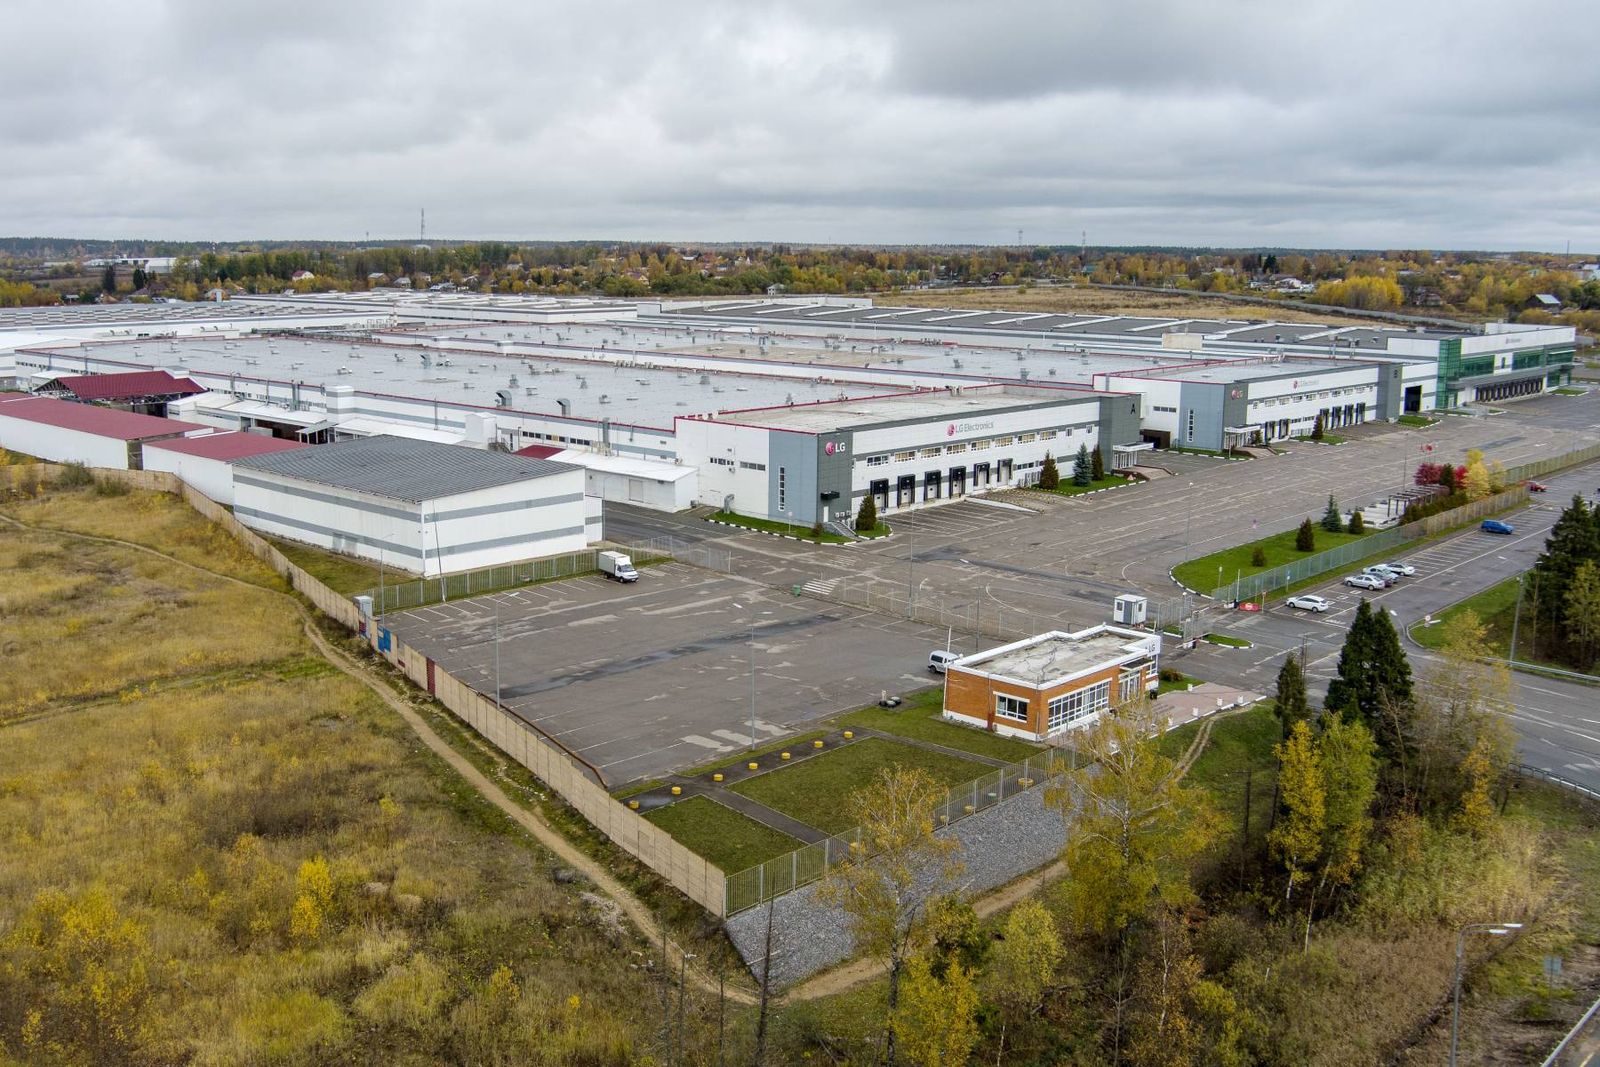
Сложная судьба у завода по производству бытовых приборов LG Electronics, построенного в 2006 году в поселке Дорохово Московской области. Он был остановлен в марте 2022-го, в 2024 году началась постепенная расконсервация завода. В марте 2025-го российское юрлицо компании — ООО «ЛГ Электроникс Рус» — заявило, что в течение нескольких лет полностью восстановит российское производство. Но уже на следующий год предприятие ощутило последствия охлаждения российской экономики, которое выразилось в сокращении спроса на бытовую технику. Выручка «ЛГ Электроникс Рус» по итогам 2025 года снизилась на 10%, до 37 млрд рублей против 41 млрд в 2024-м.
Документы Росаккредитации, позволяющие LG выпускать продукцию в России, действуют до 13 февраля 2030 года. Не исключено, что компания не сама будет использовать свои подмосковные цеха, а сдаст их китайским или турецким предприятиям, которые интересуются этой площадкой.
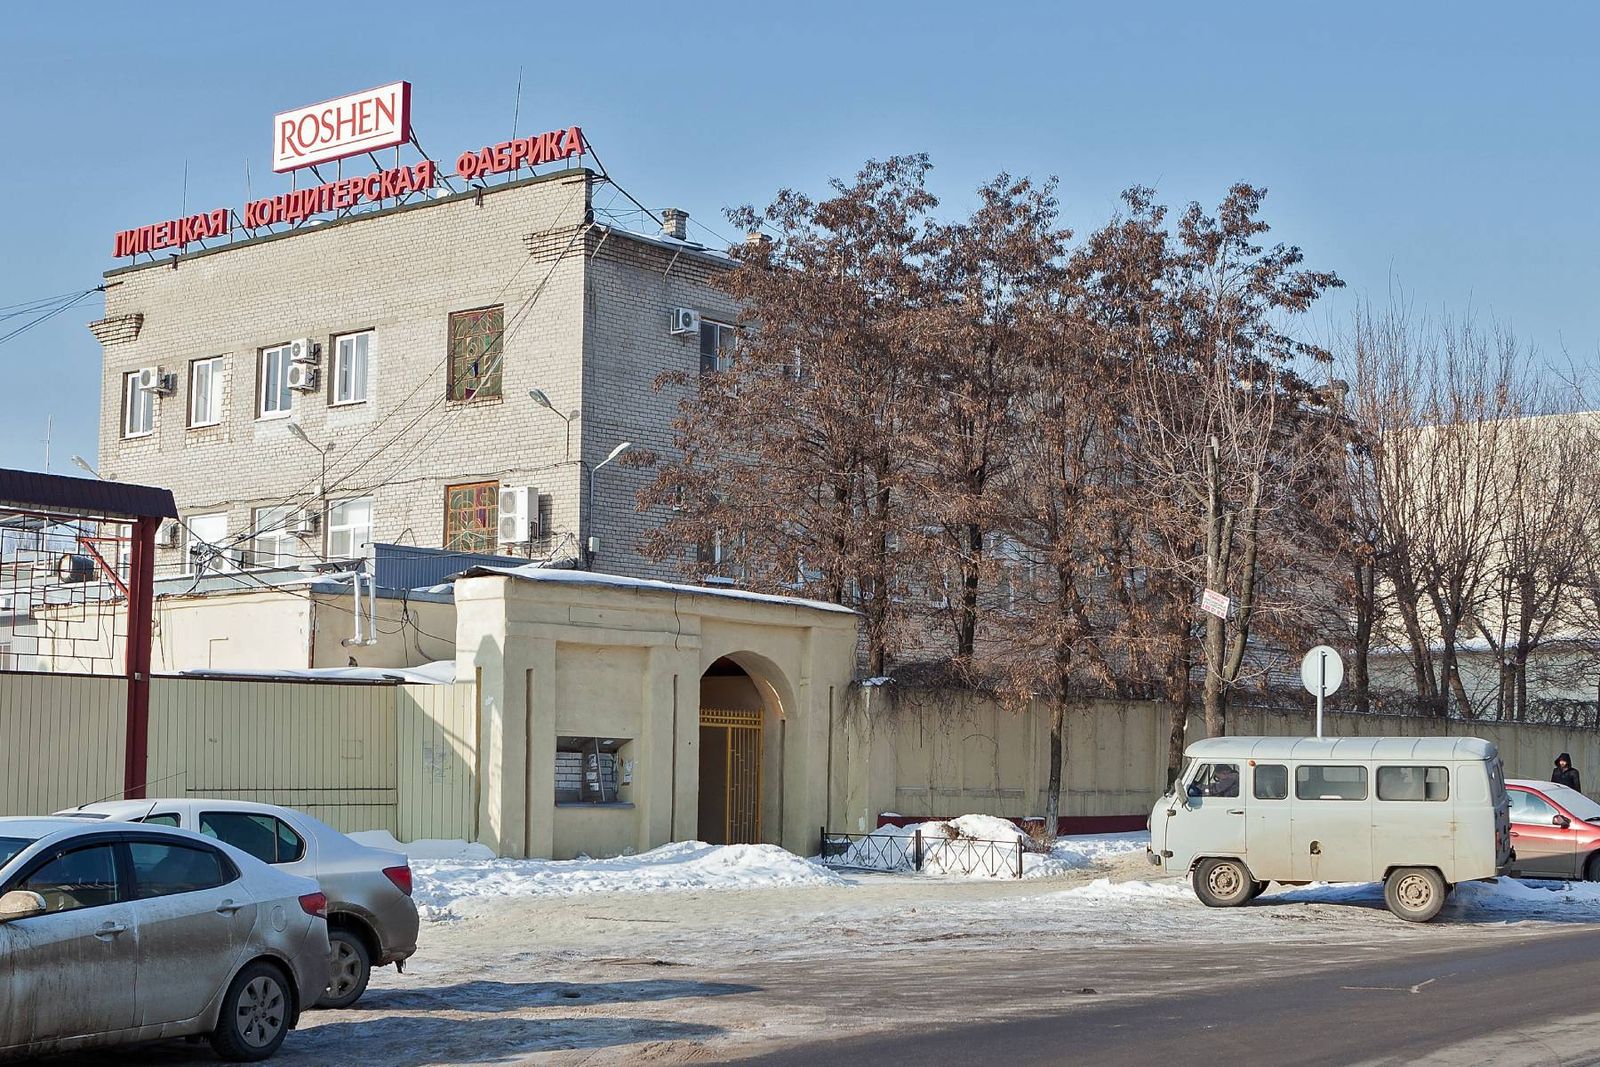
Уже почти десять лет закрыта липецкая кондитерская фабрика «Рошен». В прошлом региональный монополист, «Рошен», принадлежавший экс-президенту Украины Петру Порошенко, прекратил производство в 2017 году. Этому предшествовала череда претензий со стороны российских контролирующих органов. Так совпало, что они активизировались в 2014 году, после крымских событий, и вылились в серию уголовных дел и штрафов, в результате парализовавших работу предприятия.
В 2024 году фабрику национализировали. Сейчас она по-прежнему бесхозна, а ее имущество растаскивают мародеры.
ПЛЮС МИЛЛИОН «КВАДРАТОВ» В ГОД
Единой статистики по незадействованным промышленным площадкам в России нет, однако речь идет о тысячах объектов и десятках миллионов квадратных метров, комментирует Ярослав Кабаков, директор по стратегии ИК «Финам».
В Минпромторге РФ многочисленные попытки корреспондента CRE выяснить масштаб проблемы оставили без внимания. «Не готовы предоставить комментарий», — отреагировал и Российский союз промышленников и предпринимателей.
О ситуации с востребованностью площадок в обрабатывающих производствах можно судить по косвенным признакам. Например, по данным ежемесячного мониторинга предприятий нефинансового сектора, который ведет Банк России. Он опрашивает компании с просьбой оценить ситуацию на их предприятии не количественно, а качественно: стало лучше или хуже, чем было.
Динамика такова: с июля-августа 2024 года только средние и мелкие компании были недовольны объемом своего производства, а с марта 2025-го к ним присоединились и крупные предприятия. С прошлой весны все они говорят о снижении производства, причем уровень этого снижения растет.
Еще один красноречивый показатель — «демографическая» динамика бизнеса, которую отслеживает FinExpertiza. «Рождаемость» предприятий в России стабильно падает с 2016 года. В 2015-м, после введения первых масштабных антироссийских санкций, бизнес слегка встрепенулся: число созданных компаний выросло почти на 7% год к году. Но эффект оказался недолгим: уже в следующем году начался спад. На пару лет (2022–2023 гг.) забрезжил рост (+9% к уровню 2021-го), но потом «бизнес-демография» опять упала.
В 2025 году «рождаемость» компаний оказалась минимальной с 2011 года. Причем 15 лет назад «снижение имело разовый и краткосрочный характер и сопровождалось последующим восстановлением», указывают авторы обзора. Теперь же на восстановление рассчитывать не приходится.
«Снижение „рождаемости“компаний — это тренд последних лет, и в ближайшее время предпосылок для его разворота не ожидается“, — говорит в отчете за 2025 год Елена Трубникова, президент FinExpertiza.
«Смертность» предприятий тоже снижается, что логично, раз игроков становится все меньше. Тем не менее с 2016 года почти всегда компаний «умирало» намного больше, чем создавалось. Исключение — 2024-й, когда было зарегистрировано 216 тыс. предприятий, а ликвидировано 203 тыс. Данные FinExpertiza — это «средняя температура по больнице»: эксперты не вычленяют производственные сегменты. Можно предположить, что раз в последние десять лет идет стабильное превышение «смертности» над «рождаемостью», то постепенно накапливается и объем освобождающихся помещений.
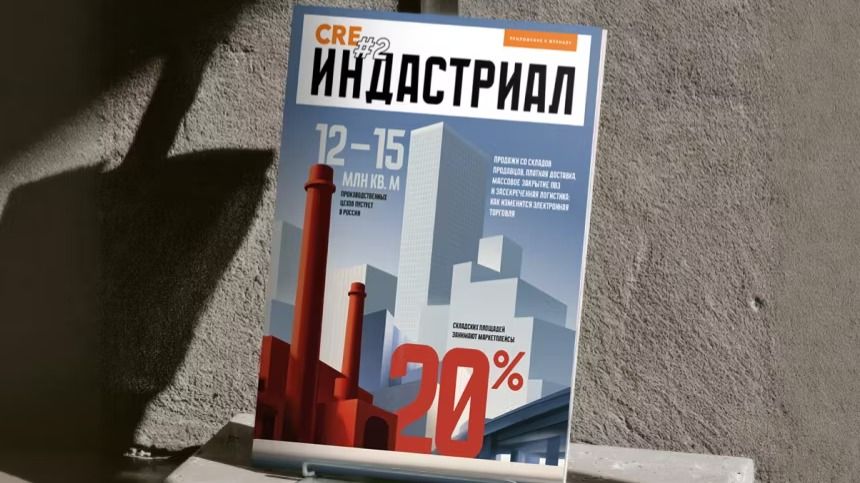
Источником для более прицельной оценки ситуации могут служить исследования Центра макроэкономического анализа и краткосрочного прогнозирования (ЦМАКП). Дмитрий Тортев, ссылаясь на аналитику ЦМАКП и NF Group, сообщил, что, по примерным оценкам, совокупный объем пустующих производственных площадей в стране на начало 2026 года составлял 12–15 млн кв. м, из которых около 60% приходится на объекты, построенные до 2000 года. «Этот показатель растет. В 2023–2024 годах ежегодный приток незадействованных площадей составлял примерно 600– 800 тыс. кв. м, а в 2025 году, по предварительным данным, он превысил 1 млн кв. м. Основные источники пополнения — банкротства компаний (прежде всего в машиностроении, легкой промышленности и деревообработке) и в меньшей степени уход иностранных игроков, чьи локальные производства были узкоспециализированными», — рассказал Дмитрий Тортев.
«ПО НАИХУДШЕМУ СЦЕНАРИЮ»
В начале 2025 года ЦМАКП говорил, что более 20% предприятий обрабатывающей промышленности имели критически высокий уровень долговой нагрузки. Доля компаний с высоким риском банкротства выросла с 5,8% до 12,5%. Эксперты ЦМАКП прогнозировали «масштабный скачок корпоративных банкротств» в производственных отраслях.
Эти прогнозы сбываются. «Большинство отраслей промышленности РФ стагнирует или ушло в минус», — констатировал в январе 2026-го замгендиректора ЦМАКП Дмитрий Белоусов. Инвестиции в основной капитал, которые, по наблюдениям центра, неизменно росли с 2018 года, столь же неизменно падают с начала 2025-го.
В некоторых отраслях ситуация особенно острая. Скажем, в сегменте производства дорожно-строительной техники (ДСТ) она «складывается по наихудшему сценарию», считает Денис Кудрявцев, гендиректор ассоциации «Спецавтопром». Производители ожидали, что обстановка начнет улучшаться в 2026 году, но стало только хуже. Спецтехнику у производителей сегодня закупают только под бюджетные проекты, а в коммерческом сегменте — «фактически полное отсутствие» спроса. В результате отгрузка ДСТ в первом квартале 2026 года обвалилась вдвое (до 5,8 млрд рублей), отмечают в ассоциации «Росспецмаш».
На вопрос CRE о том, сколько производственных площадок сейчас не задействовано, в этой организации ответили: «Среди действующих членов Ассоциации производителей дорожно-строительной техники нет тех, кто бы полностью остановил свою деятельность в последние годы. Среди бывших тоже такого не припомним. Если что-то и было, то единичный случай».
О том, какова динамика высвобождения незадействованных производственных площадей, как они используются, есть ли на них спрос со стороны других бизнесов, в ассоциации не уточнили. В «Спецавтопроме» запрос CRE проигнорировали. Промолчали Объединенная металлургическая компания и Алюминиевая ассоциация.
«Без комментариев», — отреагировали на аналогичный запрос CRE в Ассоциации предприятий черной металлургии «Русская сталь». В декабре 2025 года СМИ сообщали о письме этой ассоциации первому вице-премьеру Денису Мантурову, где говорилось о затяжном кризисе в отрасли. Спрос на металлопрокат в РФ в 2025-м снизился на 14% и стал минимальным с 2011-го. Экспортом этого не компенсировать: там тоже идет замедление, плюс давление китайского металла. В результате экспорт металлопроката из России с 2021 года к 2024-му снизился на 35%. Кризис на рынке стали затянется на весь 2026 год, уверены эксперты.
Из регионов в последние несколько лет поступают тревожные сигналы. Например, еще в мае 2024 года компания «ТендерПро», которая специализируется на организации и проведении закупок через электронные торговые площадки, обнародовала результаты исследования — 25% инвестпроектов, запланированных к реализации в Нижегородской области, были заморожены или отложены. Из них 43% — производственные. Председатель совета ассоциации «Машиностроительный кластер Чувашской Республики» Григорий Болотин в январе текущего года охарактеризовал ситуацию в отрасли как «переход в стагнацию с негативным прогнозом». Результатом кризисной ситуации становится высвобождение производственной недвижимости.
С февраля 2025-го ЦМАКП в ежемесячных записках «Анализ макроэкономических тенденций» регулярно фиксирует, что «возрос запас недоиспользуемых производственных мощностей в обрабатывающей промышленности». Если в январе 2025 года загрузка производственных мощностей в этом сегменте промышленности оценивалась в 75%, то в мае 2026-го — в 69%.
В Петербурге и Ленобласти в 2025 году спрос на промышленные площадки упал на 31%. По оценке компании Maris, спад спроса ставит под угрозу реализацию анонсированных проектов суммарно на 800 тыс. кв. м. В Москве, по данным мэра Сергея Собянина на 2025 год, суммарная площадь промзон с пустующими заводами и фабриками составляла 18,8 тыс. га.
Похожими наблюдениями делится Александр Паршуков, заместитель генерального директора ООО «ВТБ Девелопмент» (компания владеет индустриальным парком «Марьино» под Петербургом). По его словам, 2021– 2024 годы характеризовались крайне высоким спросом со стороны российских предприятий на промышленную инфраструктуру, включая земельные участки и здания. «В 2024 году, когда ключевая ставка постепенно повышалась, бизнес еще верил, что это временная мера и скоро нас ждет откат к предыдущим значениям. Однако в конце года при уровне ключевой ставки в 21% эта вера испарилась, и производственники стали массово сворачивать планы по развитию действующего бизнеса и реализации новых проектов. Как следствие — спрос на все виды промышленной инфраструктуры упал до минимума за последние пять лет», — рассказал он CRE.
Нынешнюю ситуацию Александр Паршуков характеризует как «точечный спрос со стороны компаний, которым надо расширяться или переезжать в режиме „здесь и сейчас“». Наиболее активны предприятия пищевой и фармацевтической промышленности, их бизнес в текущих условиях наиболее стабилен. Также запросы на приобретение земельных участков в индустриальном парке «Марьино» приходят от компаний, которые либо вынуждены переезжать, так как их выселяют из промзон, расторгая договоры аренды, либо которые в настоящий момент видят для себя перспективную рыночную нишу. «Конечно, таких предприятий немного, но они всегда есть», — добавляет Александр Паршуков.
ВОЗРАСТ — НЕ ГЛАВНОЕ
Основной массив простаивающих производственных активов — это устаревшие советские предприятия с высоким износом инфраструктуры, говорит Ярослав Кабаков. Он отмечает, что после 2022 года объем свободных площадей краткосрочно вырос из-за ухода иностранных компаний, но уже в 2023–2025 годах значительная часть качественных активов нашла новых собственников. «Сегодня рынок скорее сталкивается не с избытком площадей, а с дефицитом современных производственных объектов», — отмечает Ярослав Кабаков.
В том же ключе рассуждает и Ольга Лашко, руководитель проектного офиса Ассоциации индустриальных парков (АИП) России. «По рынку индустриальных парков мы видим следующее: качественные промышленные площади сегодня максимально востребованы. В индустриальных парках загрузка помещений высокая, вакансия небольшая, а высвобождающиеся площади, если они находятся в рабочем состоянии и имеют понятную инфраструктуру, достаточно быстро забираются рынком», — констатирует собеседник CRE.
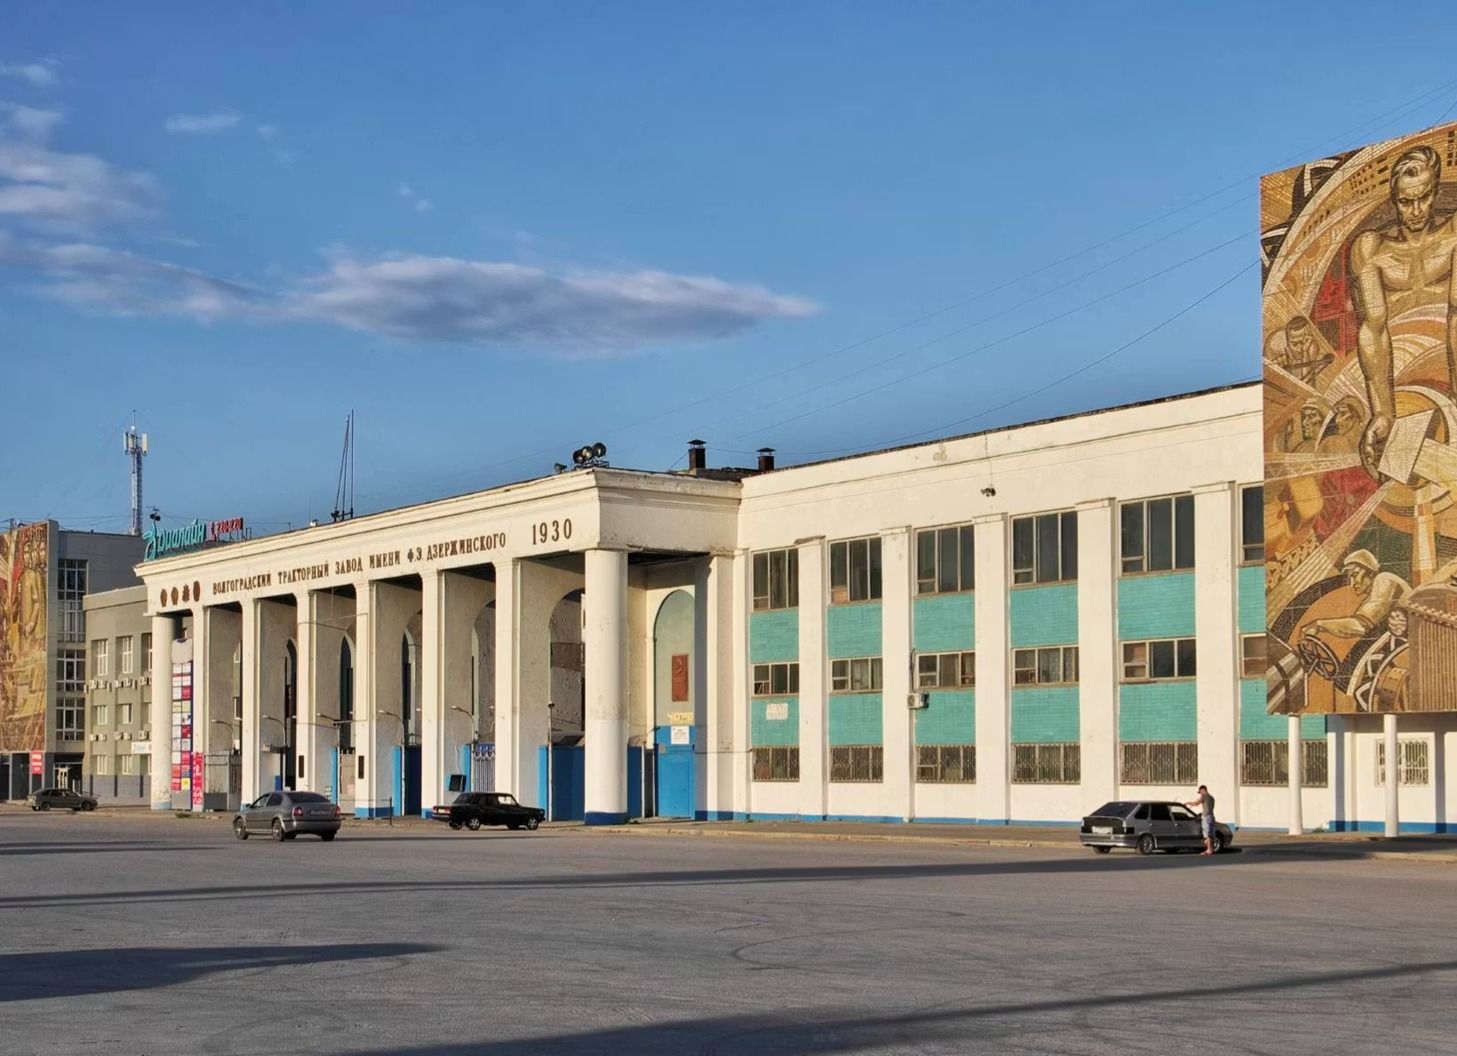
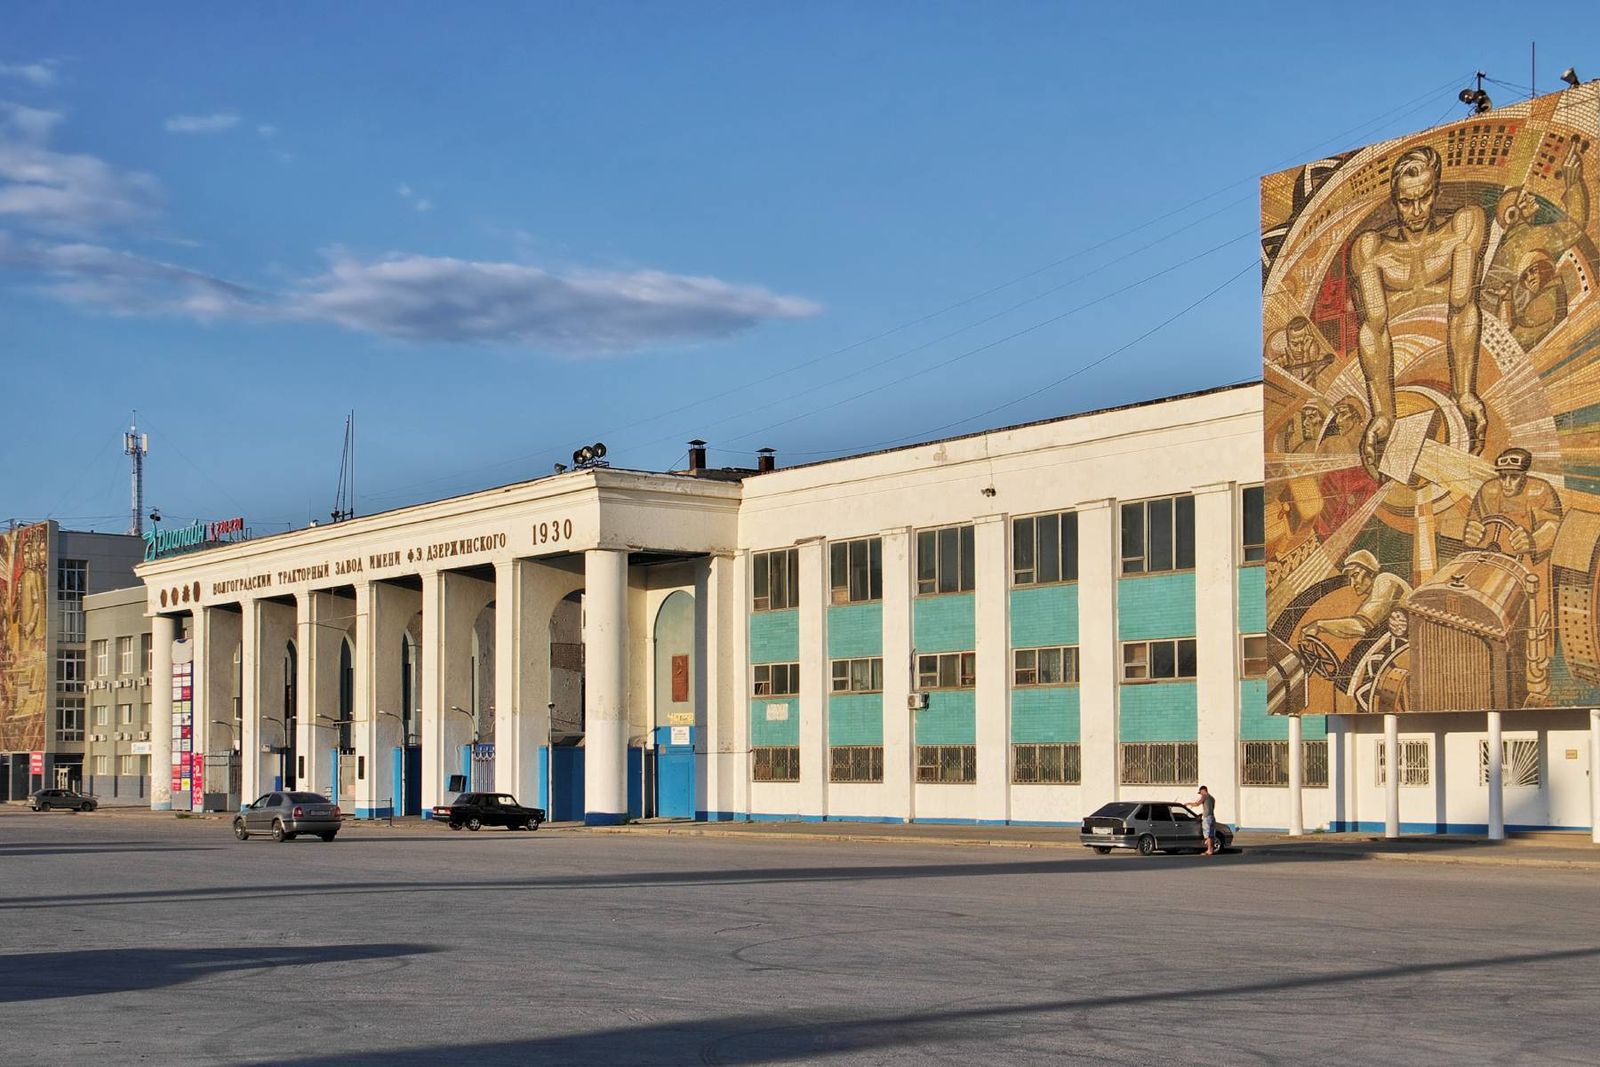
Greenfield-проекты (создаваемые с нуля) выигрывают конкуренцию у объектов brownfield, которые действуют на базе существовавших ранее производственных площадок, причем не обязательно построенных «при царе Горохе». С одной стороны, brownfield имеет преимущество в виде уже существующих зданий, сетей и транспортной инфраструктуры. С другой — это менее гибкий формат: здания чаще всего были построены под конкретную технологию, имеют ограничения по высоте потолков, сетке колонн, нагрузке на пол, инженерным мощностям, санитарным зонам и т. д. «Реконструкция такого объекта нередко оказывается сложнее, чем строительство с нуля, потому что приходится адаптировать старую инфраструктуру под новые производственные процессы», — поясняет Ольга Лашко. На проекты brownfield приходится только около 10% совокупной территории индустриальных парков, такие площадки концентрируют около 39% резидентов и около 33% рабочих мест, свидетельствует статистика АИП. Эксперты ассоциации выделяют на рынке две категории промплощадок. Первая — ликвидные производственные площади, которые были запущены относительно недавно; зачастую они быстро находят арендаторов или покупателей, если нет серьезной специфики. Вторая — сложные активы: старые, узкоспециализированные, с изношенной инфраструктурой, юридическими или градостроительными ограничениями. Именно по ним либо поиск нового пользователя, либо переформатирование в промплощадку может занимать длительное время. «Возраст объекта влияет на его востребованность. Чем старше площадка, тем сложнее найти инвестора: советские предприятия часто не соответствуют современным требованиям по логистике, энергоэффективности и организации производственного процесса», — комментирует Ярослав Кабаков. В качестве примеров он приводит Волгоградский тракторный завод, отдельные предприятия тяжелого машиностроения и оборонного комплекса в моногородах. Основные причины их простоя — высокая степень износа, узкая специализация, необходимость дорогостоящей реконструкции или экологической очистки, удаленность от рынков сбыта и дефицит кадров.
В целом по России потребность в современных промышленных зданиях в крупных городах России огромна, добавляет Александр Паршуков. Но современное производство — это дорогостоящее высокотехнологичное оборудование. Для его безопасного размещения и эффективной работы нужны качественные помещения с новыми инженерными сетями. «Ничего этого в старых городских промзонах нет», — констатирует эксперт.
Современному производителю нужны высокие пролеты, мощные электрические сети (от 1 МВт), хорошая транспортная доступность и отсутствие обременений по грунтам и экологии, перечисляет Дмитрий Тортев. Значительная часть пустующих площадок — это цеха с низкими перекрытиями, слабой энергетикой и устаревшей инфраструктурой, построенные под конкретные технологические процессы, которые уже невоспроизводимы.
Однако проблема характерна и для сравнительно новых объектов. В России до сих пор существуют индустриальные парки и производственные комплексы, построенные в 2010-х годах, но не заполненные резидентами. Как правило, причиной становятся ошибки в выборе локации, отсутствие транспортной инфраструктуры, кадровый дефицит или отсутствие якорного инвестора, считает Ярослав Кабаков. «В стране пустуют десятки объектов, построенных в 2010-х годах, в том числе в рамках госпрограмм. Наиболее яркие примеры — ряд технопарков в моногородах (например, в Хакасии, Тольятти, Набережных Челнах), которые строились под конкретных резидентов, но после срыва их планов так и не нашли заполнения. Причина — жесткая привязка проекта к группе якорных арендаторов и отсутствие альтернативных сценариев использования», — говорит Дмитрий Тортев. «Возраст объекта сам по себе не является решающим фактором, — уточняет Ольга Лашко. — Старый промышленный корпус может быть востребован, если у него хорошая локация, нормальная инженерия и понятная экономика реконструкции. И наоборот, сравнительно новый объект может долго простаивать, если он слишком специфичен, не достроен, имеет неудачную конфигурацию или требует непропорционально больших вложений в доведение до рабочего состояния».
Сегодня из 28,3 млн кв. м производственных помещений в индустриальных парках занято 25,1 млн (88%). Интерес к таким площадкам растет: для резидентов все более важны скорость запуска, подключенные сети, понятная эксплуатация и возможность сократить инвестиционный цикл.
По наблюдением АИП, в последние годы меняется характер спроса. В 2021–2026 годах выросла доля малых и средних производственных компаний среди резидентов, а вместе с ней — спрос на компактные готовые помещения. По действующим проектам около 40% компаний размещаются на площадях 300–600 кв. м, еще 30% — на 600–1000 кв. м, 20% — на 1000–2000 кв. м. «Это подтверждает, что для значительной части резидентов сегодня важна не крупная земельная площадка под строительство, а быстродоступное производственное помещение с готовой инфраструктурой», — отмечает Ольга Лашко.
РЕВИТАЛИЗАЦИЯ БОЛЬШЕ НЕ В МОДЕ
По оценке Дмитрия Тортева, около 60–65% спроса на производственные площадки предъявляют предприятия обрабатывающей промышленности, 25–30% — логистические и складские операторы. Оставшиеся 5–10% — непроизводственные арендаторы: коворкинги, торговля, офисы, общественные пространства, гостиницы, творческие кластеры. Но интерес к таким объектам значительно просел после роста ставок по коммерческой ипотеке, констатирует эксперт.
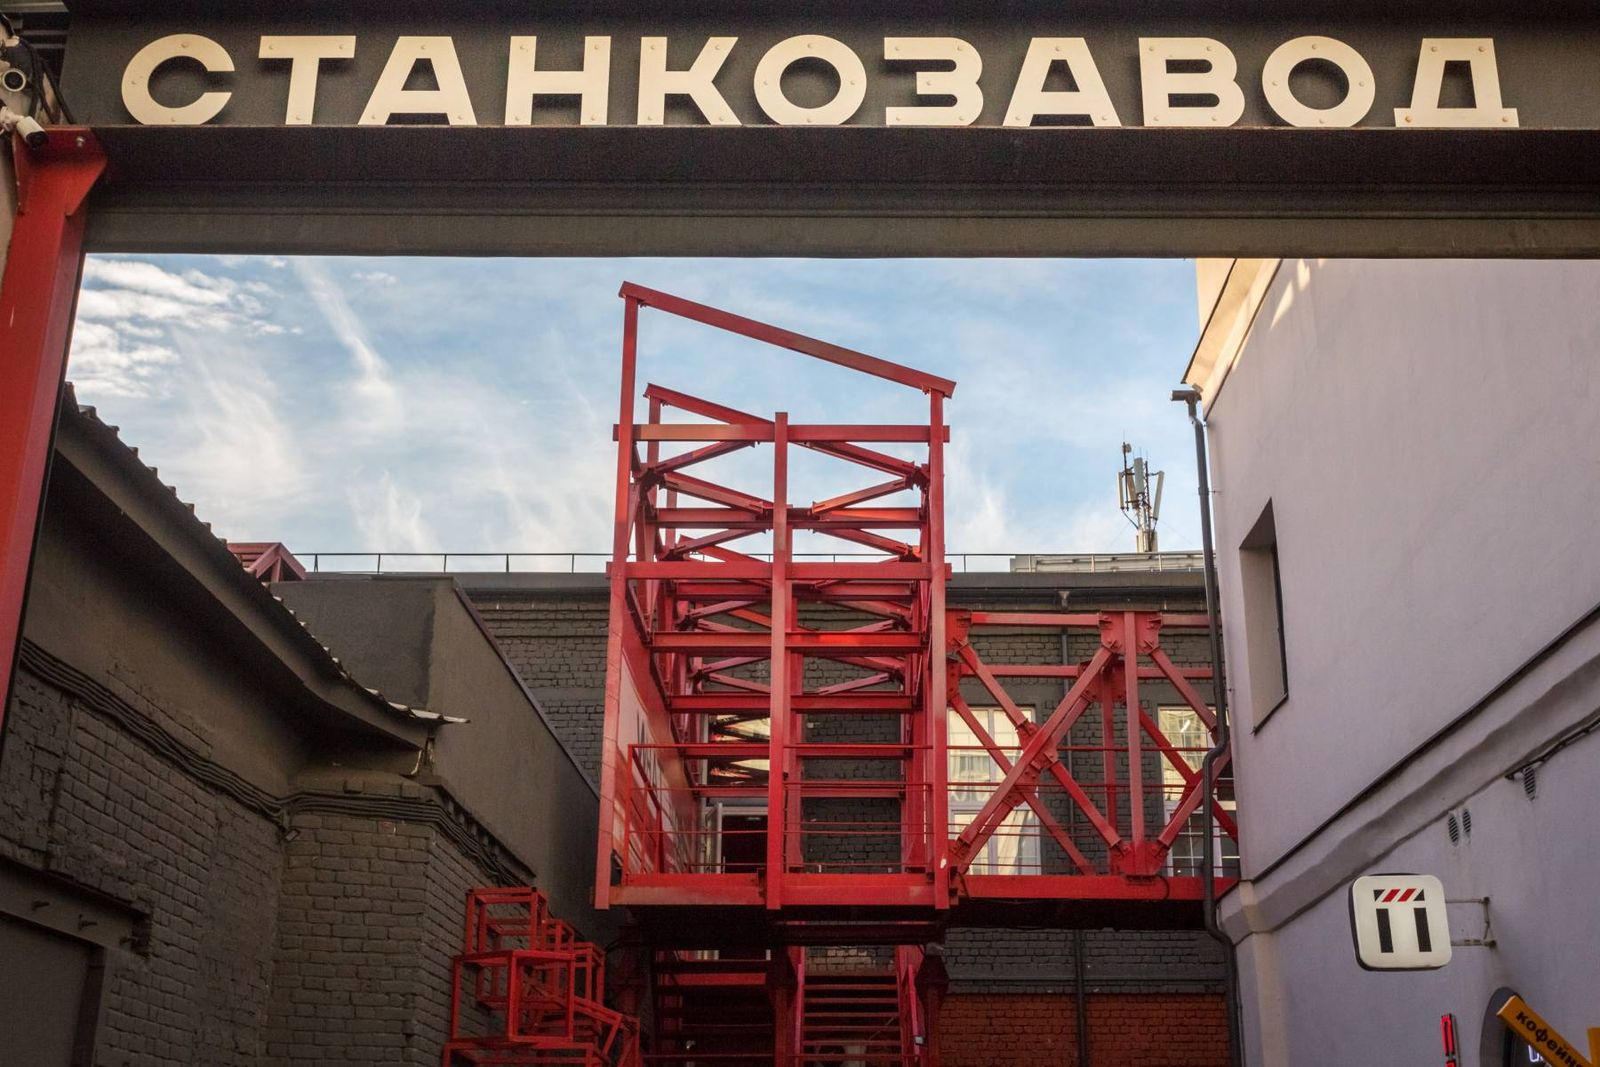
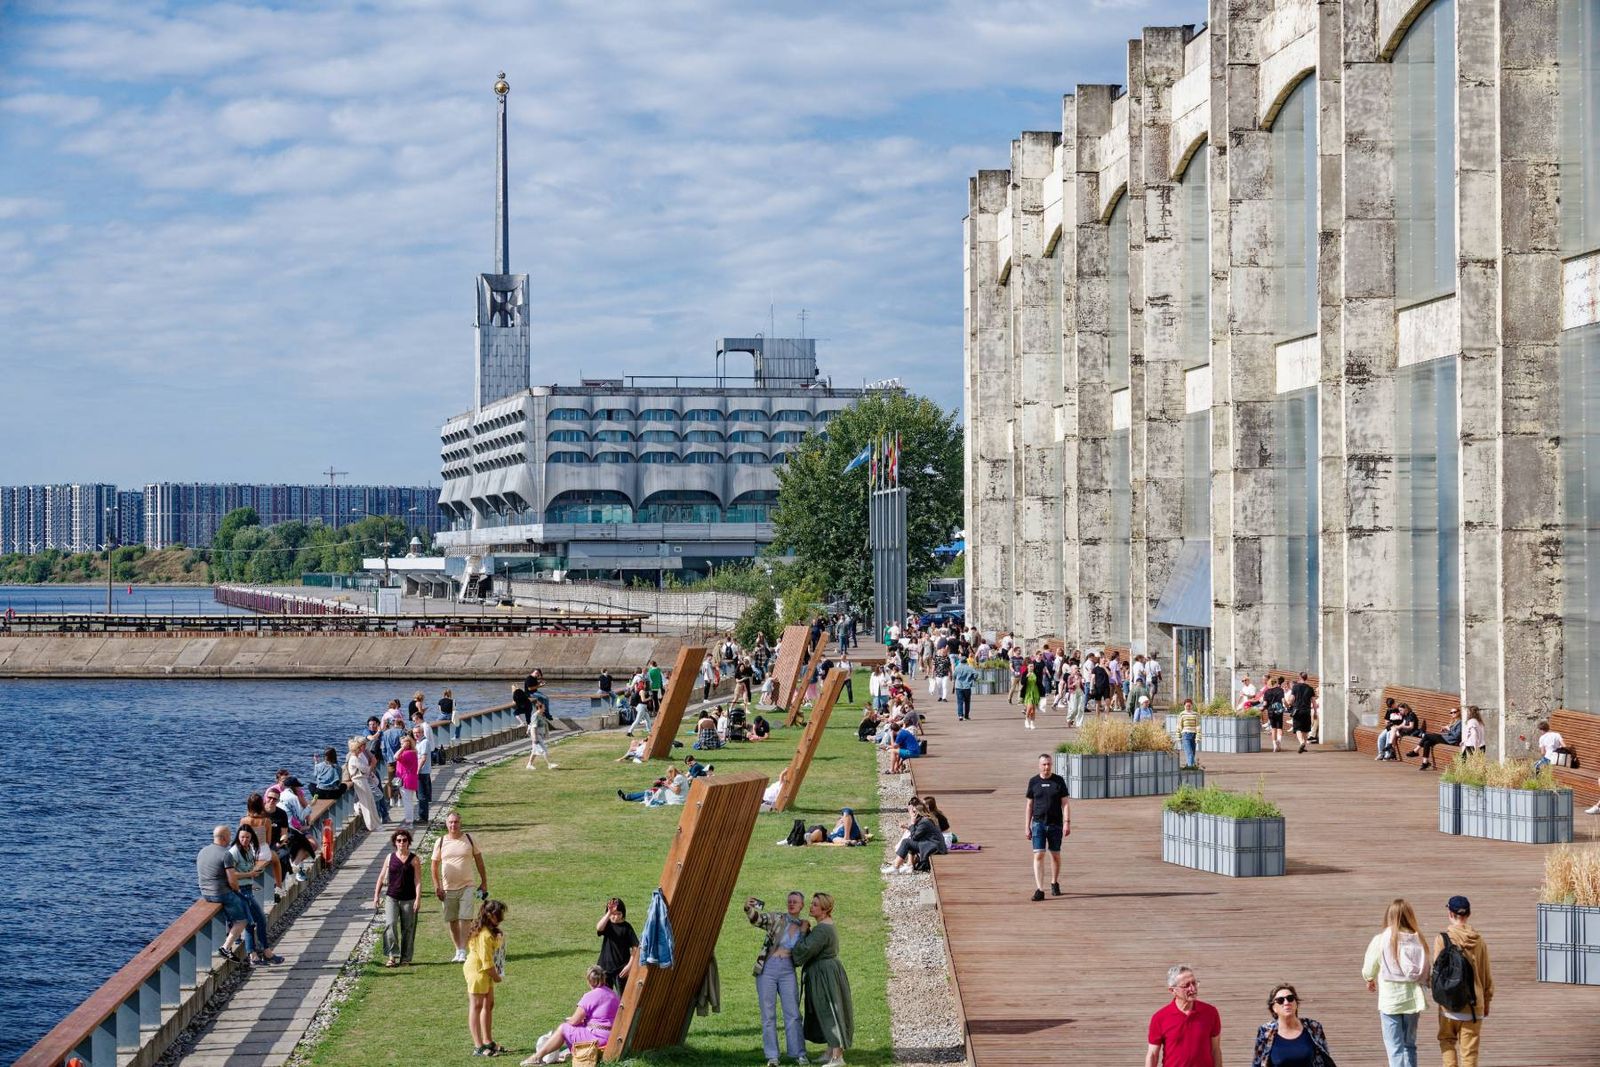
До конца 2010-х годов ревитализация площадей, освобождающихся от производственных функций, была очень востребована. Она породила такие объекты, как торгово-выставочный и офисный комплекс «Флакон» в Москве (бывший Хрустальный завод им. Калинина), креативный кластер «Севкабель Порт» в Петербурге (в прошлом — одноименный кабельный завод), центр современного искусства на территории бывшей швейной фабрики «Заря» во Владивостоке, арт-пространство «Доренберг» в Иркутске (вместо пивоваренного завода), арт-кластер «Станкозавод» в Самаре (раньше — судостроительный завод) и десятки других.
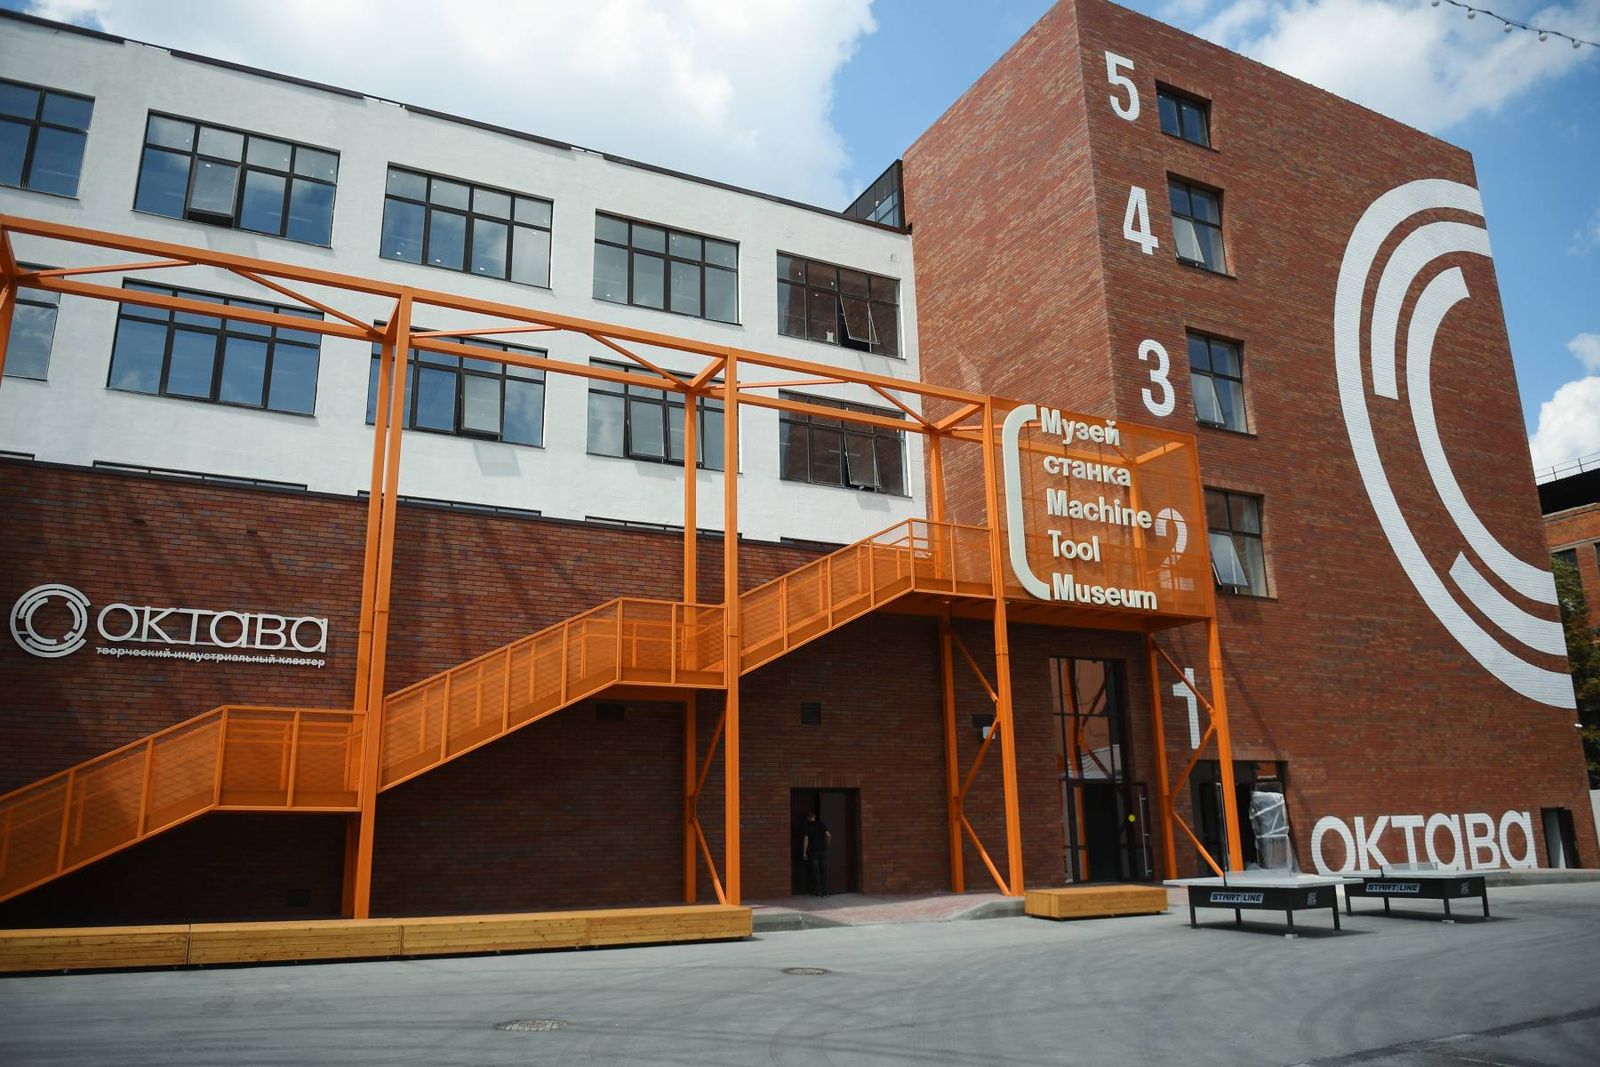
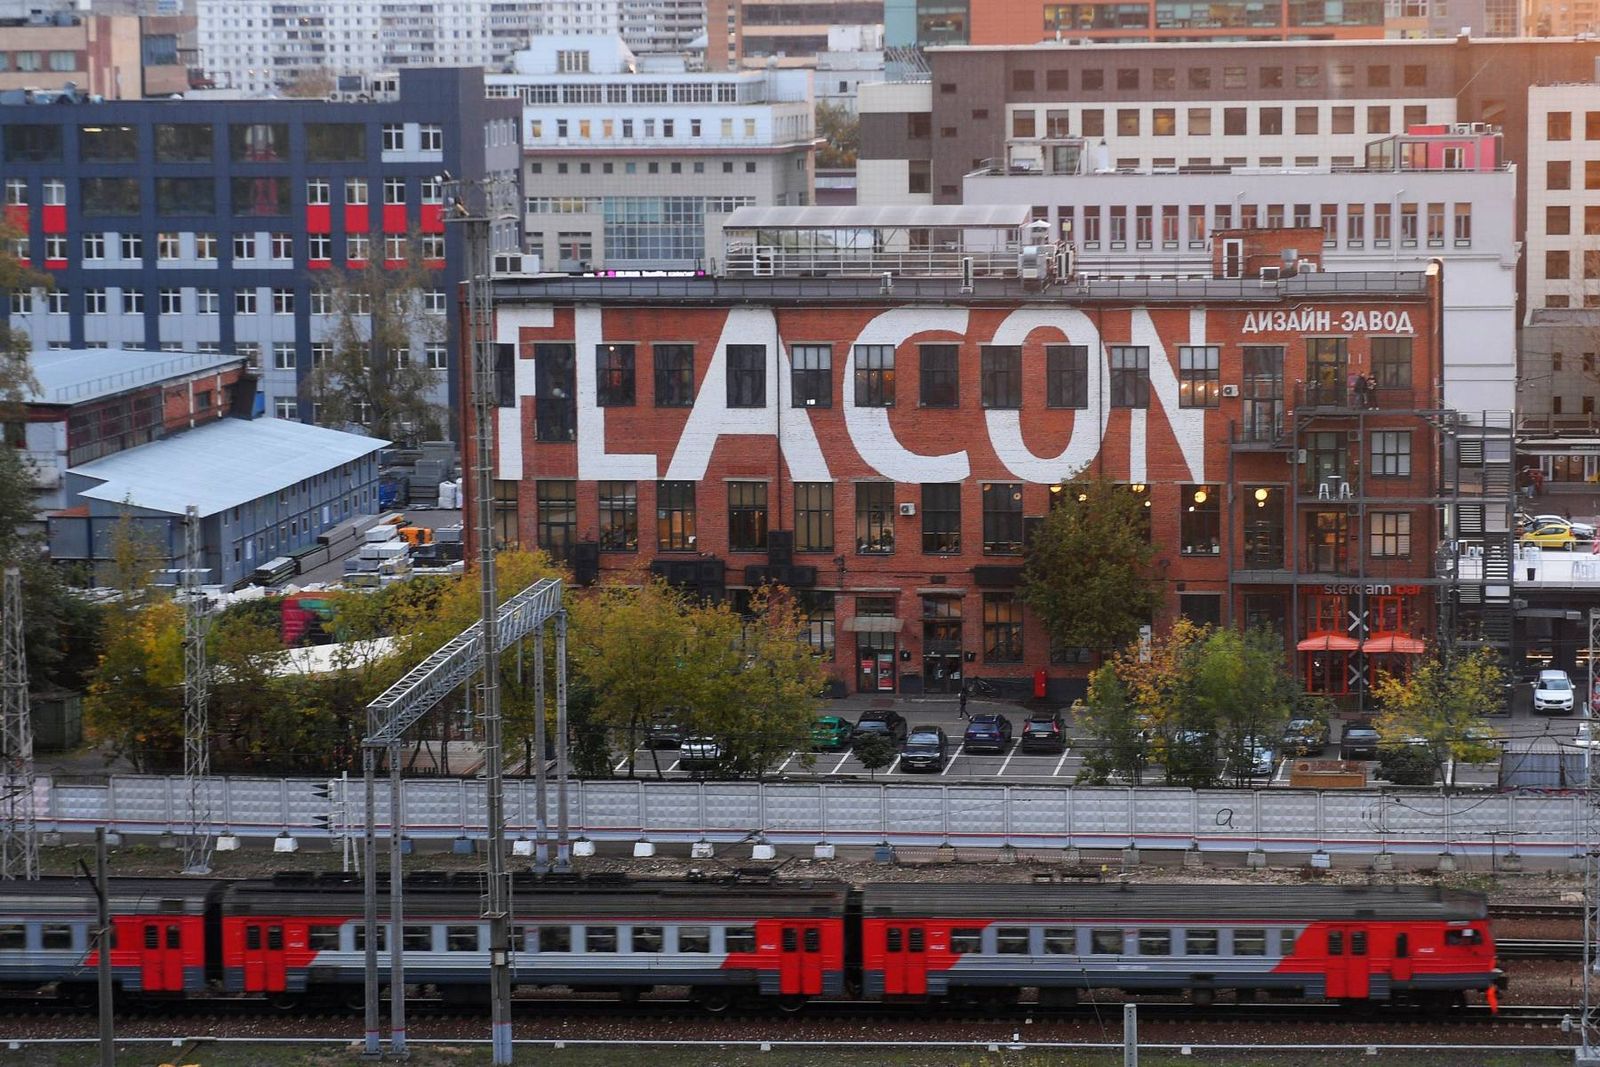
Они стали модными общественными пространствами с высоким трафиком. «У производственных объектов, которые переоборудованы под креативные общественные пространства, кластеры, апартаменты, есть важный нюанс: они были построены, как правило, в прошлом веке и находятся внутри города, в том числе в очень хороших и премиальных локациях, потому что именно такие объекты пользуются спросом у инвесторов», — комментирует Борис Мошенский. Найти инвесторов для подобных проектов непросто: дорого. На преобразование территории завода радиотехники в Туле в творческий индустриальный кластер «Октава» частный инвестор Михаил Шелков и госкорпорация «Ростех» потратили десять лет и 1 млрд рублей. На 10 тыс. кв. м пустовавших цехов завода разместились Высшая техническая школа для переподготовки руководителей промышленных предприятий, первый в России Музей станка, общественные пространства, творческие мастерские, студии, коворкинг, кафе и т. д. В пересчете на каждый «квадрат» помещений инвестиции составили 100 тыс. рублей. О том, рассчитывают ли они на окупаемость этих вложений, стороны не говорили.
Сооснователь иркутского арт-завода «Доренберг» Евгений Ефремов в 2017–2020 годах вложил в преобразование бывшей промышленной площадки около 150 млн рублей (сюда не входит стоимость недвижимости). По его словам, он вдохновился столичным «Флаконом», но быстро понял, что ни по объему вложений, ни по перспективе окупаемости, ни по концепции иркутское пространство не может ориентироваться на московское. «Флакон» в 2009 году потребовал около $10 млн (320 млн рублей) инвестиций, и предприниматель Николай Матушевский, который реализовал этот проект, окупил его быстрее, чем в течение запланированных семи-восьми лет. Площадка в то время была одним из первых подобных примеров ревитализации промзоны, и спрос на необычное креативное пространство был огромным. Ефремов же рассчитывает, что окупаемость «Доренберга» наступит не раньше, чем через 15 лет со старта, хотя инвестиции в проект вдвое меньше московских. Время другое, экономика далеко не на подъеме.
На общую картину накладываются региональные оттенки. Например, напоминает Александр Паршуков, власти Петербурга в 2025 году на 180 градусов развернули политику, связанную с редевелопментом промзон. Город взял курс на максимальное сохранение промышленных территорий в прежних границах, в то время как раньше, наоборот, стимулировал вывод предприятий на окраины, что давало рынку новые участки под застройку, а предприятиям позволяло переезжать на более современные площадки.
Отказ Смольного менять вид разрешенного использования с промышленного на иные фактически остановил процесс преобразования производственных цехов не только в жилье, но и в апартаменты, креативные кластеры, общественные пространства, отмечает Александр Паршуков. «Если говорить о современных индустриальных парках на окраинах городов, то опустевшие цеха одного производства можно использовать только для другого производства. Как правило, для этого требуется провести работы по приспособлению помещений, иногда докупить дополнительные мощности, но в целом это нормальный вариант, который часто встречается на практике. Есть такие случаи и у нас в „Марьино“», — рассказывает он. Для крупных зданий возможна более мелкая нарезка с последующей сдачей в аренду или продажей блоками, но это достаточно сложный вариант, говорит Александр Паршуков: если изначально здание строилось для одной компании, то поделить площади и организовать нормальный доступ транспорта в каждый блок «будет крайне проблематично с точки зрения планировки помещений и участка». «Других релевантных вариантов использования освободившихся цехов нет», — резюмирует эксперт.
УМНОЖЕНИЕ ПУСТОТЫ
Проблема неиспользуемых промышленных площадок в России перешла в фазу, когда ее масштаб начинает влиять на макроэкономические показатели целых отраслей, полагает Дмитрий Тортев. «Если в 2010-х годах пустующие цеха спокойно могли лежать на балансе активом, пригодным для креативного редевелопмента под лофты и арт-пространства, то сегодня дорогие деньги в экономике сделали такие проекты абсолютно нерентабельными», — говорит он.
При этом волна банкротств в промышленности продолжает пополнять предложение, а размер ключевой ставки еще не достиг того уровня, при котором на эти стрессовые активы мог бы сформироваться устойчивый спрос. Сегмент «банкротных» аукционов падает третий год подряд, снижается и общая сумма реализованных активов, говорит Тортев, ссылаясь на отчет Российского аукционного дома. В 2023 году продавцы смогли выручить 735 млрд рублей, год спустя — 525 млрд рублей, в 2025 году — всего 384 млрд. «При охлаждающейся экономике и дорогом кредите сложно
ждать высоких результатов как в целом по сегменту, так и по промплощадкам особенно», — поясняет он. В 2025 году число корпоративных дефолтов в России выросло вдвое. В январе 2026-го показатель также удвоился год к году. Доля компаний обрабатывающей промышленности с критической долговой нагрузкой увеличивается. Все это — предпосылки к пополнению портфеля пустующих цехов.
Учитывая, что цикл от входа компании в «красную зону» до банкротства и освобождения площадки занимает 12–18 месяцев, пик высвобождения площадей придется на второе полугодие 2026-го — первую половину 2027 года, прогнозирует Тортев. Дополнительный приток пустующих площадей может составить еще 1,5–2 млн кв. м. «Рынок будет поляризоваться. Площадки с хорошей энергетикой, транспортной доступностью и чистой юридической историей (не более 20% от общего объема) будут находить арендаторов и покупателей — прежде всего из фармацевтики, пищепрома и ВПК. Оставшиеся 80% останутся в подвешенном состоянии, если государство не создаст механизм их оперативной расчистки и передачи новым собственникам», — рассуждает он.
Единственный работающий инструмент сегодня — это программа льготного кредитования промышленной ипотеки (Постановление Правительства № 1570), но ее объемов недостаточно. Без расширения субсидирования ставки по кредитам на редевелопмент и без упрощения процедуры снятия обременений с проблемных объектов процесс будет идти медленно, считают эксперты. «В условиях дорогих денег инвестор скорее построит новый цех в чистом поле с нуля под свои спецификации, чем возьмется за переоборудование старого», — резюмирует Дмитрий Тортев.