Рынок труда для складов и логистики: что приходит на смену зарплатной гонке?
Авторская колонка Анастасии Чучаловой, генерального директора SuperJob
В 2025 ГОДУ СТАЛО ПОНЯТНО: ОТРАСЛЬ ВХОДИТ В НОВЫЙ ЭТАП
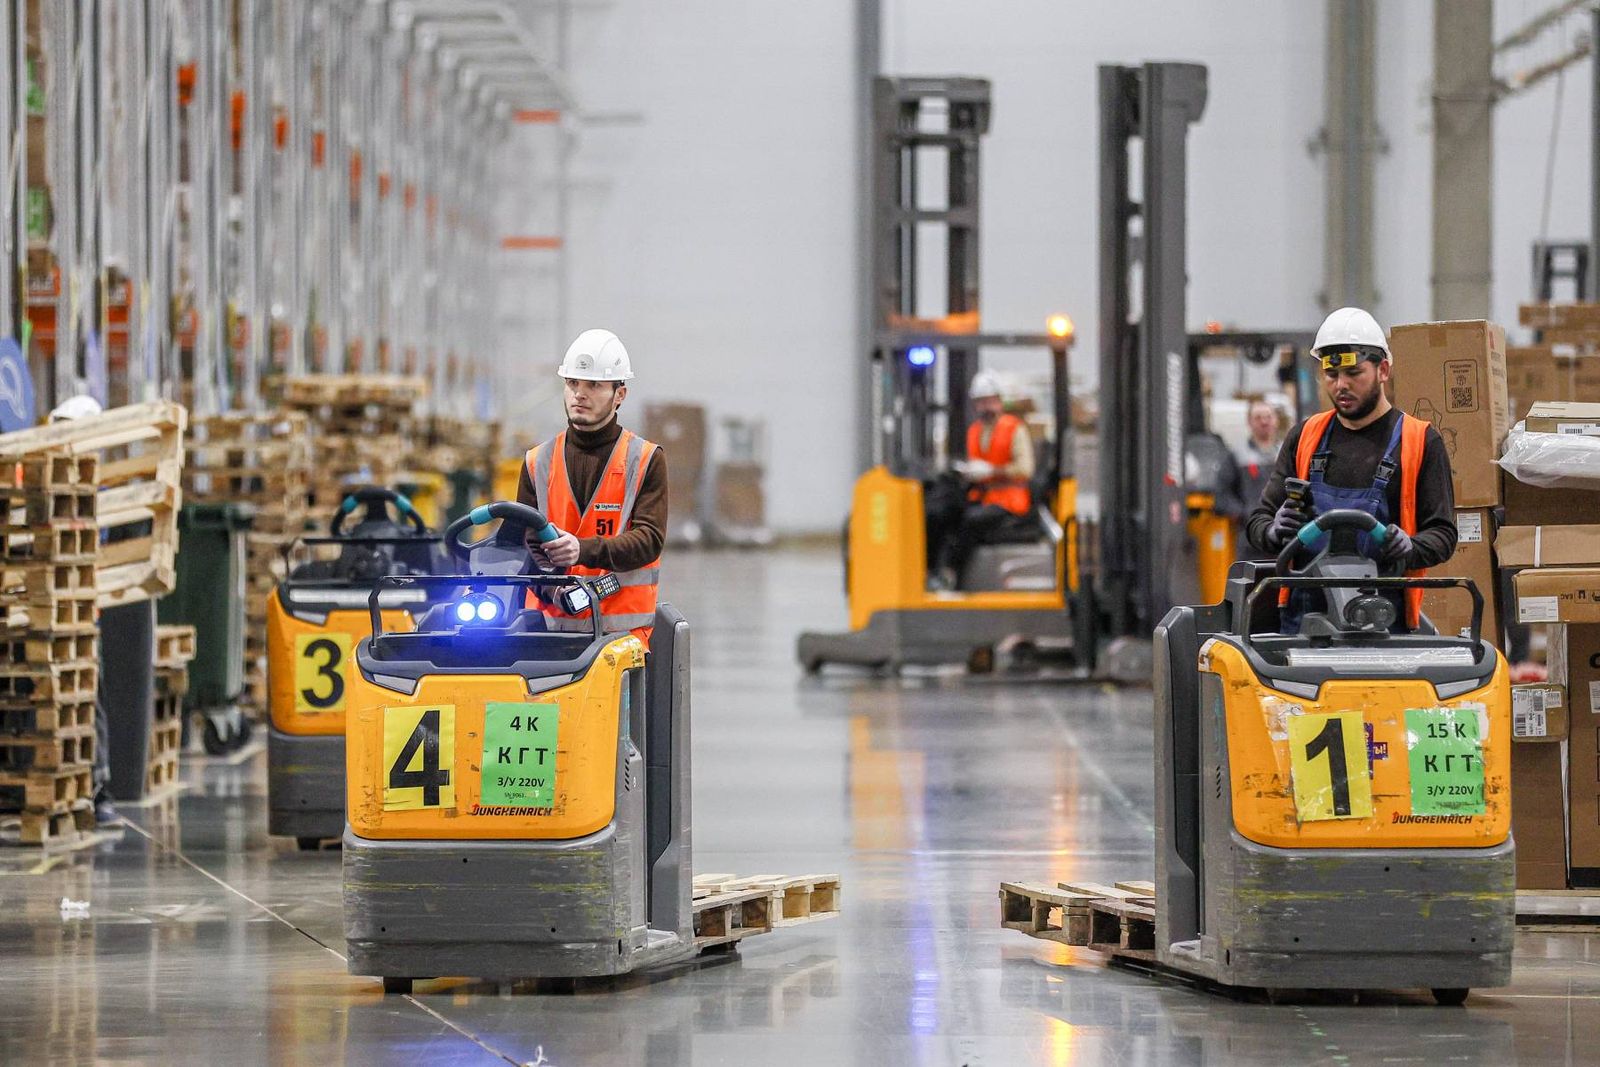
Это хорошо видно по ситуации на рынке труда. В России за последний год количество вакансий сократилось на 19%, тогда как число резюме выросло на 33%. Однако транспортно-логистическая отрасль охлаждается заметно медленнее рынка: число вакансий здесь снизилось лишь на 14%, а количество резюме выросло на 31%. По итогам первого полугодия 2026 года транспорт, логистика, склад и ВЭД по-прежнему входят в пятерку отраслей с наибольшей потребностью в персонале, уступая только ритейлу, промышленности и строительству. Наиболее востребованными остаются водители грузовых автомобилей, комплектовщики и кладовщики. Это означает, что, несмотря на общее охлаждение рынка труда, кадровый дефицит в логистике сохраняется. Рынок складской недвижимости, логистики и смежных сегментов оказался в точке пересечения сразу нескольких ограничений. С одной стороны, экономика требует более осторожного отношения к инвестициям и расходам. С другой — конкуренция за людей остается высокой, а стоимость труда продолжает расти, хотя темпы роста уже замедляются: если год назад зарплатные предложения в транспортно-логистической отрасли увеличивались на 10,2%, то сейчас — на 6,6% в год, что по-прежнему выше инфляции. В итоге меняется сама модель принятия решений: если еще недавно рост обеспечивался прежде всего запуском новых площадок и расширением штата, то теперь ключевым фактором становится способность повышать отдачу от уже созданной инфраструктуры и эффективнее использовать имеющийся кадровый потенциал. Это изменение влияет не только на операторов складов и логистические компании, но и на всю цепочку создания стоимости. Если ранее главным вопросом было, где найти людей для роста, то сейчас — как повысить эффективность уже существующих команд.
ОТ ЭКСПАНСИИ К ЭФФЕКТИВНОСТИ: ЧТО ПРОИСХОДИТ СО СКЛАДСКИМ РЫНКОМ
По итогам 2025 года рынок складской недвижимости продемонстрировал заметное снижение активности. Объем сделок составил около 3,3 млн кв. м против 5,3 млн годом ранее. Инвестиции сократились почти на треть — до 117 млрд рублей. Особенно показательно снижение сделок по покупке объектов для собственных нужд — почти на 68%. На первый взгляд такие цифры могут восприниматься как сигнал охлаждения отрасли. Но фактически они говорят о другом: рынок начал пересматривать модель роста.
Несколько предыдущих лет значительную часть спроса формировали маркетплейсы и компании, развивавшие логистическую инфраструктуру под будущую нагрузку. Высокие темпы расширения позволяли принимать решения с горизонтом в несколько лет: заранее занимать площади, запускать распределительные центры до полной загрузки и инвестировать в региональное присутствие.
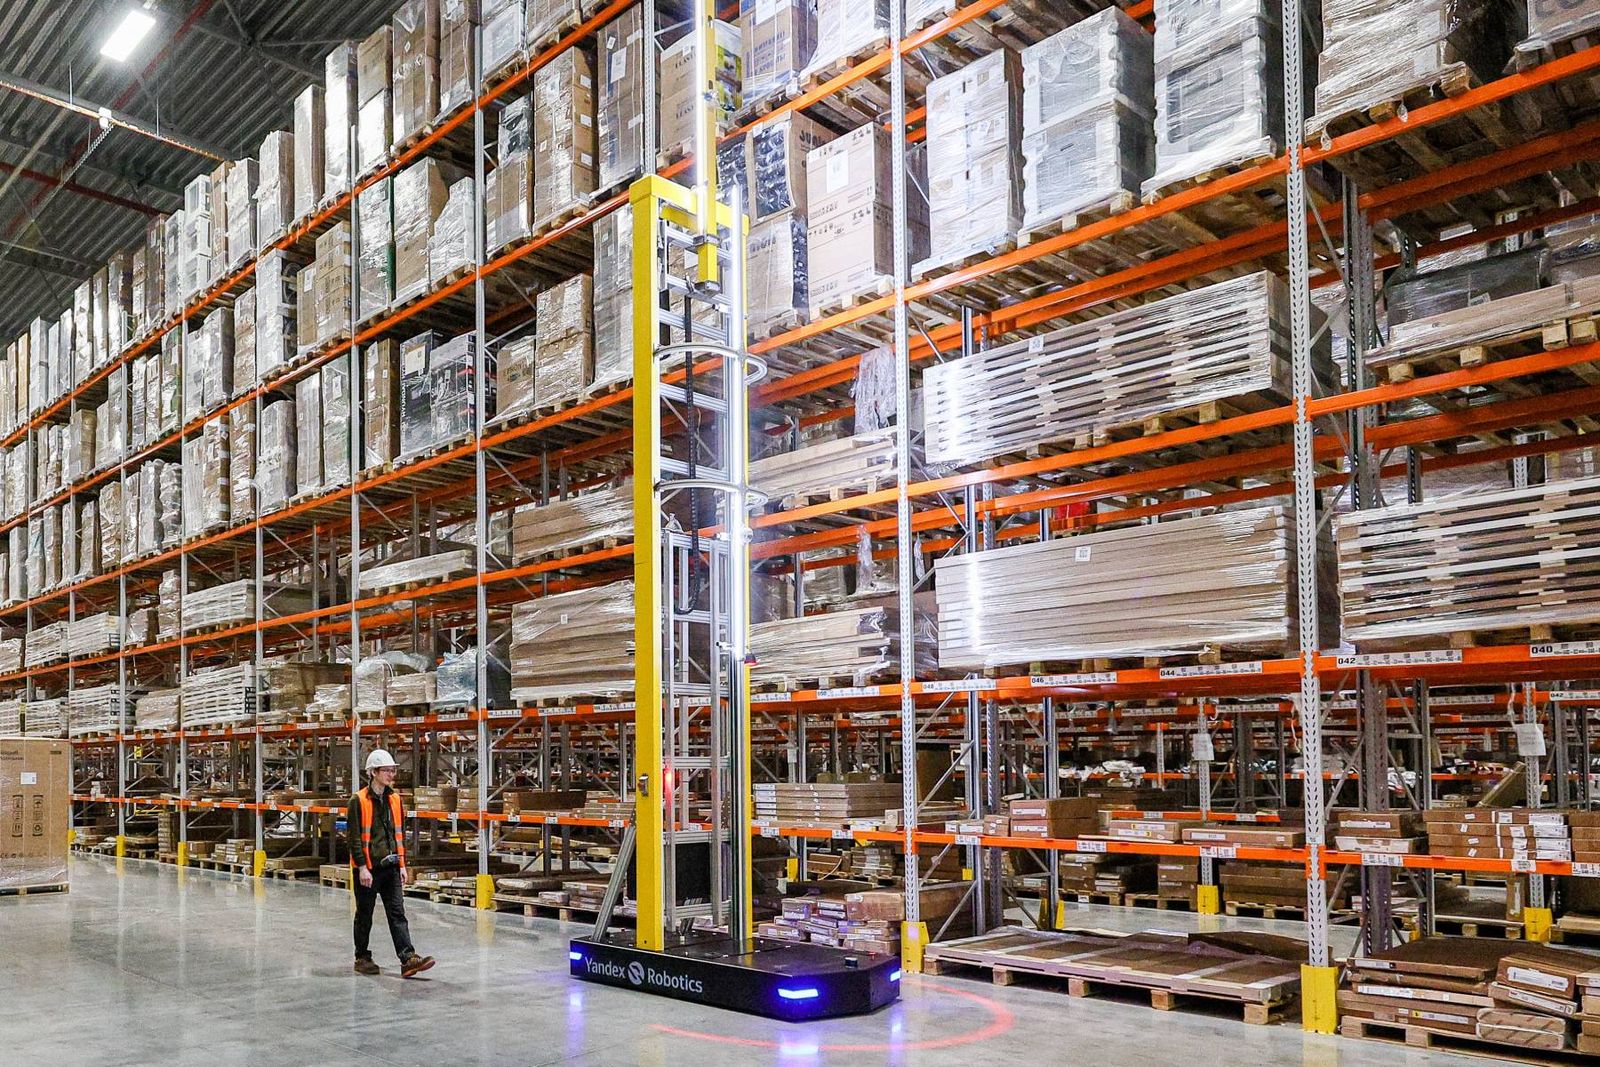
Сейчас логика меняется. Высокая стоимость заемного финансирования, более осторожные прогнозы потребления и необходимость быстрее получать отдачу от вложений заставляют компании внимательнее считать экономику каждого решения. Это отражается на рынке BTS-проектов, структуре инвесторов и подходе к запуску новых объектов.
Бизнес стал иначе относиться к цене ошибки. Если раньше лишние площади или избыточный наем воспринимались как плата за скорость развития, то сегодня недозагрузка объекта, незаполненная смена или каждый лишний квадратный метр становятся прямым источником затрат.
По сути, сегмент переходит от модели расширения к модели отбора: ценность представляет не любой рост, а только тот, который обеспечивает устойчивую операционную экономику. Одновременно меняются критерии выбора новых объектов: все большее значение приобретает доступность трудовых ресурсов и возможность эффективной организации работы.
КАДРОВЫЙ ДЕФИЦИТ ОСЛАБ, НО НЕ ИСЧЕЗ
Рост предложения рабочей силы не означает, что дефицит кадров закончился. Мы действительно наблюдаем признаки разворота рынка: предложение рабочей силы начинает расти быстрее спроса. Но до полноценного перехода к рынку работодателя пока далеко.
Демографический кризис с нами надолго. Исторически низкая безработица последних лет и структура возрастных групп означают, что рынок продолжает конкурировать за ограниченное количество трудовых ресурсов. Резкое снижение безработицы началось еще в 2022 году, а по итогам 2025 года страна сохраняла один из самых низких показателей среди крупнейших экономик мира. Даже при росте числа откликов компании по-прежнему испытывают сложности с подбором людей на позиции, связанные с физическим трудом, сменным графиком, высокой интенсивностью операций и территориальной привязкой.
Это важное отличие отрасли от многих других сегментов экономики: даже при снижении инвестиционной активности операционный контур нельзя поставить на паузу. Товар нужно принять, разместить, собрать, отгрузить и доставить независимо от того, насколько осторожным стал инвестиционный цикл.
БИЗНЕС РЕЖЕТ «КОСТЫ», НО НЕ УВОЛЬНЯЕТ ЛЮДЕЙ
В последние месяцы многие компании действительно начали осторожнее относиться к расходам. Но важно понимать различие между оптимизацией и сокращением.
Опрос работодателей показывает, что массовые сокращения проводятся или планируются только в 2% компаний. Еще часть бизнеса занимается точечной оптимизацией численности — отказывается от неэффективных проектов, закрывает избыточные функции, пересматривает структуру затрат.
Для бизнеса это означает другое поведение. Компании перестают нанимать «впрок», точнее рассчитывают сменность, пересматривают загрузку объектов и стараются быстрее выводить новых сотрудников на производительность.
Фактически рынок начинает экономить не на людях, а на ошибках управления людьми. Одновременно меняется отношение к найму. Работодатели активнее рассматривают кандидатов, которых еще несколько лет назад считали нетипичными для отрасли: возрастных сотрудников (37% работодателей готовы нанимать сотрудников пенсионного возраста наравне с другими кандидатами, а еще 36% рассматривают их для отдельных позиций), женщин на отдельных операционных позициях, молодых специалистов без опыта (сегодня 75% работодателей готовы принимать выпускников без опыта), сотрудников из новых миграционных направлений.
ЗАРПЛАТА ПЕРЕСТАЛА БЫТЬ УНИВЕРСАЛЬНЫМ РЕШЕНИЕМ
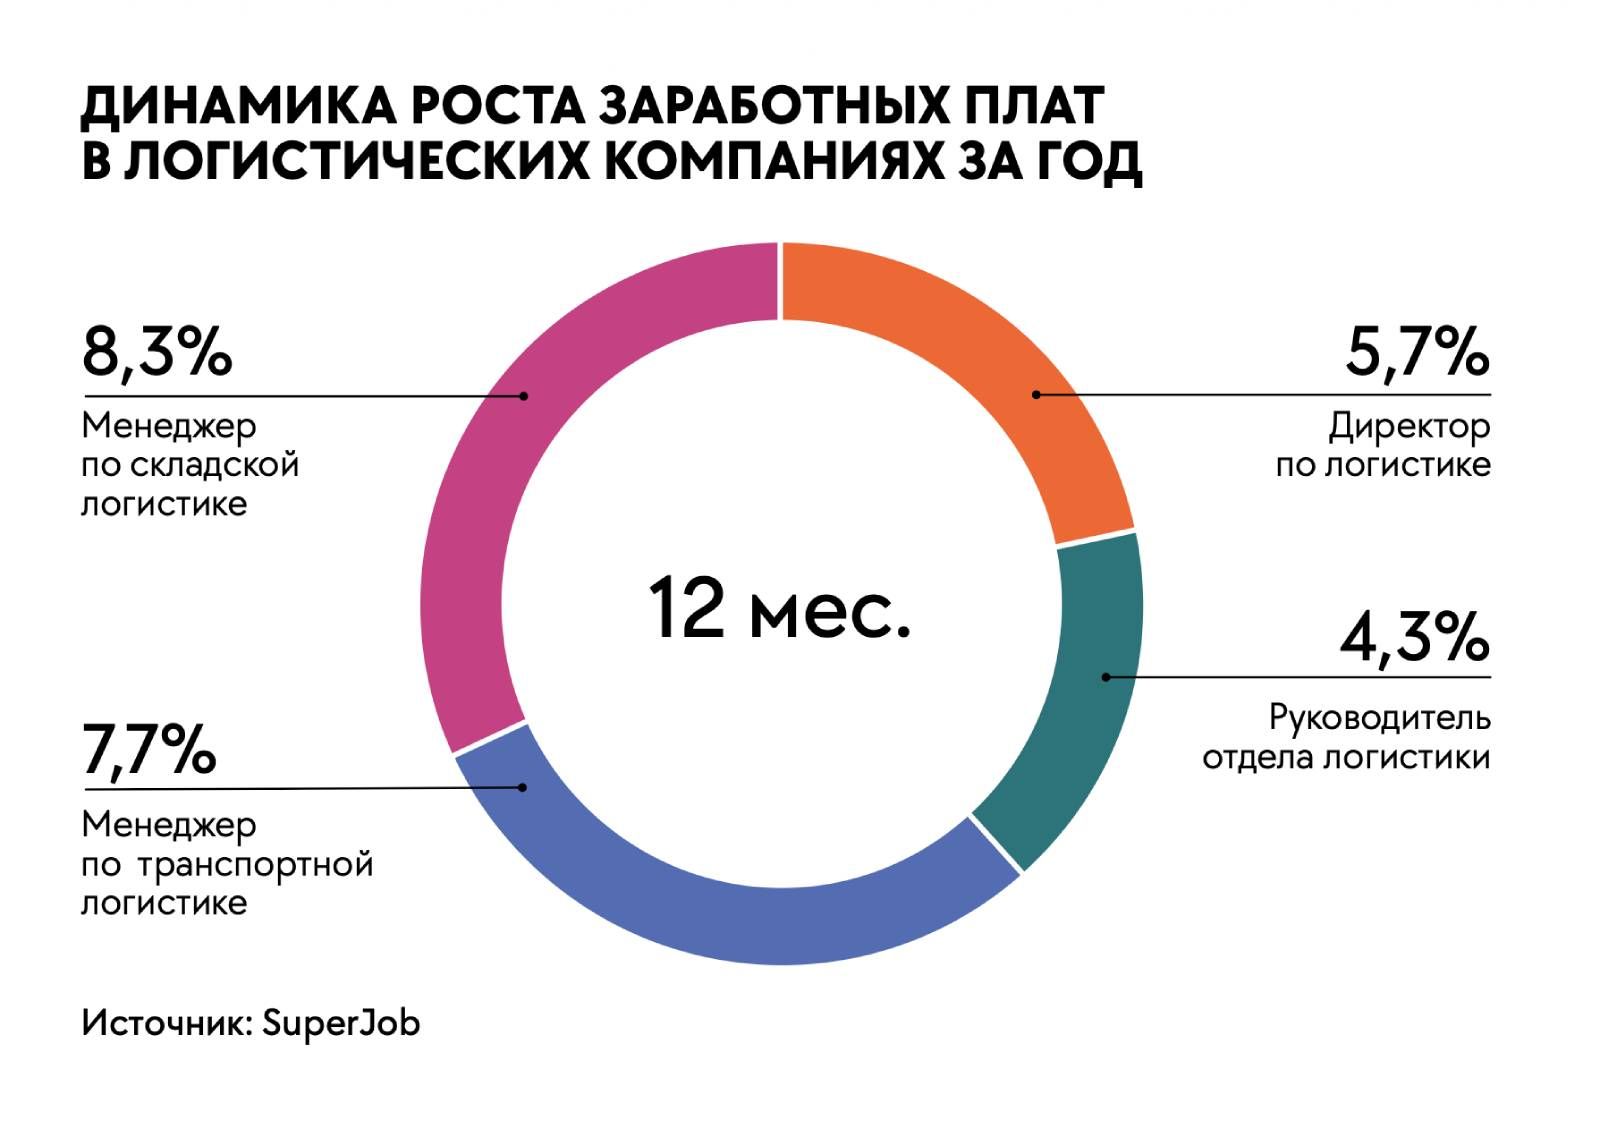
Последние два года компании отвечали на кадровый дефицит достаточно прямолинейно — ростом оплаты. Работодатели расширяли бонусные программы, доплачивали за смены и старались удерживать сотрудников за счет дохода. За последний год медианная зарплата менеджеров по складской логистике в Москве выросла на 8,3%, менеджеров по транспортной логистике — на 7,7%, директоров по логистике — на 5,7%, руководителей отделов логистики — на 4,3%.
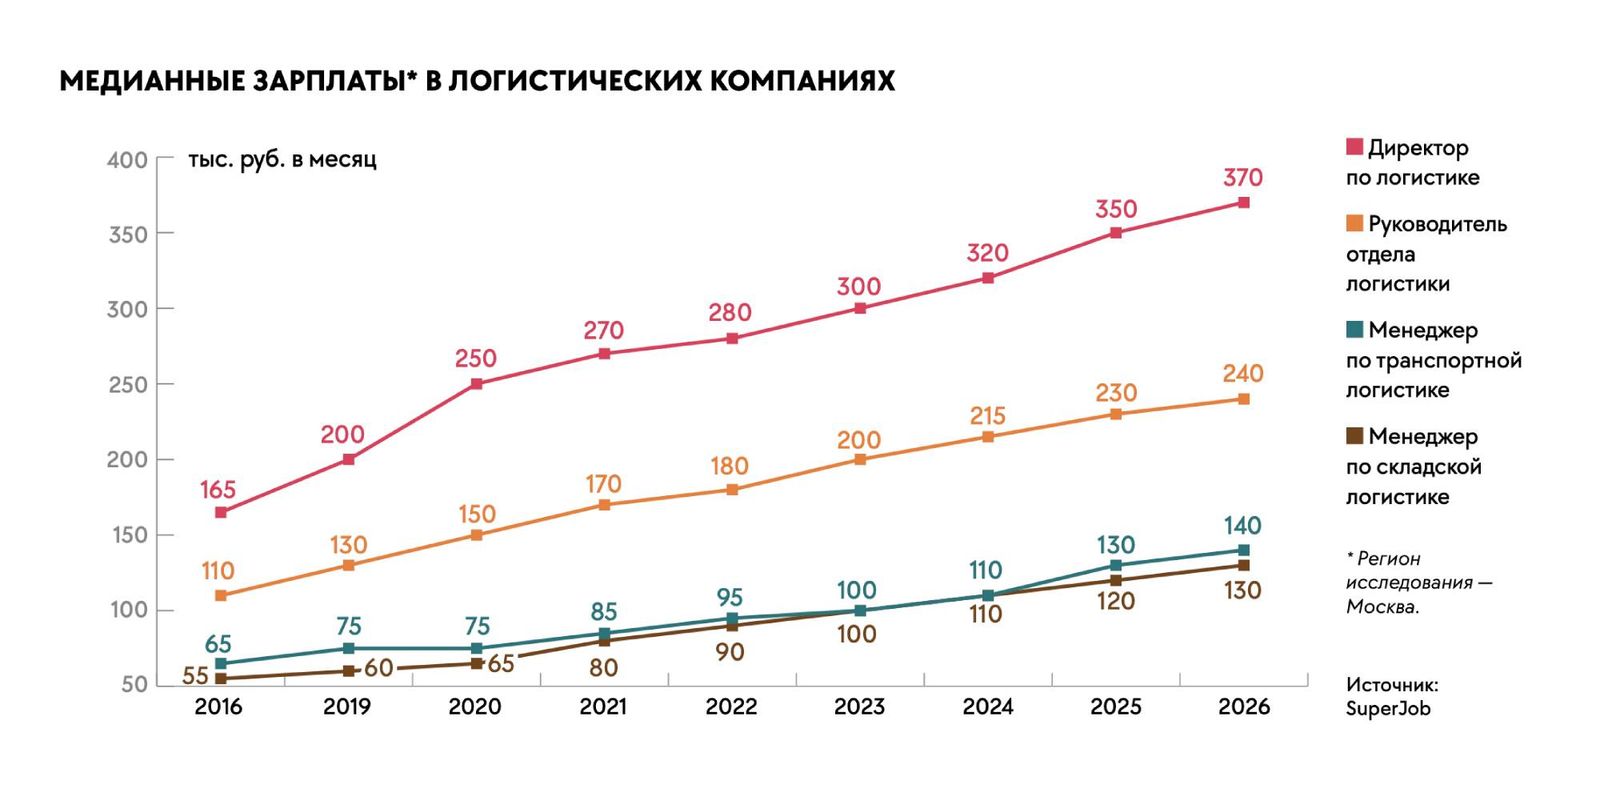
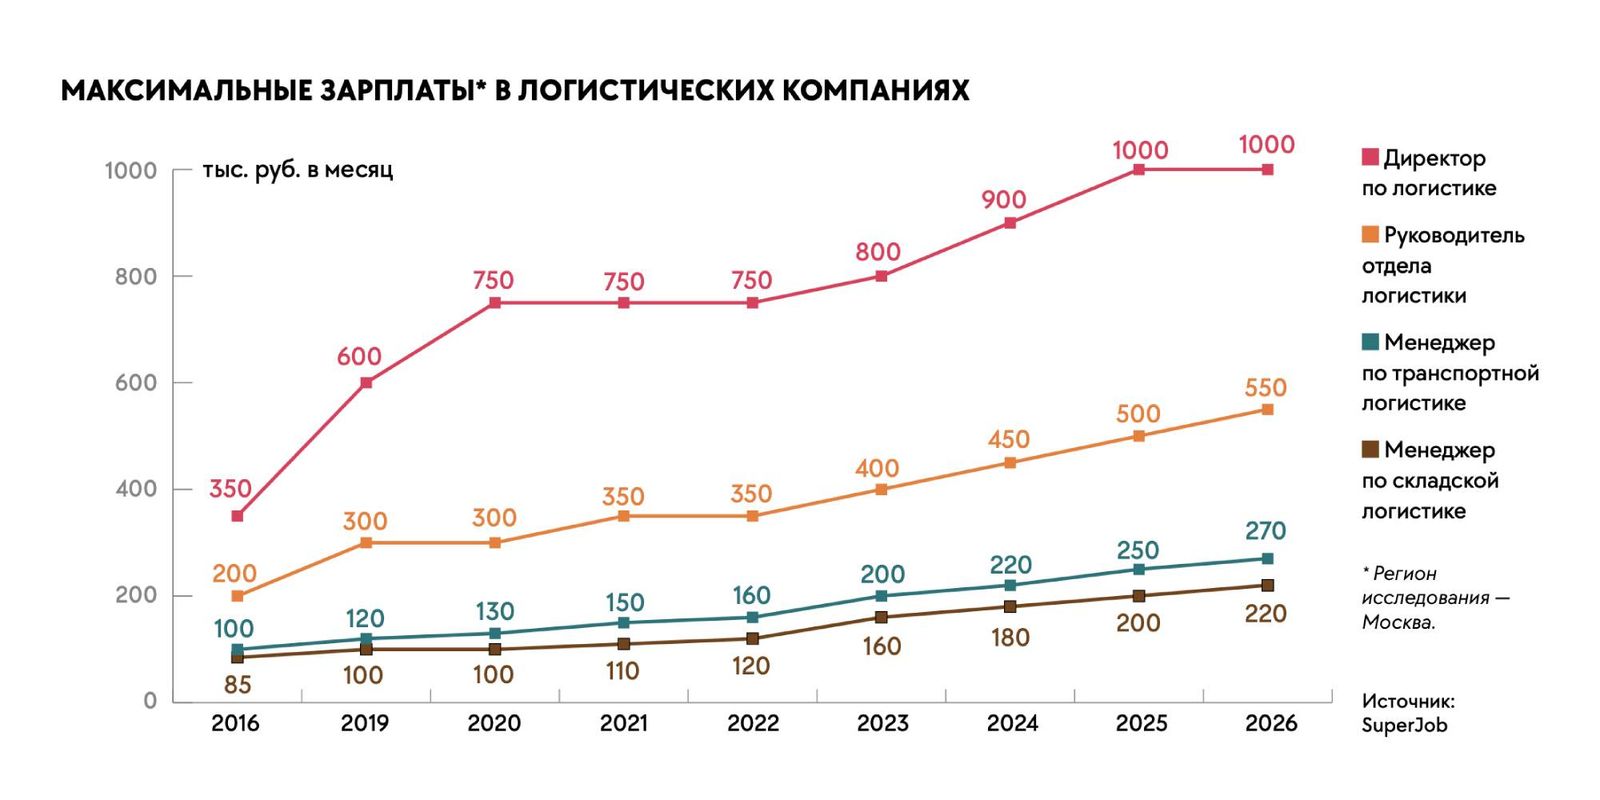
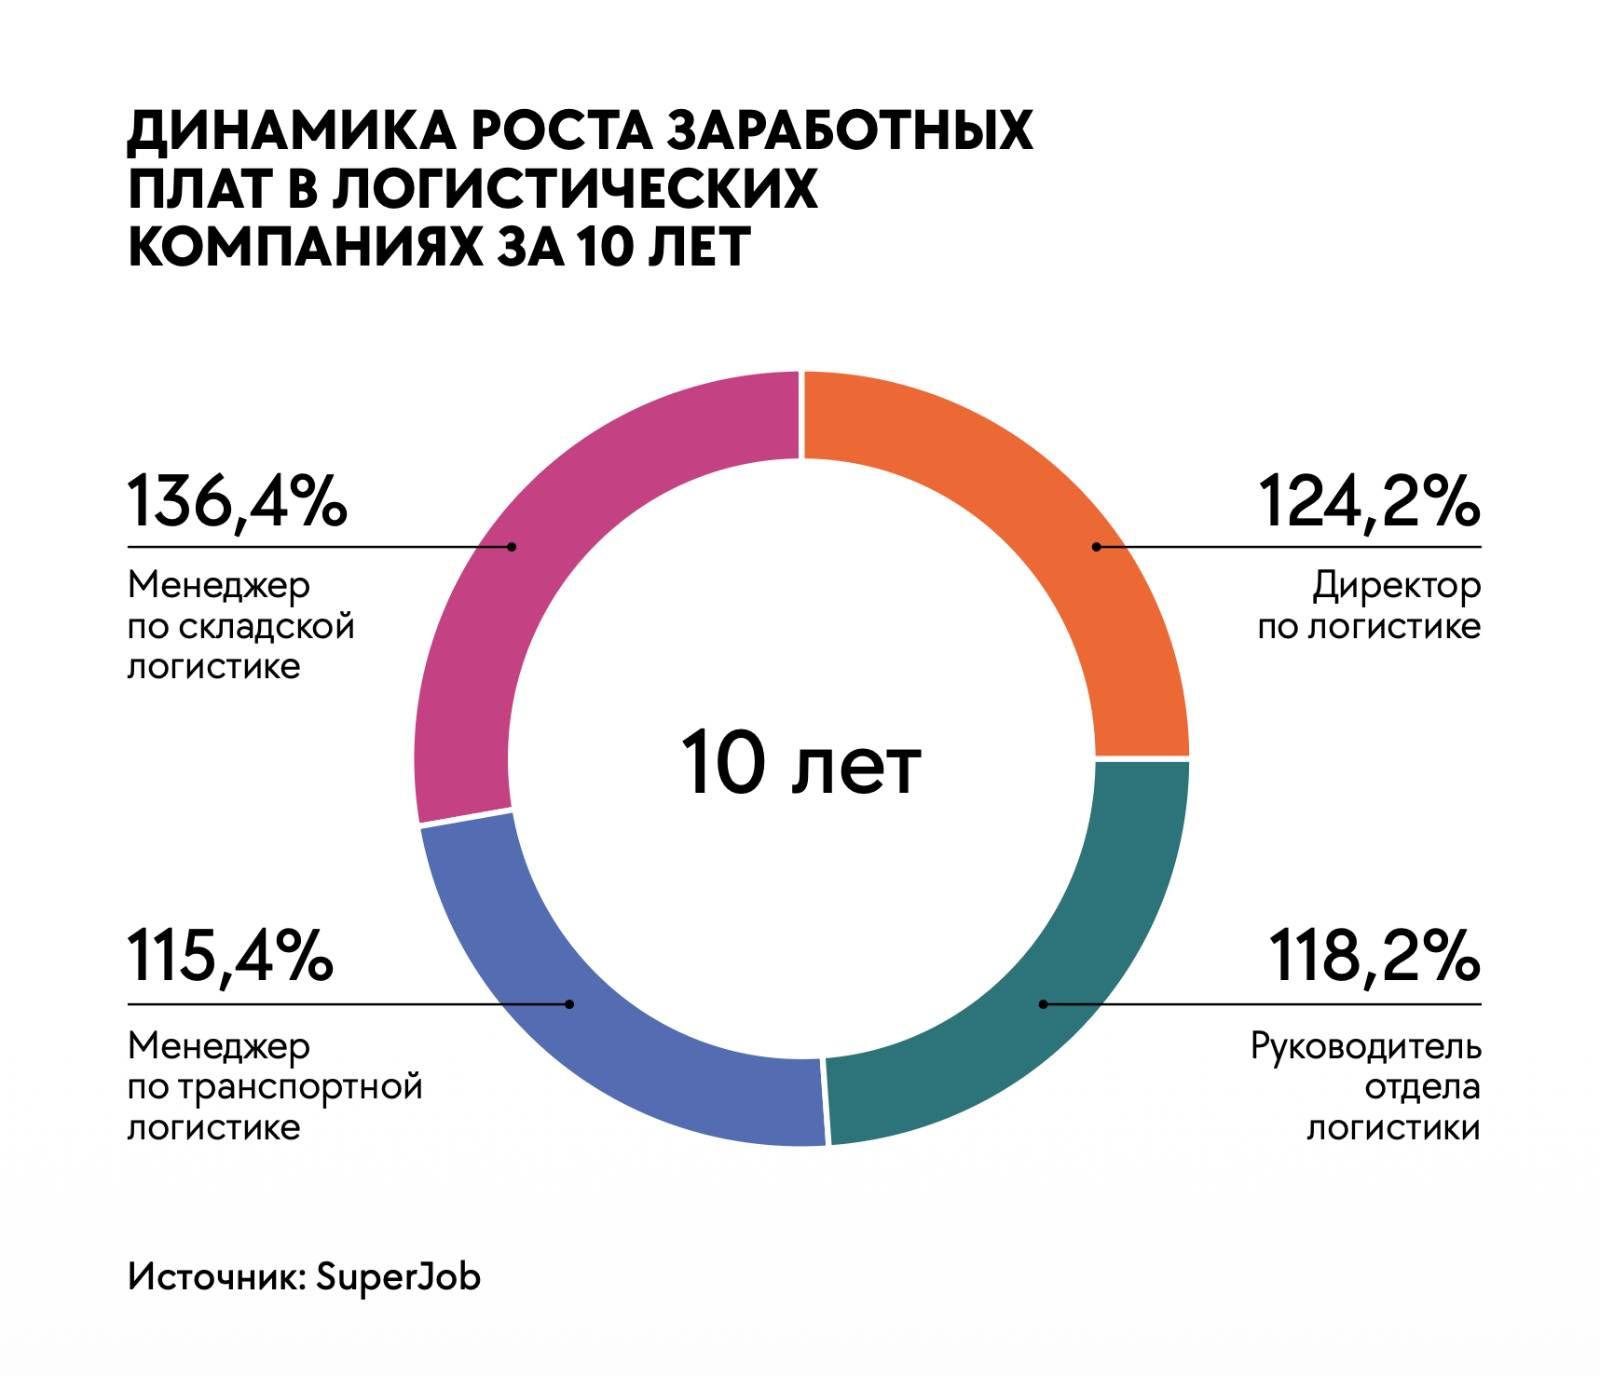
При этом за последние десять лет уровень оплаты труда в отрасли изменился принципиально. Если в 2016 году медианная зарплата директора по логистике составляла 165 тыс. рублей, то сегодня — уже 370 тыс. рублей. Зарплата руководителя отдела логистики выросла со 110 тыс. до 240 тыс. рублей, менеджера по транспортной логистике — с 65 тыс. до 140 тыс. рублей, менеджера по складской логистике — с 55 тыс. до 130 тыс. рублей. Еще заметнее выросла верхняя граница зарплатных предложений: для директоров по логистике — с 350 тыс. до 1 млн рублей в месяц, для руководителей отделов логистики — с 200 тыс. до 550 тыс. рублей, для менеджеров по транспортной логистике — со 100 тыс. до 270 тыс. рублей, для менеджеров по складской логистике — с 85 тыс. до 220 тыс. рублей. Отдельные позиции уже давно вышли за рамки привычных представлений о массовом труде: предложения для водителей категории Е в июле 2026 года достигли 250–280 тыс. рублей на руки. При этом темпы роста зарплат уже начинают замедляться. Если год назад зарплатные предложения в сфере транспорта и склада росли на 10,2%, то сейчас — на 6,6% в год. Это по-прежнему выше инфляции, но заметно ниже темпов периода наиболее острого кадрового дефицита. Мы видим, что компании постепенно уходят от вопроса «где найти еще людей» к вопросу «как получить больший результат при текущей численности».
ПРОИЗВОДИТЕЛЬНОСТЬ ТРУДА СТАНОВИТСЯ НОВОЙ СТРАТЕГИЕЙ РОСТА
В логистике производительность измеряется вполне конкретными показателями: скоростью обработки заказов, стоимостью операций, количеством ошибок и эффективностью использования рабочего времени.
Именно поэтому сегодня компании все чаще инвестируют не в дополнительный наем, а в снижение внутренних потерь.
Первое направление — технологическое
Компании активнее внедряют WMS-системы, адресное хранение, автоматическое распределение заданий, цифровой контроль смен и роботизацию отдельных операций. При этом задача автоматизации сегодня состоит не столько в сокращении людей, сколько в повышении производительности и устранении узких мест.
Второе — организационное
Многие компании обнаружили, что резерв производительности скрыт внутри самой организации работы: в более точном планировании смен, устранении лишних операций, обучении линейных руководителей и оптимизации процессов.
Третье направление — расширение кадровой базы
Компании активнее работают с возрастными кандидатами, развивают программы стажировок, готовы брать выпускников без опыта и обучать внутри компании.
Это уже становится системным изменением отрасли. Несмотря на общее снижение количества вакансий, доля работодателей, готовых нанимать молодых специалистов без опыта, продолжает расти. Бизнес все чаще соглашается инвестировать в обучение на входе, потому что стоимость выращивания сотрудника становится ниже стоимости постоянного поиска готового специалиста.
По сути, рынок постепенно отказывается от идеи найти идеального сотрудника и переходит к модели выращивания нужной компетенции внутри бизнеса. Но по мере усложнения кадровой ситуации становится очевидно: закрыть дефицит только подбором персонала уже невозможно. Даже если рынок дает больше откликов, это не означает автоматического решения проблемы. Для складов и логистики становится важен не только вопрос привлечения людей, но и способность бизнеса прогнозировать потребность в персонале, быстрее выводить сотрудников на производительность и эффективнее использовать уже имеющийся кадровый ресурс.
Фактически сегмент начинает переходить от линейной модели «найти человека — вывести в смену» к более длинному кадровому циклу: прогноз потребности, подбор, обучение, адаптация, развитие, удержание и управление производительностью. Поэтому следующий этап конкуренции будет происходить не только за доступ к людям, но и за способность компаний превращать кадровые данные в более устойчивую кадровую и операционную модель.
СЛЕДУЮЩИЙ ЭТАП КОНКУРЕНЦИИ
Несмотря на то что за год количество вакансий в транспортно-логистической отрасли сократилось на 14%, а число резюме выросло на 31%, кадровый дефицит не закончился. Завершился период, когда его можно было относительно безболезненно компенсировать ростом зарплат и расширением штата.
Осторожность бизнеса не означает окончания кадрового дефицита. Напротив, рынок постепенно переходит от конкуренции за количество сотрудников к конкуренции за эффективность их использования. Следующий этап развития отрасли будет определяться уже не количеством квадратных метров и не количеством сотрудников, а способностью компаний превращать ограниченные трудовые ресурсы в устойчивую производительность.
Компании, которые смогут одновременно удерживать людей, быстрее выводить новичков на производительность, эффективнее использовать кадровый потенциал и принимать кадровые решения на основе данных, получат долгосрочное конкурентное преимущество.