Из региональных в федеральные: как девелоперы складов перерастают свой рынок
Автор: Павел Назаркин
С начала года в регионах было введено около 1,1 млн кв. м складов и еще порядка 3 млн кв. м должны быть построены до конца года, свидетельствуют оценки консультантов. Таким образом, общее предложение за год ориентировочно вырастет на 17%. Активное строительство за пределами рынков двух столиц началось совсем недавно, с расширением ключевых торговых сетей на восток и развитием онлайн-ритейла: впервые отметку в 1 млн кв. м годового ввода региональные рынки преодолели в 2020 году, а в 2 млн кв. м — только в 2024-м.
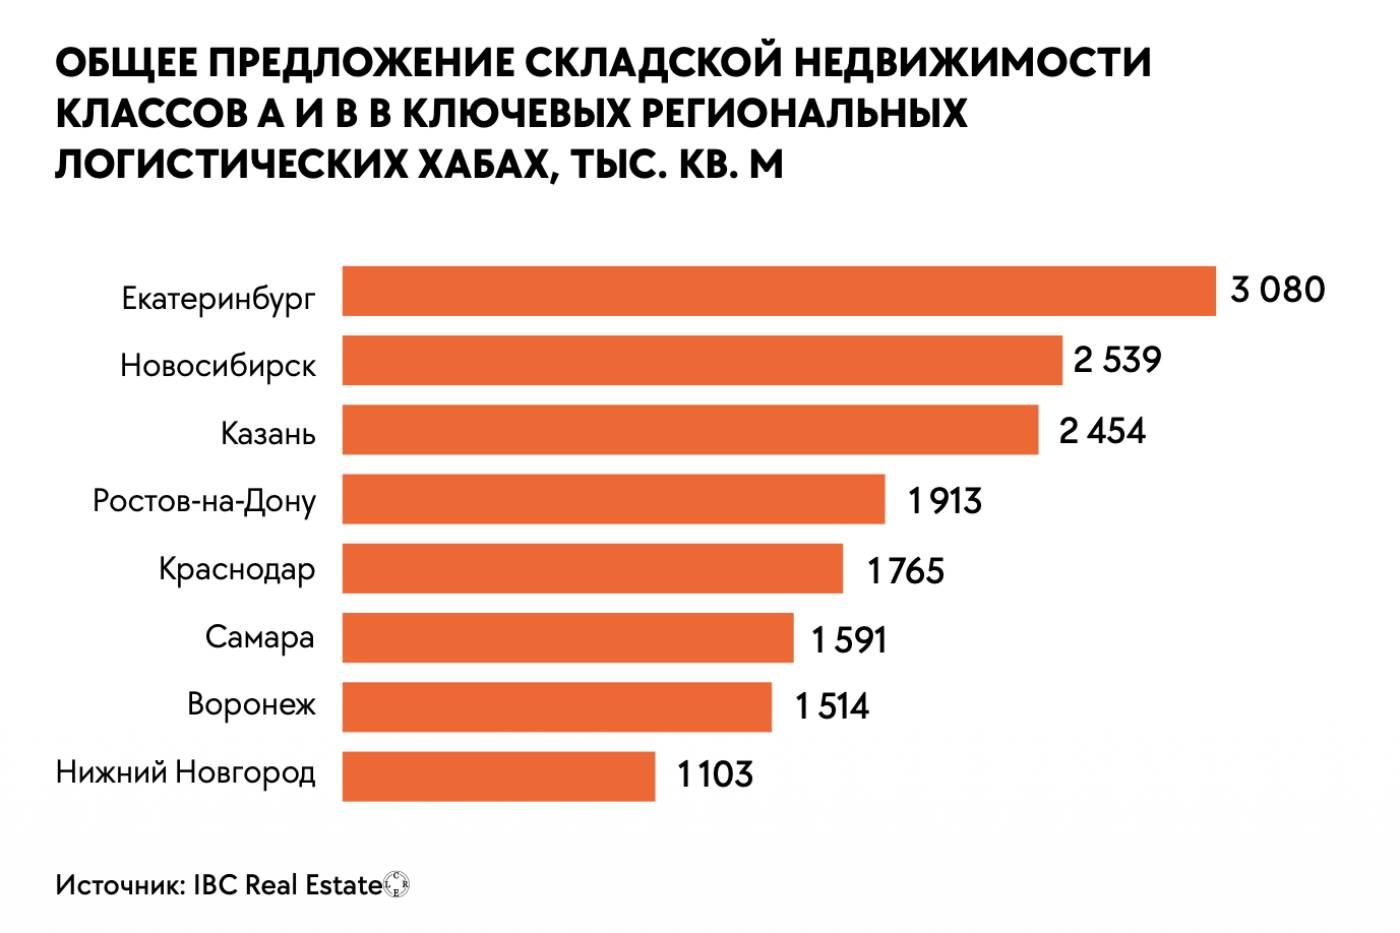
В абсолютных цифрах данные по общему предложению у консультантов отличаются. NF Group и Nikoliers оценивают емкость рынка в 60 млн кв. м, CMWP — в 69 млн кв. м, а IBC Real Estate в 80 млн. Тем не менее соотношение по ключевым городам у всех примерно одинаковое, а разница объясняется выборкой — какие объекты считать качественной недвижимостью, а какие нет.
Крупнейшим региональным рынком остается Екатеринбург. По оценкам IBC Real Estate, общее предложение здесь составляет более 3 млн кв. м. Среди крупнейших объектов можно выделить терминал «Чкаловский», логопарк «Пышма» компании «Евразия-Логистик», »NK Парк Сибирский тракт», »NK Парк Березовский», индустриальный парк МБМ, логопарк «Кольцовский», который развивает «Атлас Девелопмент», «А2 Кольцово». До конца года здесь планируется построить еще около 120 тыс. кв. м, а в следующие несколько лет свои площади в регионе планируют расширить РВБ (170 тыс. кв. м) и «Озон» (60 тыс. кв. м).
Сейчас Екатеринбург нельзя отнести к наиболее динамичным рынкам, так как активное строительство здесь велось еще в 2010-х годах, и ключевые ритейлеры уже успели выйти на местный рынок. Тем не менее одним из крупнейших комплексов, построенных в 2025 году, стал индустриальный парк компании Sima-Land в Сысертском районе Свердловской области. Общая площадь парка составляет 276 га, а складские помещения после завершения всего строительства займут 320 тыс. кв. м.
Вторым по объему региональным рынком остается Новосибирск с общим предложением порядка 2,5 млн кв. м. Среди крупных комплексов в городе — »NK Парк Толмачево», »NK Парк Пашино», логопарк Raven Russia, Промышленно-логистический парк НСО, «ПФО Север», «Патриот НСК», логопарк «Сибирский» компании «Евразия-Логистик». До 140 тыс. кв. м расширил свои площади в Новосибирске «Озон», а РВБ планирует ввести свой распределительный центр площадью 150 тыс. кв. м до конца 2026 года. Всего в этом году к вводу заявлено около 400 тыс. кв. м, аналитики Nikoliers прогнозируют итоговый ввод на уровне чуть более 300 тыс. кв. м.
По данным IBC Real Estate на лето 2026 года, складской рынок Новосибирска характеризуется самой большой вакантностью среди ключевых логистических хабов — 14,4%. Резкий скачок доли свободных площадей произошел в 2025 году. Среди причин можно назвать как большие объемы нового строительства (237 тыс. кв. м было введено в 2025 году, в том числе складской комплекс «Сберлогистики» площадью 140 тыс. кв. м), так и постепенную консолидацию логистических площадей маркетплейсов, в результате которой освободилась часть блоков, занимаемых ими ранее.
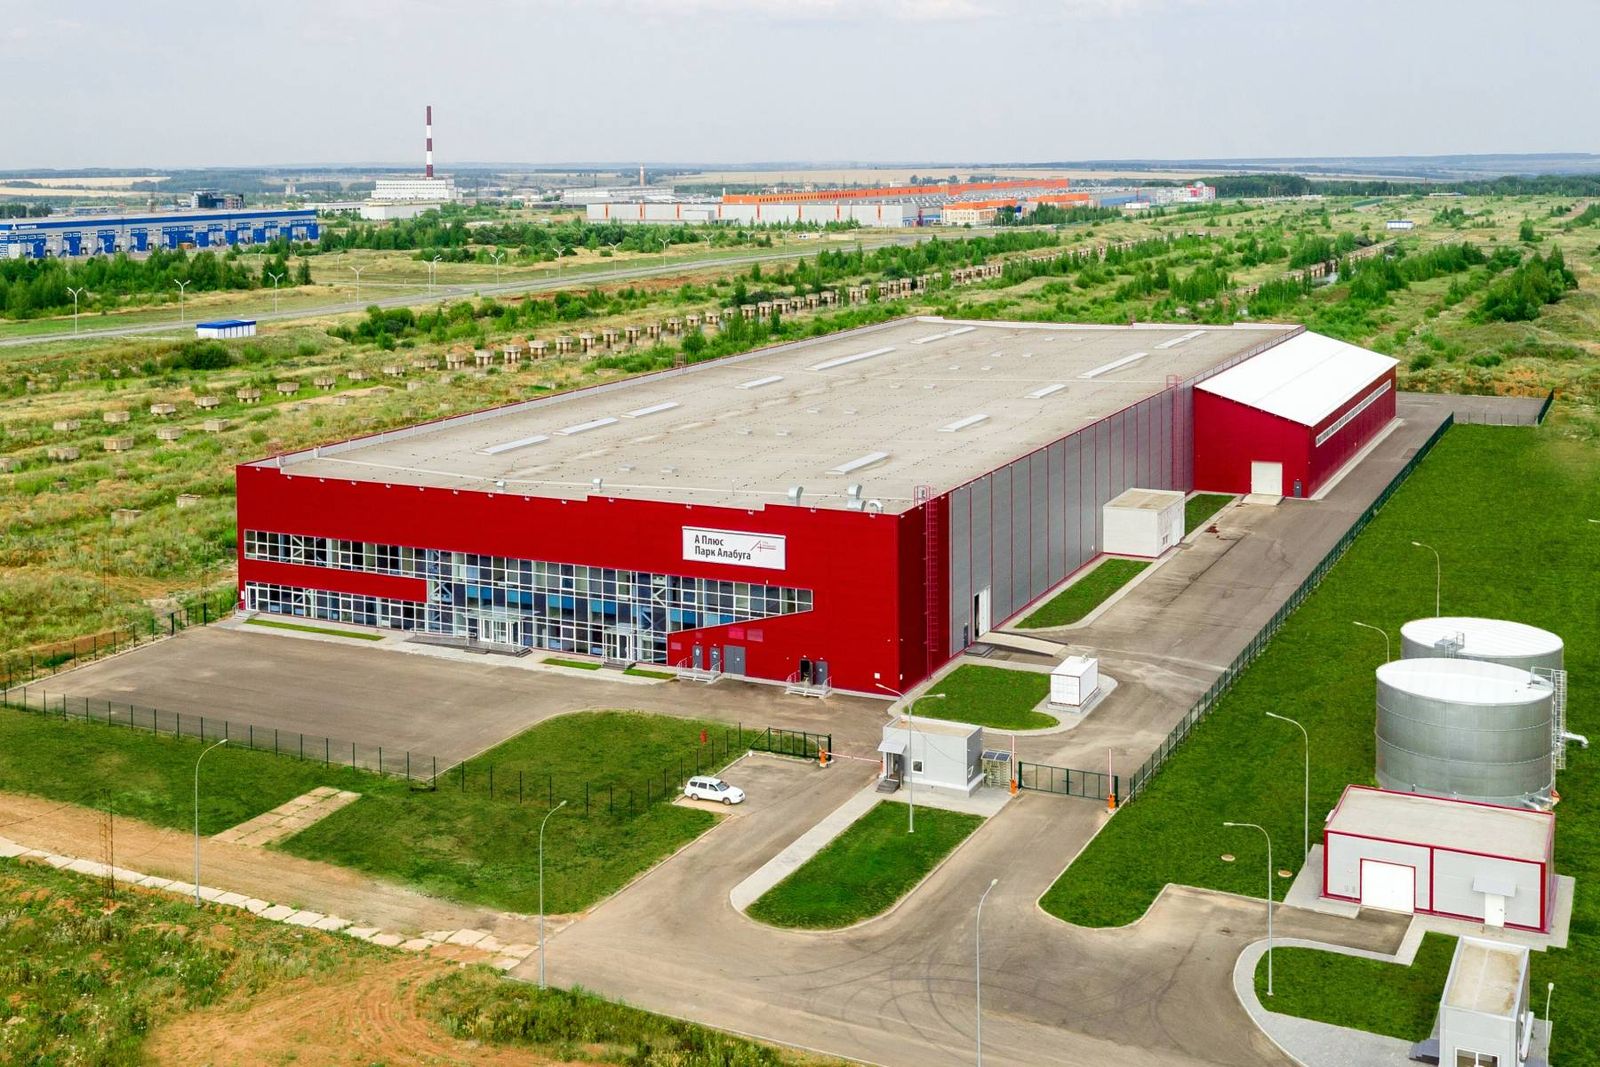
Порядка 2,5 млн кв. м составляет общее предложение рынка складской недвижимости Казани. В агломерацию аналитики, как правило, включают соседние города: Зеленодольск, Елабугу, Набережные Челны и Нижнекамск. Среди крупнейших комплексов — «Биек Тау», построенный компанией «Евразия-Логистик», «Тура 2.0», «А Плюс Парк Алабуга», складской комплекс «Дорхан», »Q-Парк». По оценкам Nikoliers, до конца года в регионе будет введено около 320 тыс. кв. м складов, однако общий объем планируемых объектов составляет свыше 1 млн кв. м. Около 100 тыс. кв. м намеревался построить только «Дорхан». Во втором квартале 2026 года был введен корпус площадью 75 тыс. кв. м в индустриальном парке «Набережные Челны I„. Кроме того, на территории индустриального парка ‚Тура 2.0‘ планируется развитие сети формата лайт индастриал ‚Дружба‘, в чьи планы до 2028 года входит строительство около 120 тыс. кв. м индустриальных помещений. NK Group строит корпус на 45 тыс. кв. м в своем новом индустриальном парке, ввод планируется в 2026 году. Одним из заметных игроков на рынке является краснодарская ГК ‚Ромекс‘, строящая склады по заказу крупных ритейлеров и маркетплейсов в ряде регионов России. В частности, в Казани группа построила склад для ‚Озона‘.
Казанский регион характеризуется стабильным спросом на складскую недвижимость. Так, с начала 2023 года общая сумма сделок здесь составила порядка 850 тыс. кв. м, не опускаясь ниже показателя 200 тыс. кв. м в год, тогда как в других ключевых хабах спрос распределялся по годам неравномерно, то повышаясь до 350–400 тыс. кв. м, то снижаясь практически до нуля. Стабильность спроса можно рассматривать как предпосылку для активного строительства в ближайшие годы. Не сказали последнего слова в регионе и маркетплейсы; только «Озон» планирует занять порядка 150 тыс. кв. м в Казани, Нижнекамске и Набережных Челнах к концу 2027 года.
Предложение складов в Ростове-на- Дону оценивается в 2 млн кв. м. Наиболее известными объектами являются складской комплекс «Дорожный» девелопера a2 group, «NK Парк Ростов-на Дону» и складской комплекс Raven Russia. В первой половине 2026 года а2 ввела корпус площадью 75 тыс. кв. м и планировала построить еще один корпус на 50 тыс. кв. м. Планы NK Group включали строительство нескольких корпусов совокупной площадью около 100 тыс. кв. м, около 94 тыс. кв. м собиралась возвести в своем индустриальном парке Raven Russia, но смена собственника ставит эти планы под вопрос. В 2027 году склад на 60 тыс. кв. м в Ростове планирует занять «Озон», а РВБ ведет строительство комплекса площадью 180 тыс. кв. м, который должен быть полностью введен в эксплуатацию в 2029 году.
Регион характеризуется умеренными темпами ввода и довольно низкой вакантностью — 5,8% по данным IBC Real Estate. Роль здесь играет близость активно развивающегося Краснодара, где за последние 10 лет было построено много различной недвижимости, а сам город вошел в число миллионников.
В Краснодаре на сегодняшний день 1,7 млн кв. м по данным IBC Real Estate и 2 млн кв. м по данным NF Group. При этом последние ставят его на 2-е место по общему предложению наравне с Новосибирском, тогда как первые только на 5-е, после Ростова-на-Дону. Расхождение в данных здесь может быть связано с территориальным делением: некоторые логопарки обслуживают задачи Краснодара, находясь в Республике Адыгея.
В отличие от соседнего Ростова-на- Дону, на рынок Краснодара до сих пор не вышли крупнейшие федеральные игроки — NK Group и «Белая скала», выкупившая активы Raven Russia. Зато местные девелоперы известны далеко за пределами домашнего региона. Ключевые игроки рынка: a2 group, «Инсити Логистик», ГК «Ромекс». В портфеле a2 group только один комплекс в Краснодаре — «Октябрьский», но также есть действующие в Ростове-на-Дону и Екатеринбурге, строящиеся — в Москве, Омске и Тюмени. У «Инсити» четыре парка в Краснодаре и самый крупный проект на 500 тыс. кв. м в Адыгее. ГК «Ромекс» работает по системе строительства под заказ, как в Краснодаре и Адыгее, так и в других регионах присутствия. В 2026 году компания планировала завершить строительство комплекса в Адыгее для X5 Group.
По данным Nikoliers, по итогам года в Краснодаре должно быть введено около 250 тыс. кв. м; из анонсированного ввода завершено чуть более 100 тыс. кв. м. Аналитики IBC Real Estate указывают на ввод 78 тыс. кв. м, из которых 54 тыс. кв. м — первая очередь ОРЦ «Раевская» для компании «Озон» (общая площадь — 104 тыс. кв. м). На 2026-й запланировано было еще порядка 725 тыс. кв. м ввода, но среди них сразу несколько корпусов в разных индустриальных парках «Инсити», ввод которых может быть отложен из-за низкого спроса первой половины 2026 года.
Общее предложение складов в Самаре оценивается аналитиками в 1,5–1,6 млн кв. м. Среди крупнейших можно выделить индустриальный парк «Чапаевск», где в 2022 году открылся распределительный центр «Озон», индустриальный парк «Преображенский» с распределительным центром «Яндекс Маркета», ЛК «Придорожный» компании «СамараТрансАвто». Сейчас Самара не входит в число городов с высокими темпами нового складского строительства. На ближайшие годы, по нашим данным, запланировано около 230 тыс. кв. м в ЛК «Придорожный», возможно, в их число войдет новый распределительный центр «Озон», который компания планирует открыть в конце 2027 года. О планах других потенциальных арендаторов на момент подписания номера в печать ничего не известно. Ближайшие планы РВБ сосредоточены в Саратове, там маркетплейс строит РЦ на 120 тыс. кв. м.
Самарский рынок характеризуется низкой вакантностью — 5,3%, но при этом и одной из самых низких средних ставок аренды — 8 тыс. рублей за кв. м по данным IBC Real Estate. Этот фактор сдерживает более активное спекулятивное строительство.
Воронежский рынок сегодня оценивается в 1,5 млн кв. м складов, почти половина из которых — около 720 тыс. кв. м — были построены за последние пять лет. Ключевыми объектами можно назвать логопарк »XXI Век Среднедонской» и логопарк АВС. В первом планируется строительство двух корпусов на 100 тыс. кв. м в течение ближайших полутора лет. Кроме того, около 150 тыс. кв. м планирует построить под собственные нужды ритейлер «Порядок», а «Озон» в ближайшее время хочет арендовать в регионе склад на 60 тыс. кв. м.
Развитию складского рынка в регионе мешает неработающий аэропорт, который был закрыт с самого начала СВО и не принимает самолеты до сих пор. Большинство складов находится именно на трассе М-4 «Дон» в Рамонском районе вблизи аэропорта, здесь расположены распределительные центры всех ведущих ритейлеров (Х5, «Магнит», «Красное и Белое»), логистических компаний и маркетплейсов. В 2025 году сообщалось, что ведущий девелопер региона ГК «Развитие» выиграл тендер на строительство четырех складов общей площадью 100 тыс. кв. м в этом же районе, но пока о конкретном проекте ничего не известно. Другой формирующийся кластер находится на восточном объезде, но вряд ли он будет также востребован после открытия авиагавани.
Последним из ключевых логистических хабов в регионах России эксперты называют Нижний Новгород, емкость рынка которого оценивается в 1,1 млн кв. м, но скоро заметно увеличится. В марте 2026 года местные СМИ сообщали о завершении строительства склада «Озона» площадью 150 тыс. кв. м девелопером Central Properties, а на 2027 год анонсирован ввод в эксплуатацию склада площадью 150 тыс. кв. м для РВБ. Кроме того, на 2026 год заявлено строительство 50 тыс. кв. м в комплексе «Нова Парк» девелопера «Адамант-Строй» и корпуса в логопарке «ТЛТ-Восточный» (Дзержинск).
Перспективными аналитики называют сразу несколько регионов, но с оговоркой: большая часть запланированного ввода в них приходится на проекты под заказчика (ритейлеров и маркетплейсы). Здесь стоит отметить несколько областей, соседствующих с Московской. Существующие логистические мощности справляются с обеспечением Москвы, но если будет необходимо наращивать присутствие в отдаленных городах Подмосковья и соседних регионах, то строительство РЦ именно там выглядит логичным решением ввиду более низкой стоимости земли и менее требовательной местной администрации. Речь о Владимирской, Калужской, Тульской, Тверской и Ярославской областях. В совокупности на них приходится более 4 млн кв. м уже построенных складов и свыше 500 тыс. кв. м заявлено к вводу в 2026 году. Активное строительство ведется также в регионах, соседствующих с другими логистическими хабами: в Вологодской, Челябинской, Кемеровской, Оренбургской и Саратовской областях, Башкортостане. Кроме того, экспансия федеральных интересантов на восток подразумевает наращивание объемов в Красноярске, Иркутске, Хабаровске, Владивостоке, Благовещенске.
Но здесь важно понимать, что приход федерального игрока на региональный рынок не ограничивается строительством и арендой торговых и складских площадей непосредственно им. Он стимулирует развитие местных бизнесов, дает локальным предпринимателям понятный канал сбыта, что позволяет перейти от кустарного производства к стабильному планированию и выстраиванию стратегии. Для таких смежных предприятий нужны современные производственно-складские помещения, и спрос с их стороны тоже будет работать на ключевые показатели региона. Сейчас вакантность ниже 6% наблюдается в Екатеринбурге, Ростове-на-Дону, Самаре и Воронеже, что говорит о потенциале этих регионов для дальнейшего роста.
Региональным игрокам новые рынки могут дать возможность масштабирования бизнеса с последующим переходом в статус федеральных девелоперов, поскольку выросшие на столичном рынке компании далеко не всегда готовы идти за клиентом в другие регионы. В то же время федеральные ритейлеры охотно сотрудничают с местными девелоперами и готовы расширяться с ними не только масштабами, но и географией (приглашать на проекты в соседние регионы). Уже сейчас количество игроков, представленных проектами в нескольких регионах, довольно велико. На слуху — МБМ, ГК «Ромекс», a2 group, «ПФО Групп», «Инсити Логистик», «Да! Девелопмент», и есть предпосылки к тому, что девелоперов, накопивших опыт в домашнем регионе и вышедших на федеральный уровень, будет больше.