Новости
Компании
НазначенияНаталья Бонд вернулась в Nikoliers на должность директора складского департаментаCRE в Telegram
Исследования рынкаСтавки капитализации коммерческой недвижимости в Московском регионе достигли 9,5–13,5%CRE в Telegram
НазначенияДиректор по развитию «А101» Дмитрий Цветов возглавил объединенное клиентское направлениеCRE в Telegram
Назад
4566 Результатов
Материалы с тегом «Складская недвижимость»
Спецвыпуск: CRE индастриалИз региональных в федеральные: как девелоперы складов перерастают свой рынок
На региональные рынки приходится около 40% всей складской недвижимости России, а темпы нового строительства значительно выросли: за два года введено 8 млн кв. м против 5,3 млн кв. м в Москве и 1,5 млн кв. м в Санкт-Петербурге. При насыщенности складами двух столиц и усиливающейся экспансии онлайн-ритейла региональные рынки становятся основными на карте складского девелопмента в ближайшие годы.
15 Сентября 2026, 5:35
Управление недвижимостьюСклады государственного значения
Этим летом российский рынок складской недвижимости превратился из инвестиционно- привлекательного сегмента в перечень объектов критически важной инфраструктуры, требующих государственной защиты от регулярных атак БПЛА. Неопределенность того, как она будет реализована, еще больше обеспокоила инвесторов, которые и так сократили расходы на приобретение складов почти на две трети. Выполнение прямой функции по защите инфраструктуры может создать государственным управляющим имуществом новую проблему, так как низкая инвестиционная активность осложнит поиск покупателей на крупные национализированные портфели логистической недвижимости.
11 Сентября 2026, 11:41
Управление недвижимостьюТревожный актив: как меняются риски на рынке недвижимости
Угрозы, с которыми бизнес прежде не сталкивался, требуют моментальной реакции и вынуждают участников рынка недвижимости перестраивать стратегии буквально на ходу. Игроки уже начали обозначать в договорах и сделках ситуации, которые ещё недавно казались фантастическими: возможные атаки на склады, промышленные площадки и торговые центры, вынужденные остановки работы бизнес-центров и отмены бронирований в гостиницах в связи с «недолётом» и «недоездом». Все это не только определяет новые инвестиционные, девелоперские, договорные, страховые и этические реалии, но и переписывает отраслевую карту.
10 Сентября 2026, 14:54
Спецвыпуск: CRE индастриалХайбэй: непокорённая высота, незанятая ниша
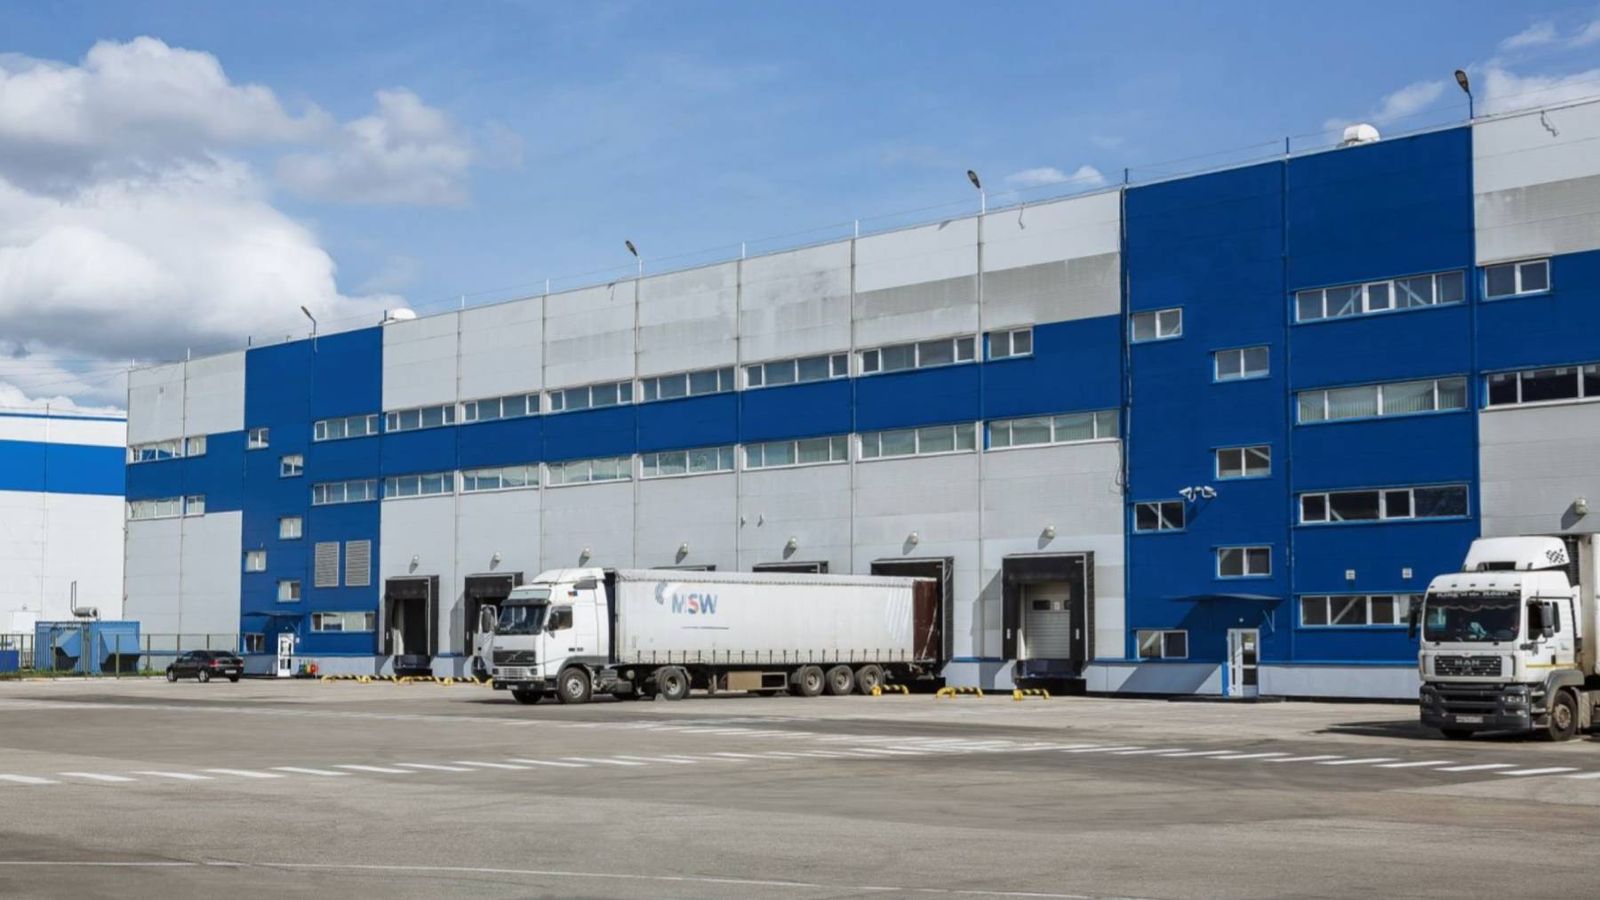
Полностью автоматизированный склад высотой 50 метров с роботами вместо людей — звучит как очередной фотопроект CRE о смелых объектах будущего или фантазии редакции. Однако речь пойдёт о формате, который только в России существует уже около 50 лет, но почти не обсуждается и не мелькает в новостях.
5 Сентября 2026, 7:37
Спецвыпуск: CRE индастриалКогда договор дороже рынка: что происходит с контрактами, заключенными на пике
Рынок складской недвижимости меняется сегодня гораздо быстрее, чем долгосрочные договоры аренды. Контракты, подписанные в период дефицита площадей, продолжают индексироваться, тогда как ставки на свободные объекты корректируются в сторону снижения. В итоге части арендаторов кажется, что действующий договор оказался дороже рынка. Однако сама по себе разница между контрактной и текущей запрашиваемой ставкой ещё не означает, что договор стал невыгодным и должен быть пересмотрен: каждый такой случай требует отдельного расчёта.
1 Сентября 2026, 9:23
Спецвыпуск: CRE индастриал«Не паниковать!»: пайщикам связанных с «Озоном» ЗПИФ посоветовали не спешить
Атаки БПЛА на склады маркетплейса спровоцировала массовую распродажу паев и падение цен
31 Августа 2026, 12:25
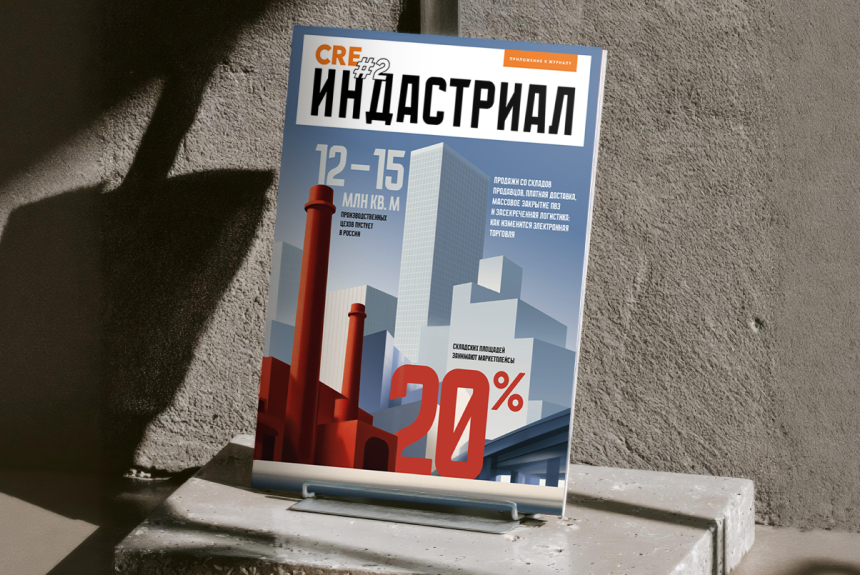
Спецвыпуск: CRE индастриалВстречайте CRE Индастриал № 2
Более ста полос, посвящённых самым актуальным темам нового делового сезона в складской, логистической, индустриальной недвижимости и электронной торговле
27 Августа 2026, 12:18
Исследования рынкаСвет, газ, полы: почему Light Industrial не справляется с промышленностью
Рынок Light Industrial в Московском регионе переживает бум: за два года объемы ввода выросли в разы, общее предложение перешагнуло отметку в один млн кв. м. Однако за этими цифрами скрывается системный дисбаланс. Значительная часть объектов проектируется по упрощенным техническим условиям — не под реальные потребности производства, а под быструю продажу блоков частным инвесторам.
В результате на рынке сложилась парадоксальная ситуация. Одновременно фиксируются рекордный объем предложения и острый дефицит площадей для пищевых, фармацевтических и приборостроительных предприятий. Блоки с 10-25 кВт и без газа оказываются непригодны для энергоемких производств. Арендаторы уходят в build-to-suit или реконструкцию, а инвесторы пересматривают модели доходности, сдавая объекты по складским ставкам вместо производственных.
Пытаясь создать универсальный продукт для максимально широкой аудитории, девелоперы неизбежно упрощают технические характеристики. Это логично с точки зрения продаж, но на практике такой подход сужает реальную применимость объектов. Эксперты рынка, девелоперы и брокеры рассказали CRE, насколько остро стоит проблема несоответствия ТУ и как строить правильные индустриальные парки.
14 Августа 2026, 13:28
ИнвестицииИнвесторы станут строже к складским ЗПИФам
Атаки БПЛА на логистическую инфраструктуру одного из крупнейших российских маркетплейсов RWB, реализовали системный риск для всех инвесторов в складскую недвижимость. Это приведет к коррекции инвестиционных стратегий институциональных игроков с учетом нового долгосрочного риска частичной потери арендного дохода или имущества, и росту стоимости страхования складских активов. Среди возможных последствий — рост ожиданий инвесторов к доходности складских активов, более жесткий контроль условий страхования и почти полная потеря интереса к сегменту со стороны розничных инвесторов
23 Июля 2026, 17:05

Экспертный анализЧто значат для рынка атаки на склады
Атаки БПЛА могут усилить распродажу складских активов и сделать рынок еще более зависимым от ЗПИФ
20 Июля 2026, 10:50

Подпишитесь на эксклюзивные новости CRE