Большая фарма: почему фармацевтические и ветеринарные склады останутся одними из самых дефицитных сегментов
Авторская колонка Гарольда Власова, управляющего директора 3PL-оператора NC Logistic
Российский рынок складской недвижимости выходит из фазы ажиотажного спроса. По прогнозам NF Group, к концу 2026 года доля вакантных складских площадей может вырасти до 8,2% с учетом субаренды. После нескольких лет активной экспансии маркетплейсов, ритейлеров и логистических операторов одни крупные игроки уже удовлетворили потребности, а некоторые вообще пересмотрели подходы к товаропотокам и складской логистике. Параллельно на рынке появляется множество новых лотов, которые напрямую становятся новой же вакансией. Одновременно растет и количество свободных помещений в объектах с уже заключенными долгосрочными договорами, что является дополнительной скрытой вакансией. Арендаторы пытаются сдавать избыточные мощности в субаренду, тем самым усиливая давление на арендные ставки. Получается, что бизнес сжимается, покупательная способность снижается, а складских помещений становится все больше и больше.
Однако тренд практически не затронул один из наиболее сложных и регулируемых сегментов коммерческой недвижимости — фармацевтические и ветеринарные склады. Несмотря на общее увеличение предложения, дефицит качественных, пригодных для лицензирования лотов здесь сохраняется и быстро найти даже в условиях охлаждения рынка подходящую площадку практически невозможно. Причина проста: для компаний, работающих с лекарственными средствами, склад остается не просто местом хранения продукции, но частью системы обеспечения ее качества и безопасности. Если для условного обычного склада ключевые факторы по-прежнему — стоимость аренды и транспортная доступность, то в фармацевтической логистике эти параметры хотя и важны, но на авансцене — соответствие объекта регуляторным требованиям, надежность инженерной инфраструктуры и способность обеспечить необходимые условия хранения продукции.
РЫНОК ЛЕКАРСТВ РАСТЁТ НЕЗАВИСИМО ОТ СКЛАДСКОГО ЦИКЛА
Спрос на специализированные складские мощности напрямую связан с развитием фармацевтической отрасли. По данным DSM Group, объем российского фармацевтического рынка по итогам 2025 года превысил 3,3 трлн рублей, увеличившись примерно на 17% за год. В натуральном выражении рынок достиг 5,1 млрд упаковок лекарственных средств.
Ветеринарный сегмент также демонстрирует устойчивый рост: объем рынка ветеринарных препаратов уже превышает 130 млрд рублей и продолжает увеличиваться двузначными темпами. Рост внутреннего производства лекарственных средств в рамках импортозамещения, активное развитие ветеринарных направлений у крупных фармацевтических компаний и расширение ассортимента продукции требуют дальнейшего развития специализированной логистической инфраструктуры. Однако основная часть свободных площадей приходится на универсальные склады, которые ориентированы на е-комм, ритейл и классическую дистрибуцию. Для работы с лекарственными средствами такие лоты зачастую требуют серьезной модернизации и дополнительных инвестиций, а некоторые из них в принципе не могут использоваться для хранения этой товарной группы.
По нашим оценкам, специализированные фармацевтические склады занимают не более 2–3% от общего объема складов класса А России. Большинство новых складских комплексов проектируется под универсальные задачи е-комм и ритейла, поэтому предложение объектов, соответствующих требованиям фармацевтической деятельности, остается весьма ограниченным.
ПОЧЕМУ ФАРМАЦЕВТИЧЕСКИЙ СКЛАД СЛОЖНЕЕ ОБЫЧНОГО
В отличие от стандартного логистического комплекса фармацевтический склад является частью системы обеспечения качества продукции. Для девелопера это означает необходимость учитывать требования лицензирования и особенности хранения лекарственных средств уже на этапе проектирования объекта. Для арендатора — оценивать не только местоположение и стоимость площадки, но и ее готовность к прохождению регуляторных проверок, а также качество складской инфраструктуры.
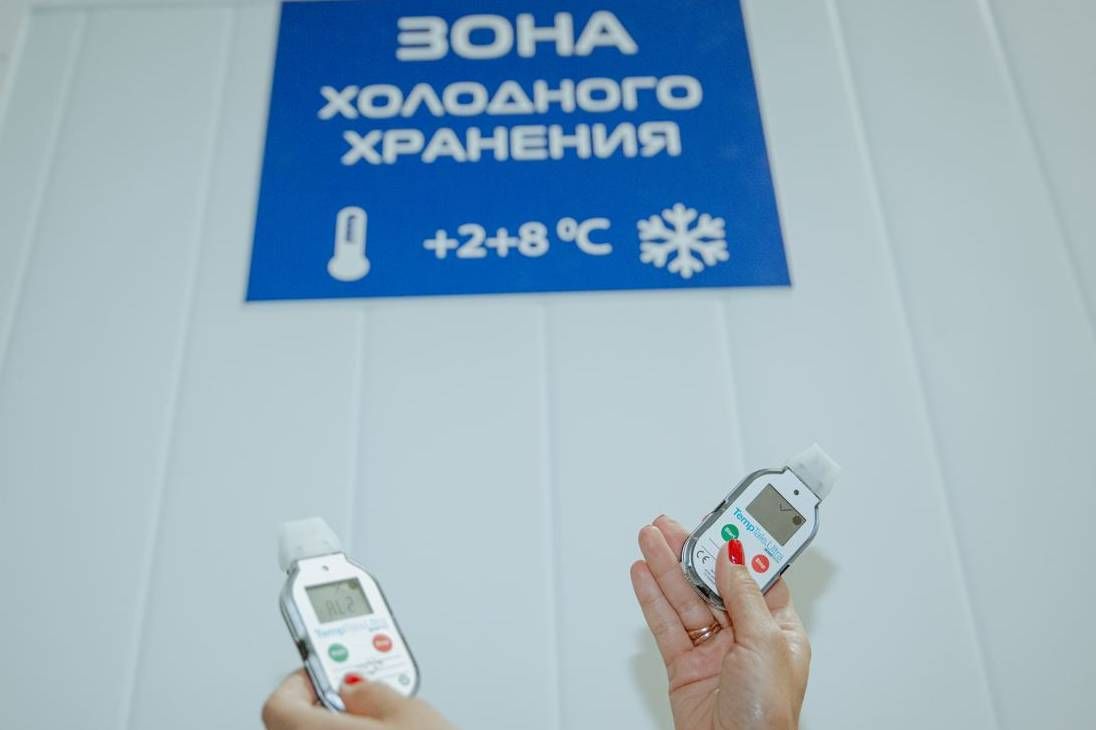
Ключевыми становятся климатические условия, температурные режимы хранения, резервирование инженерных систем, автоматизированный мониторинг температуры и влажности, организация специальных зон, «прослеживаемость» движения продукции и наличие системы качества.
Инвестиции в создание специализированного фармацевтического склада могут превышать затраты на строительство универсального логистического комплекса на 20–50%. Особенно заметно это в проектах с несколькими температурными контурами, включая холодильные зоны для хранения термочувствительных препаратов.
По нашим подсчетам, при адаптации склада площадью около 20 тыс. кв. м под требования фармацевтической деятельности дополнительные инвестиции в инженерную инфраструктуру, резервное электроснабжение, системы вентиляции и температурного мониторинга, поддержание температурных режимов, квалификацию помещений и оборудования, валидацию инженерных систем и автоматизацию могут составлять 350–500 млн рублей сверх стоимости строительства стандартного склада класса А аналогичной площади. Значительная часть этих затрат приходится не на само строительство, а на создание инженерной инфраструктуры и системы качества, необходимых для прохождения лицензирования и последующей эксплуатации объекта.
НЕДВИЖИМОСТЬ — ЛИШЬ ЧАСТЬ ПРОЕКТА
Но даже полностью готовый склад не гарантирует возможности сразу начать работу. Для выхода на рынок недостаточно иметь подходящую площадку: работа с лекарственными средствами требует получения лицензии Росздравнадзора, а с ветеринарными препаратами — лицензии Россельхознадзора, а в некоторых случаях — и лицензии Минпромторга.
Получение таких документов — трудоемкий и дорогостоящий процесс. Регулятор оценивает не только помещение, но и всю систему управления качеством: процессы хранения, документооборот, контроль операций, сертификацию оборудования, квалификацию персонала и соблюдение отраслевых стандартов.
По сути, компания должна доказать способность обеспечить сохранность качества продукции на всем протяжении ее нахождения на складе. На практике главным вызовом часто становится не поиск самого помещения, а выстраивание процессов и внедрение реально работающей системы качества.
ЦЕНА ОШИБКИ МОЖЕТ ИСЧИСЛЯТЬСЯ МИЛЛИОНАМИ РУБЛЕЙ
В фармацевтической логистике стоимость ошибки значительно выше, чем в большинстве других сегментов. Нарушение температурного режима может привести к забраковке целой серии продукции. Особенно высоки риски при работе с биотехнологическими и иммунобиологическими лекарственными средствами, а также с другими термочувствительными парафармацевтическими товарами.
Дополнительные расходы возникают и на этапе подготовки объекта. На практике компании нередко арендуют стандартный склад класса А, рассчитывая быстро адаптировать его под требования отрасли, но впоследствии выясняется, что объект требует модернизации инженерных систем, увеличения электрической мощности, установки резервного оборудования, вентиляции и внедрения систем мониторинга. В итоге бюджет проекта может вырасти на десятки и сотни миллионов рублей.
ПОЧЕМУ РАСТЁТ ИНТЕРЕС К АУТСОРСИНГУ
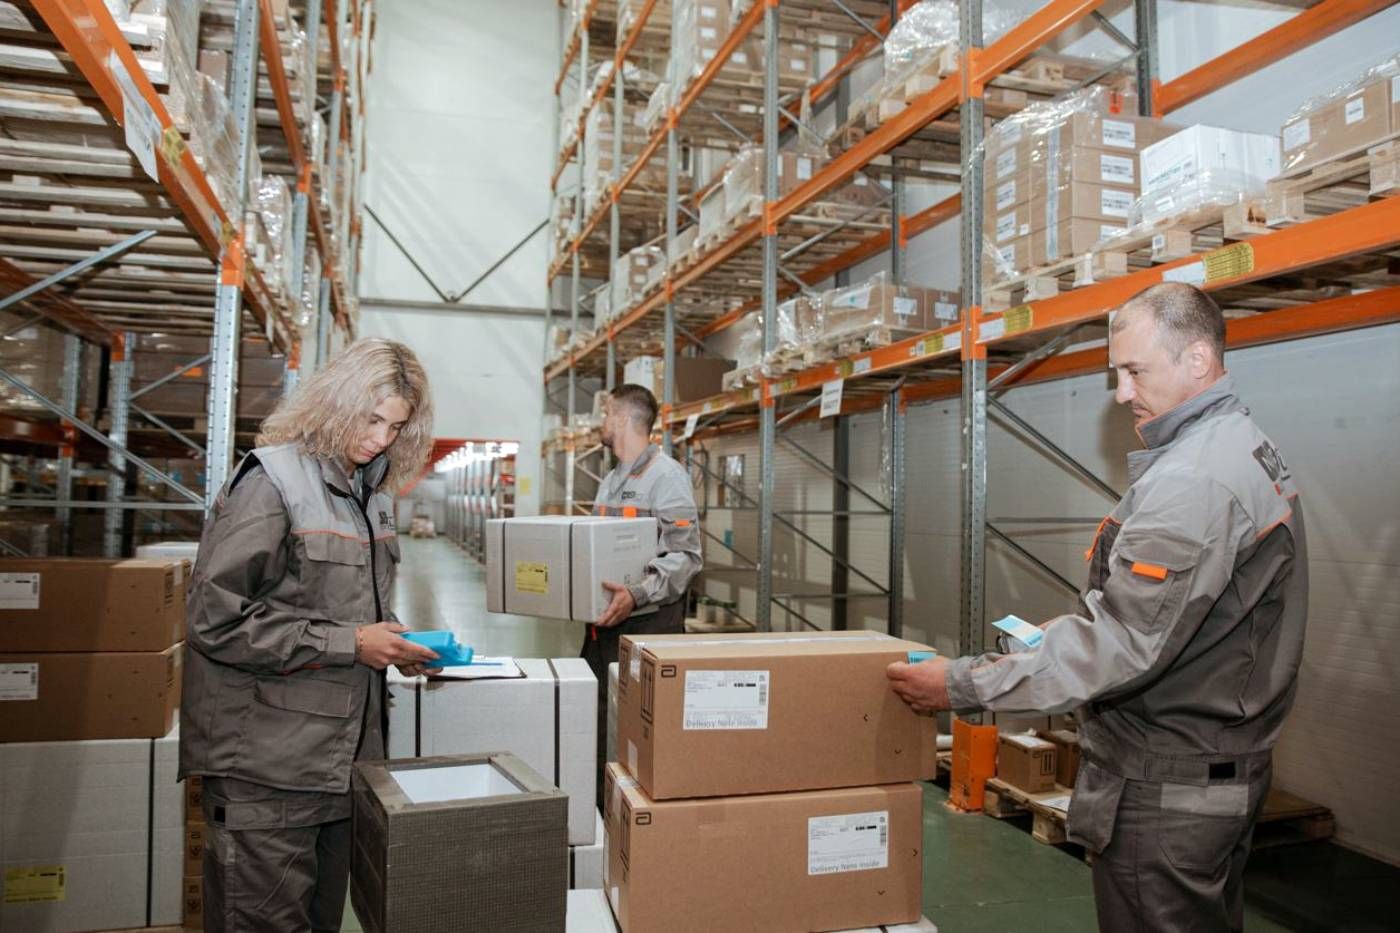
Высокая стоимость запуска специализированного объекта меняет подход компаний к организации логистики. Для многих производителей и дистрибьюторов инвестиции в собственный лицензируемый склад оказываются экономически неоправданными. Помимо инвестиций в недвижимость, компании приходится вкладывать средства в систему качества, в обучение персонала, постоянное соблюдение регуляторных требований.
На этом фоне все более популярной становится схема, при которой бизнес использует готовую лицензированную инфраструктуру логистического партнера вместо того, чтобы выстраивать ее самостоятельно. Постановление Правительства РФ № 547 от 31 марта 2022 года «Об утверждении Положения о лицензировании фармацевтической деятельности» позволяет соискателям получать собственную лицензию на базе инфраструктуры внешнего подрядчика по модели аутсорсинга.
Модель, при которой владелец товара использует складские мощности 3PLоператора для хранения продукции и осуществления оптовой торговли, уже активно используется в сфере обращения лекарственных препаратов для медицинского применения. Аналогичный подход практикуют и на ветеринарном рынке.
ПОЧЕМУ РЫНОК НЕ СТОЛКНЁТСЯ С ПРОФИЦИТОМ СПЕЦИАЛИЗИРОВАННЫХ СКЛАДОВ
В ближайшие годы рынок складской недвижимости будет развиваться неравномерно. После рекордных показателей 2023–2024 годов ожидается дальнейший рост вакантности в сегменте универсальных складов, что приведет к усилению конкуренции между объектами и окажет давление на арендные ставки.
В фармацевтическом и ветеринарном сегментах ситуация выглядит иначе. По оценкам отраслевых аналитиков, к 2030 году объем российского фармацевтического рынка может достичь 4,5 трлн рублей, а сегмент ветеринарных препаратов — вырасти почти на 50% по сравнению с текущими уровнями. Рост производства лекарственных средств внутри страны, расширение ассортимента ветеринарных препаратов, развитие биотехнологий, ужесточение требований к качеству хранения и дальнейшая цифровизация контроля за обращением лекарственной продукции будут поддерживать устойчивый спрос на специализированные объекты. Для арендаторов ключевым фактором останется не объем свободных площадей на рынке, но доступность складов, готовых работать в лицензируемом режиме, и наличие выстроенной системы качества. Поэтому даже на фоне общего охлаждения складского рынка сегмент фармацевтических и ветеринарных складов сохранит статус одного из наиболее востребованных и технологически сложных направлений коммерческой недвижимости.