Пакуют все: склады остаются самым популярным активом в ЗПИФ
Авторская колонка Антона Комарова, директора департамента складской недвижимости инвестиционной группы Accent
ПОЧЕМУ СКЛАДЫ СТАЛИ ГЛАВНЫМ АКТИВОМ ДЛЯ ЗПИФ?
До 2018 года складская недвижимость воспринималась как достаточно консервативный сегмент рынка. Арендные ставки росли умеренно, объем нового строительства в целом соответствовал спросу, а инвестиционный интерес был сосредоточен преимущественно на наиболее ликвидных объектах в Московском регионе.
Ситуация изменилась с бурным развитием сегмента е-комм, который с 2020 года растет двузначными темпами. Активность маркетплейсов, усложнение логистики и изменение структуры товарных потоков резко увеличили потребность бизнеса в современных складских комплексах. Предложение не успевало за спросом, вакантность снизилась до исторически низких уровней, а арендные ставки начали быстро расти.
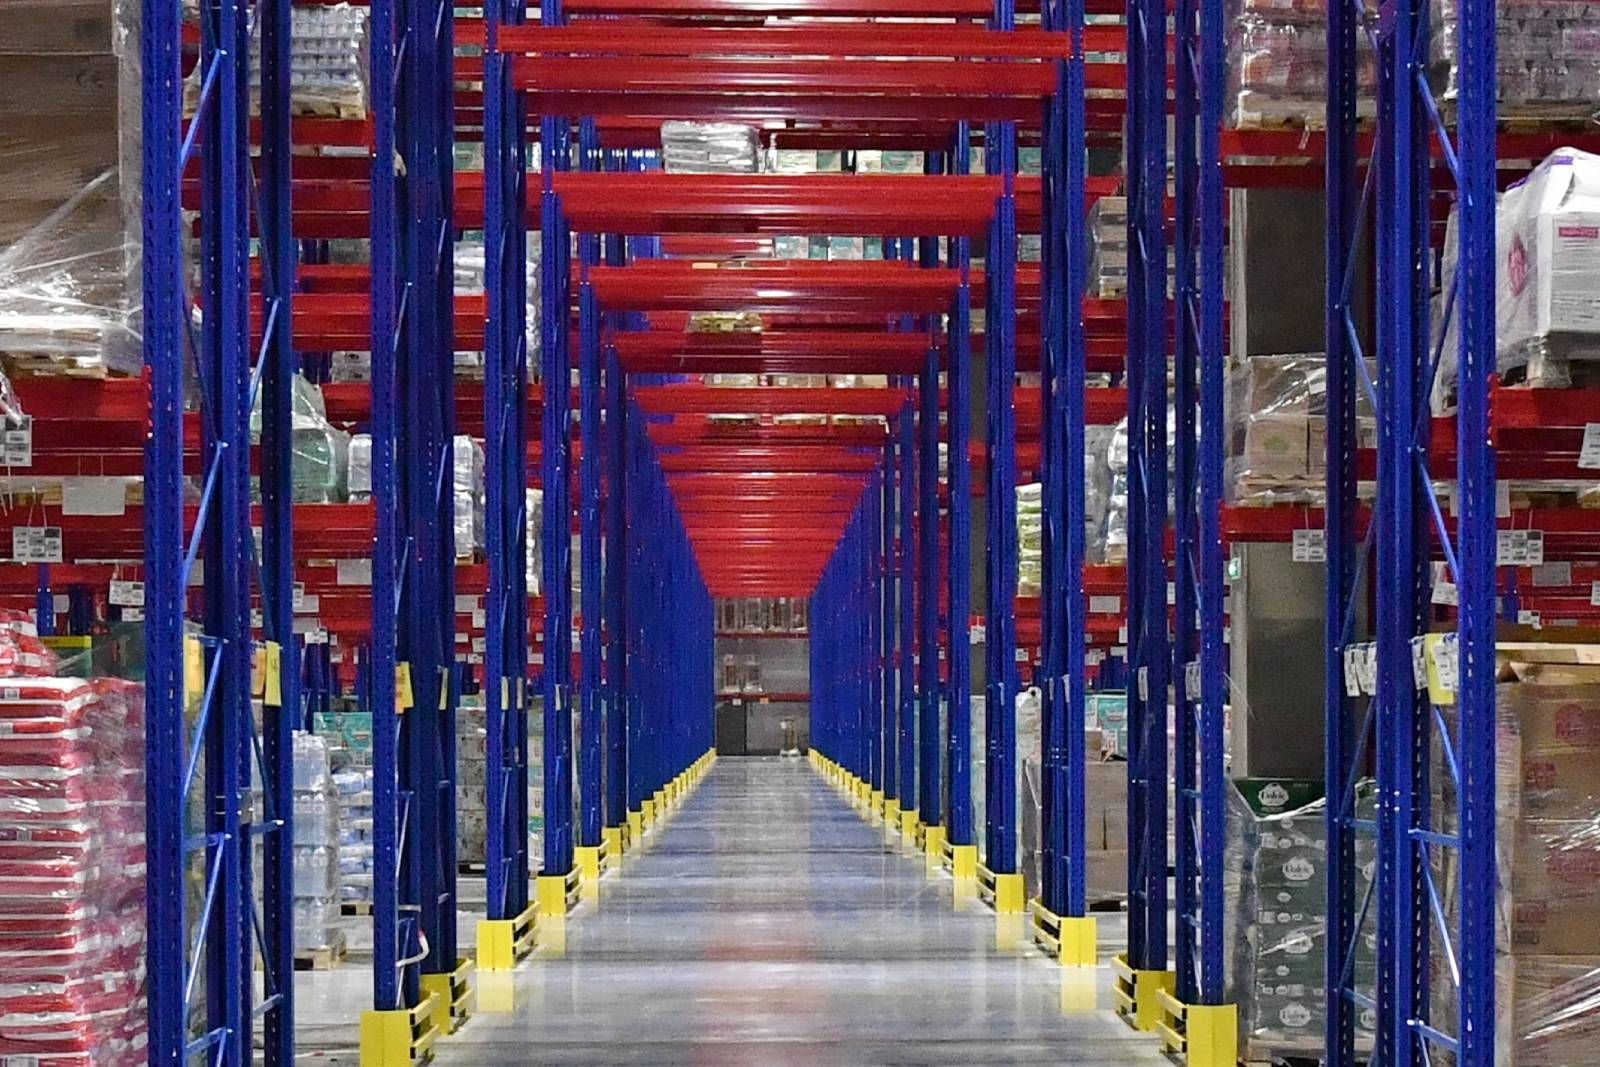
На этом фоне склады стали особенно удобным активом для фондовой «упаковки». Современный логистический комплекс класса А обычно имеет долгосрочный договор аренды и прогнозируемый денежный поток. Для ЗПИФ это критически важно: фонд создается не под краткосрочную спекуляцию, а под многолетнее владение активом и регулярное распределение дохода между пайщиками.
При этом рынок уже входит в более зрелую фазу. В I квартале 2026 года в России было введено около 1,7 млн кв. м складской недвижимости, а до конца года ожидается ввод еще порядка 5,4 млн кв. м. По итогам года прирост предложения может составить 7,1 млн кв. м, что увеличит общий объем рынка почти на 30% за два года. Помимо Московского региона активно развиваются Санкт-Петербург, Екатеринбург, Новосибирск, Казань, а также новые логистические хабы, такие как Ростов-на-Дону, Краснодар и другие.
Столь существенный ввод новых объектов неизбежно ведет к постепенному охлаждению рынка, давит на вакантность и замедляет рост арендных ставок. Уже сегодня девелоперы значительно осторожнее подходят к запуску новых проектов, поскольку понимают цикличность складского сегмента.
Однако фундаментальные драйверы спроса никуда не исчезли. Электронная коммерция продолжает расти, логистика усложняется, а бизнесу по-прежнему необходимы площади. По нашим прогнозам, уже в 2027 году рынок перейдет к более сбалансированному состоянию, а качественные склады будут оставаться одним из наиболее привлекательных объектов как для прямых инвестиций, так и для упаковки в ЗПИФ.
В ЧЁМ ПРЕИМУЩЕСТВА ЗПИФ?
Конечно, любая упаковка недвижимости в ЗПИФ — всегда поиск баланса интересов собственника и инвестора. Для собственника или девелопера фонд становится еще одним способом монетизировать актив. Фонд позволяет существенно расширить круг потенциальных инвесторов. При этом владелец может сохранить участие в проекте, а управление передать профессиональной управляющей компании.
Также ЗПИФ может стать альтернативой дорогому кредиту или привлечению партнера в проект, позволяя сохранить более гибкую структуру владения и не передавать контроль над бизнесом. Полученные средства можно направить на строительство новых объектов, снижение долговой нагрузки или реализацию следующего этапа развития бизнеса.
Инвестор же, приобретая паи фонда, становится совладельцем актива институционального класса и получает долю в его доходах. Если стоимость современного логистического комплекса измеряется миллиардами рублей, то стоимость одного инвестиционного пая в некоторых фондах начинается от одной тысячи рублей.
Однако главное преимущество — в структуре доходности. Банковский депозит приносит фиксированный процент, тогда как качественная складская недвижимость потенциально обеспечивает сразу два источника дохода: регулярные выплаты за счет арендного потока и рост стоимости самого объекта в долгосрочной перспективе. За последние десять лет стоимость складской недвижимости выросла с 30 тыс. до 100 тыс. рублей за кв. м, то есть более чем в 3 раза, обогнав большинство индексов фондового рынка.
Кроме того, для инвестора ЗПИФ привлекателен тем, что ключевую часть профессиональной работы уже выполнила управляющая компания: подбор объекта, его оценку, проверку, финансовое моделирование и т. д. В итоге интересант получает не «кота в мешке», но структурированный продукт с понятным базовым активом, раскрытием информации, контролем спецдепозитария и профессиональным управлением. Это, конечно, не отменяет инвестиционных рисков, но делает вход в складскую недвижимость гораздо более прозрачным и доступным.
5 критериев, по которым мы отбираем склад для упаковки в ЗПИФ
1. КАЧЕСТВЕННЫЙ ОБЪЕКТ КЛАССА А
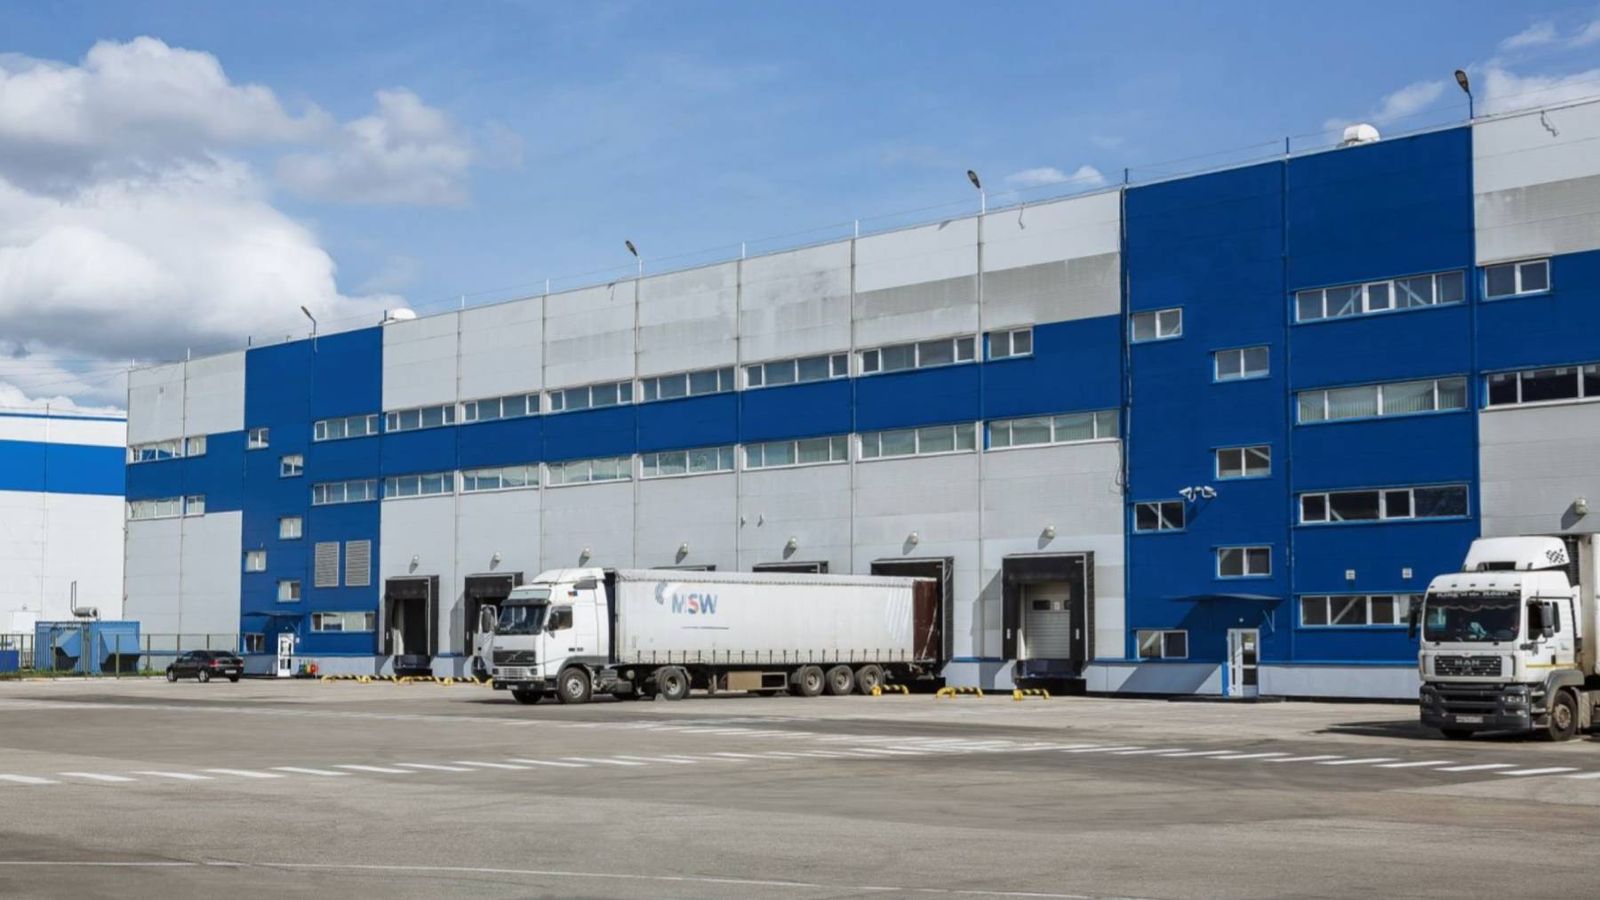
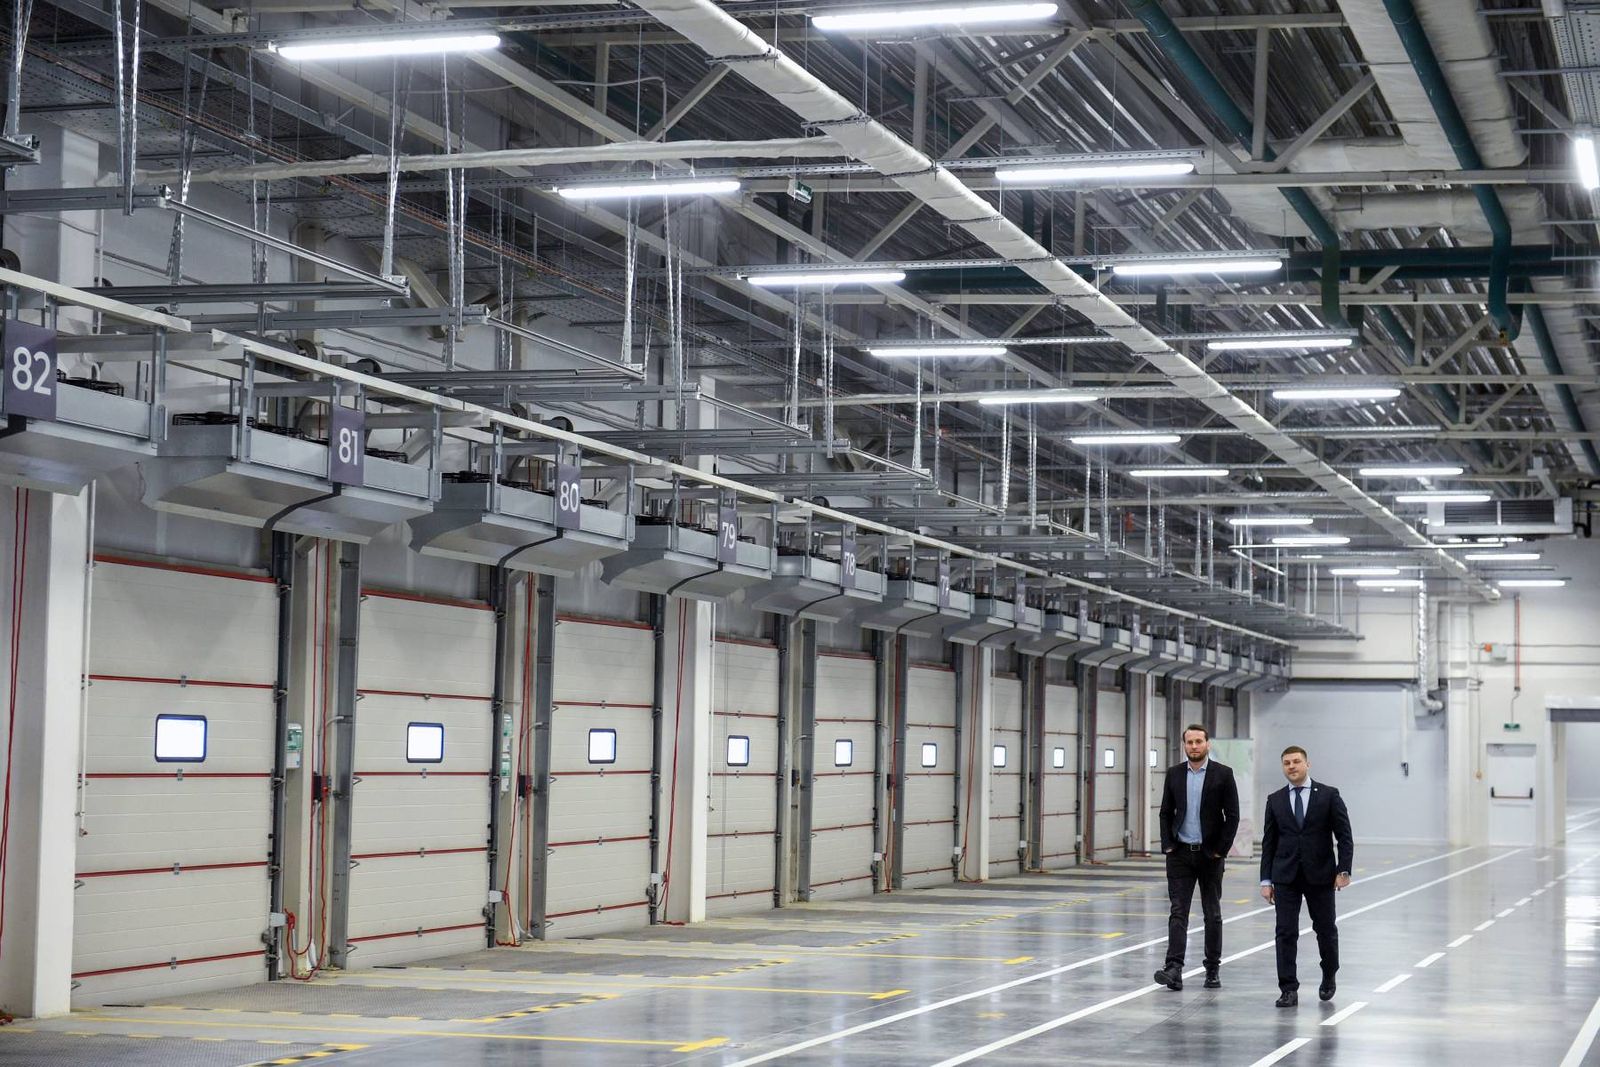
Высота хранения, шаг колонн, нагрузка на пол, инженерные системы, количество доков, энергообеспечение, системы безопасности — все это напрямую влияет на ликвидность объекта. Чем лучше характеристики склада отвечают требованиям потенциальных арендаторов, тем проще найти нового пользователя в случае освобождения площадей.
2. ЛОКАЦИЯ С ДОЛГОСРОЧНЫМ ПОТЕНЦИАЛОМ Оцениваем транспортную доступность, наличие выездов на федеральные трассы, удаленность от ключевых транспортных узлов, перспективы развития дорожной сети и востребованность направления среди логистических операторов. Правильно выбранная локация поддерживает стоимость объекта даже при изменении рыночной конъюнктуры.
3. НАДЁЖНЫЙ АРЕНДАТОР И ДОЛГОСРОЧНЫЙ ДОГОВОР
Основной источник дохода фонда — арендные платежи. Поэтому мы анализируем финансовую устойчивость арендатора, его положение на рынке, срок договора, механизм индексации арендной платы и условия досрочного расторжения. Чем стабильнее арендатор, тем более прогнозируем денежный поток фонда.
4. УНИВЕРСАЛЬНОСТЬ ОБЪЕКТА Специализированный склад может идеально подходить одному пользователю, но оказаться сложным для повторной сдачи в аренду. Поэтому предпочтение получают объекты, которые можно относительно быстро адаптировать под различные виды бизнеса. Универсальность снижает риск длительных простоев.
5. ДОХОДНОСТЬ И ПОТЕНЦИАЛ РОСТА СТОИМОСТИ
Формируя фонд, мы оцениваем не только арендный поток, но и потенциал роста капитализации объекта. Важны ограничения нового строительства в локации, развитие транспортной инфраструктуры, динамика спроса со стороны арендаторов и перспективы повышения арендных ставок.
КАКИЕ СКЛАДЫ ПОДХОДЯТ ДЛЯ УПАКОВКИ В ЗПИФ?
На первый взгляд складская недвижимость кажется одним из самых простых сегментов для упаковки в фонд. Объект генерирует арендный доход, имеет понятную рыночную стоимость и, как правило, одного или нескольких арендаторов. Однако именно эта внешняя простота может вводить в заблуждение.
Формально законодательство практически не ограничивает перечень объектов, которые можно внести в ЗПИФ.
На практике же главным критерием становится инвестиционное качество самого актива. Если за внешне понятным объектом нет устойчивой инвестиционной перспективы, упаковка в ЗПИФ не сделает его привлекательнее.
Для фонда важно, чтобы актив мог годами генерировать предсказуемый денежный поток и сохранять ликвидность, поэтому объект в плохой локации, плохом техническом состоянии или с какими-либо ограничениями в использовании может быть хорошим складом для конкретного бизнеса, но слабым продуктом для коллективных инвестиций.
Формируя фонд, управляющая компания оценивает локацию, техническое состояние склада, арендаторов, договоры аренды, юридическую чистоту и надежность денежного потока.
Затем выстраивается структура фонда: формат ЗПИФ, круг инвесторов, цена пая, порядок выплат, возможная долговая нагрузка и сценарий выхода собственника.
После подготовки правил доверительного управления, независимой оценки и согласований объект передается в фонд.
С этого момента склад становится коллективным инвестиционным инструментом, а управляющая компания отвечает за эксплуатацию, коммерческое управление, страхование, раскрытие информации и распределение дохода между пайщиками.
Более прогнозируемую финансовую модель дают склады, которые уже стабильно эксплуатируются: заполнены арендаторами, генерируют понятный денежный
поток и не требуют значительных дополнительных инвестиций.
Объекты на стадии строительства тоже могут быть включены в инвестиционную стратегию, но в этом случае риски выше: сроки ввода, стоимость строительства, привлечение арендаторов и финальная доходность требуют более тщательной оценки.
В законодательстве нет универсального ограничения по количеству паев ЗПИФ и их стоимости.
На практике управляющая компания должна оценить, какой круг пайщиков способна привлечь, какой объем капитала требуется собственнику и насколько быстро он хочет выйти из объекта.
Фонд может быть создан под несколько крупных корпоративных инвесторов или под широкий круг розничных пайщиков с минимальным чеком.
Ключевое различие — статус инвесторов.
Фонд для квалифицированных инвесторов обычно удобнее для более сложных стратегий: строительства, редевелопмента, активов с кредитным плечом. Такой формат дает больше гибкости в финансировании и управлении сделкой. Но и риски здесь выше.
Фонд для неквалифицированных инвесторов, наоборот, подходит для более понятной и прозрачной стратегии. Обычно это зрелый объект с устойчивым арендным потоком, без долговой нагрузки и понятной регулярной моделью выплат.
Такой формат требует более жесткого соответствия регулированию, раскрытия информации и защиты интересов пайщиков, но позволяет сделать продукт массовым.
ТАБЛИЦА УМНОЖЕНИЯ: ЭКОНОМИКА ЗПИФ
Важно понимать, что сама по себе упаковка склада в ЗПИФ не меняет экономику объекта радикально: арендный поток, эксплуатационные расходы, качество управления, CAPEX и риски арендаторов остаются теми же, что и при прямом владении. Фонд скорее формирует иную модель управления финансовыми потоками.
Универсального бенчмарка доходности ЗПИФ не существует. Два похожих объекта в одной локации могут показывать разные результаты в зависимости от качества управления, условий аренды, долговой нагрузки, расходов фонда и других существенных факторов. Например, арендные договоры на качественные складские площади в Московском регионе, заключенные год-два назад, могут давать 12–13% годовых от арендного потока, а в отдельных случаях и выше. Однако по новым сделкам в ближайшие пару лет ожидания, вероятно, будут более сдержанными: для нового проекта доходность на уровне 11–12% годовых от арендного потока будет считаться хорошим ориентиром. При этом итоговая доходность для пайщика будет зависеть от структуры конкретного фонда: комиссии УК, расходов на управление и инфраструктуру, наличия или отсутствия долга и т. д.
Если фонд входит в проект на стадии строительства, расчет становится еще менее универсальным, а риски отклонения от модели будут существенно выше. До ввода склада и подписания долгосрочных договоров инвестор принимает на себя девелоперский риск: сроки строительства, CAPEX, стоимость финансирования, загрузку и финальные коммерческие условия аренды. В спекулятивном строительстве инвестор берет на себя максимальный риск пустых площадей, который должен компенсироваться соответствующей целевой доходностью (IRR).
В BTS коммерческий риск ниже, но строительные риски все равно требуют премии к доходности по сравнению со стабилизированным объектом. Для такого рода проектов стандартно текущие выплаты не предусматриваются, а целевая доходность должна находиться в диапазоне 25–30%.
Отдельно стоит учитывать стоимость самой «упаковки». Создание и сопровождение ЗПИФ включает подготовку правил доверительного управления, оценку (которую затем нужно будет проводить по меньшей мере два раза в год), услуги спецдепозитария, регистратора, аудитора, биржи, маркетмейкера, юридическое сопровождение и вознаграждение управляющей компании. Для крупного стабилизированного объекта эти расходы могут быть относительно небольшими в процентах от стоимости актива, а для небольшого склада — заметно влиять на экономику продукта.
С другой стороны, у ЗПИФ есть налоговая эффективность: фонд не является юридическим лицом и полностью освобожден от уплаты налога на прибыль. Налогообложение возникает уже на уровне пайщиков при получении дохода по паям или при реализации паев. То есть весь арендный поток и прибыль от перепродажи недвижимости на пике стоимости реинвестируются внутри фонда в стопроцентном объеме без промежуточных налоговых потерь.
Еще один фактор — высокая юридическая прозрачность и регулирование ЗПИФ. Имущество фонда обособлено, его состав и операции контролируются специализированным депозитарием, а пайщики должны видеть регулярное раскрытие информации. Для инвесторов это снижает часть юридических и операционных рисков и повышает доверие к продукту. Для собственника это одновременно означает более строгие требования к структуре объекта, документам, отчетности и коммуникации с рынком.
Поэтому при оценке целесообразности упаковки объекта в ЗПИФ важно сопоставить два блока: дополнительные инфраструктурные расходы фонда и возможный налоговый эффект. Если после этого у продукта сохраняется интересная для инвестора доходность, упаковка склада в ЗПИФ может быть оправданной.
На что инвестору обратить внимание при выборе складского ЗПИФ?
НЕ ОРИЕНТИРУЙТЕСЬ ТОЛЬКО НА ЗАЯВЛЕННУЮ ДОХОДНОСТЬ
Высокая прогнозная доходность сама по себе ничего не гарантирует. Гораздо важнее понимать, за счет чего она формируется: стабильного арендного потока, роста стоимости объекта или более рискованных предпосылок. Внимательно изучите финансовую модель фонда и правила доверительного управления; это не формальные документы, а то, на чем основаны обещания управляющей компании. Чем прозрачнее структура доходности, тем легче оценить реалистичность ожиданий. Также посмотрите на историю выплаты доходов, если она уже есть.
ИЗУЧИТЕ САМ ОБЪЕКТ
Инвестор покупает не абстрактный пай, а долю в конкретной недвижимости. Стоит обратить внимание на «возраст» здания, класс склада, технические характеристики, транспортную доступность и конкурентное окружение. Качественный объект легче сохраняет стоимость даже при изменении рыночной ситуации.
УЗНАЙТЕ ПРО АРЕНДАТОРОВ
Ключевой вопрос — кто платит за аренду. Важно понимать, насколько устойчив бизнес арендатора, как давно он занимает объект, на какой срок заключен договор и предусмотрена ли ежегодная индексация. Долгосрочные отношения с надежным арендатором делают денежный поток фонда более предсказуемым.
ПОСМОТРИТЕ НА УПРАВЛЯЮЩУЮ КОМПАНИЮ
Доходность фонда зависит не только от качества недвижимости, но и от качества управления. Управляющая компания отвечает за эксплуатацию объекта, работу с арендаторами, контроль расходов и развитие актива. Поэтому важны ее опыт и история реализованных проектов.
ОЦЕНИТЕ ЛИКВИДНОСТЬ ПАЕВ
Если пай обращается на бирже, полезно оценить объем торгов и активность участников рынка. Чем выше ликвидность, тем проще инвестору при необходимости выйти из инвестиции, не ожидая окончания срока жизни фонда. С другой стороны, низкая ликвидность не означает, что фонд плохой. Но нужно понимать, что продать такие паи будет сложнее.
ПОНИМАЙТЕ ИНВЕСТИЦИОННЫЙ ГОРИЗОНТ
ЗПИФ недвижимости — это инструмент долгосрочных вложений. Он не предназначен для краткосрочных спекуляций. Основной эффект обычно достигается за счет многолетнего получения арендного дохода и постепенного роста стоимости недвижимости.
КАК ЭТО БЫЛО: КЕЙС ACCENT
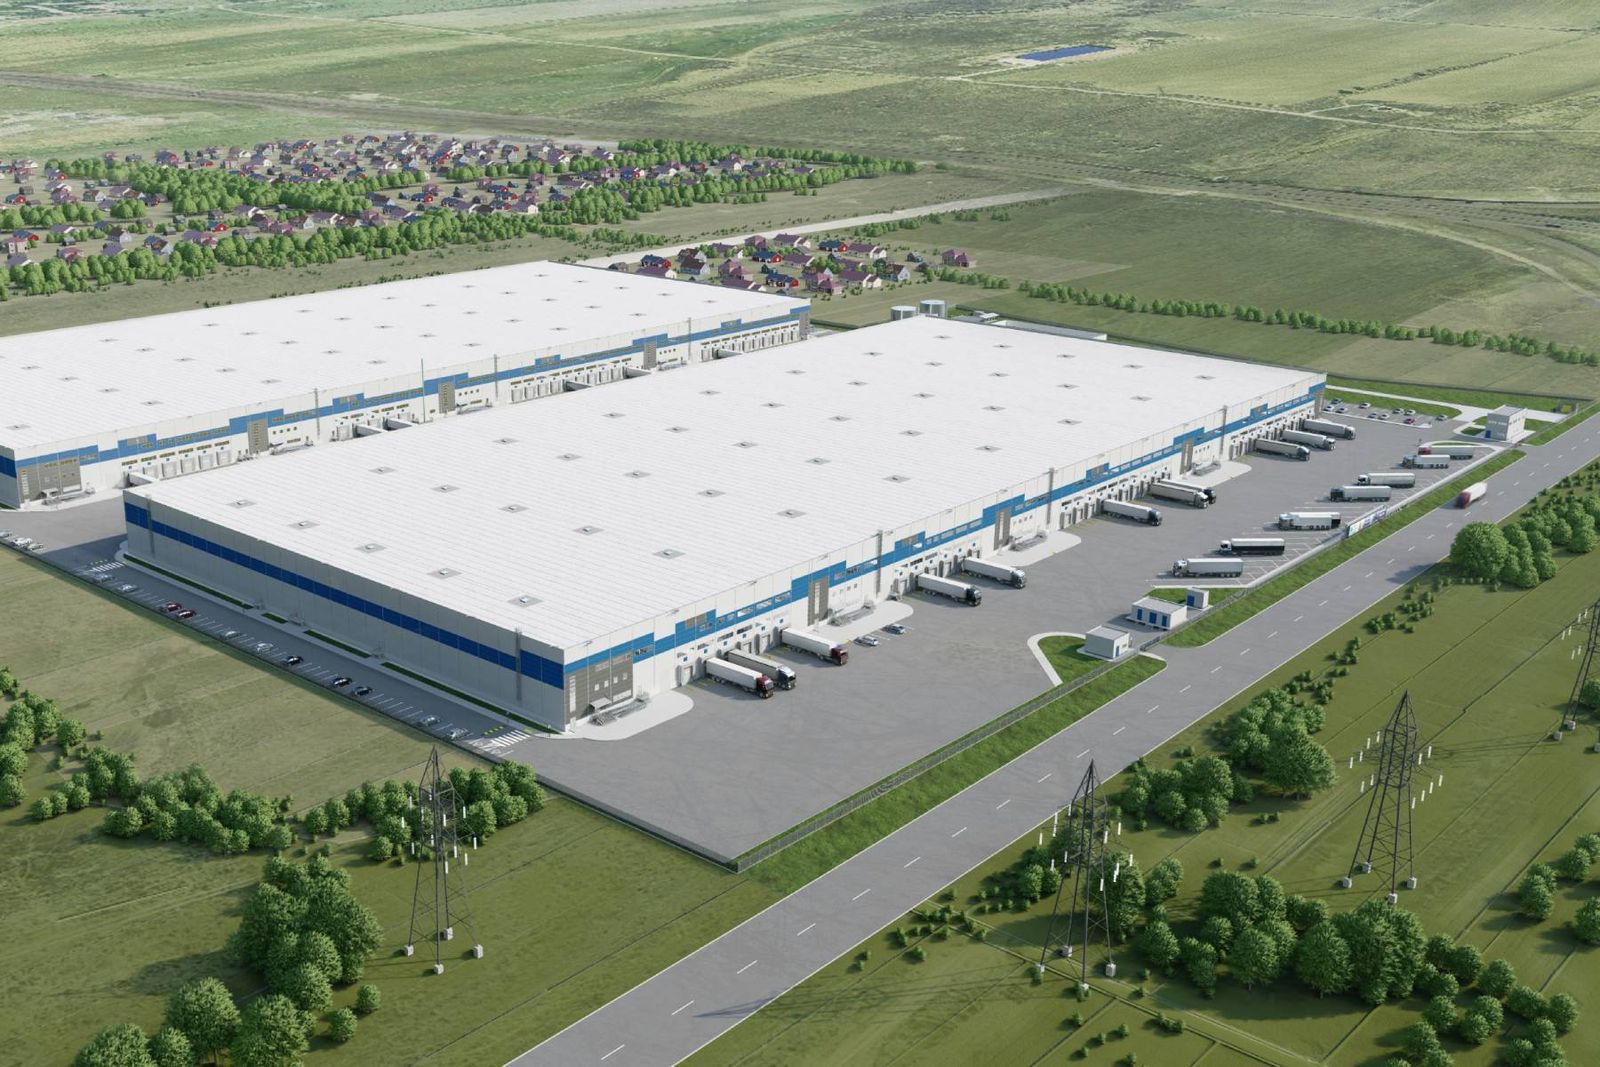
В прошлом году мы выводили на рынок ЗПИФ «Акцент 5» со складским комплексом «Валищево» в Подмосковье в качестве базового актива. Это один из немногих биржевых ЗПИФ складской недвижимости, ориентированных на неквалифицированных инвесторов.
С самого начала мы проектировали фонд как розничный продукт: выбрали понятный актив, заложили прозрачную модель доходности и определили невысокую стоимость пая — около 1 тыс. рублей. Такой порог входа делает инструмент доступным для широкой аудитории частных инвесторов, а не только для крупных игроков. Для инвестора подобный формат дает возможность участвовать в доходе от крупного логистического объекта с небольшим чеком, а для собственника — существенно расширить круг потенциальных покупателей паев.
Мы выбрали такое решение, поскольку понимали: в фонде качественный объект с сильным арендатором, арендный договор заключен на длительный срок по хорошей ставке и с ежегодной индексацией, а долговая нагрузка отсутствует. Все это делает продукт понятным и интересным для широкого круга розничных инвесторов. Эта стратегия себя оправдала: сегодня фонд объединяет уже свыше 4 тыс. пайщиков.
Чтобы расширить круг инвесторов и поддержать ликвидность паев, мы привлекли маркетмейкера, обеспечили фонду второй уровень листинга, ежеквартально публикуем управленческую отчетность и регулярно общаемся с пайщиками. Такая инфраструктура требует затрат, но формирует доверие и делает фонд рыночным инструментом, а не просто способом владения недвижимостью.
Однако такой вариант подойдет не всем объектам и не всем собственникам. Так называемый «неквальный» фонд предъявляет более жесткие требования к составу имущества и структуре сделки: в него нельзя включать любые сопутствующие активы, если они не соответствуют требованиям регулирования.Например, в нашем случае мы не смогли внести в фонд прилегающую парковку, поскольку она не проходила по критериям для включения в состав имущества неквального ЗПИФ. Кроме того, такой фонд не допускает долговой нагрузки и заемного финансирования.Если объект находится на стадии строительства, требует сложного структурирования, предполагает кредитное плечо или рассчитан на ограниченный круг инвесторов, более логичным может быть формат фонда для квалифицированных инвесторов.
Кроме того, надо понимать, что успешное размещение фонда не происходит автоматически. Просто объявить о формировании ЗПИФ недостаточно. Рынок коллективных инвестиций в недвижимость пока продолжает формироваться, поэтому успех фонда зависит от качества коммуникации, прозрачности управления и готовности управляющей компании развивать продукт после запуска.Также на этапе запуска необходимо точно понимать структуру спроса и каналы продаж, сформировать вторичный рынок, обеспечить продвижение и поддерживать постоянный диалог с инвесторами.
РИСКИ ДЛЯ ИНВЕСТОРА
Фондовая структура не отменяет рисков самого актива. Если у склада неудачное местоположение, короткие договоры аренды или завышенные ожидания по цене, ЗПИФ не превратит его в безрисковый инструмент.Он лишь делает актив доступнее для инвесторов и удобнее для профессионального управления.
На доходность фонда влияет рыночная конъюнктура. После нескольких лет дефицита складских площадей рынок постепенно входит в более сбалансированную фазу: вводится большой объем новых объектов, вакантность может расти, а арендные ставки временно снижаться. Для инвестора это означает, что прогнозы по индексации аренды и росту стоимости объекта нужно оценивать особенно внимательно. Чем агрессивнее финансовая модель фонда, тем выше риск, что фактическая доходность окажется ниже ожиданий.
Не менее важен арендный профиль объекта. Основной источник выплат пайщикам — арендные платежи, поэтому устойчивость фонда во многом зависит от того, кто занимает склад, на какой срок заключен договор, предусмотрена ли индексация и какие условия действуют при досрочном расторжении. Если объект сдан одному крупному арендатору, это может делать денежный поток более понятным, но одновременно повышает зависимость фонда от финансового состояния конкретной компании.
Отдельный блок рисков связан с управлением объектом. Склад требует постоянной эксплуатации: обслуживания инженерных систем, ремонта, страхования, контроля расходов и взаимодействия с арендаторами. Ошибки в управлении могут снизить текущие выплаты и повлиять на стоимость актива в будущем. Поэтому опыт управляющей компании, прозрачность отчетности и качество операционного контроля имеют для инвестора не меньшее значение, чем характеристики самого склада.
Нужно учитывать и ликвидность паев. Даже если фонд обращается на бирже, это не гарантирует, что инвестор сможет быстро продать пай по желаемой цене. Объем торгов может быть ограниченным, а рыночная цена — отличаться от расчетной стоимости пая. Поэтому ЗПИФ недвижимости стоит рассматривать как долгосрочный инструмент, а не как замену краткосрочным ликвидным вложениям.
Наконец, на работу фонда могут влиять изменения регулирования, налогового режима и требований к раскрытию информации. Поэтому при выборе складского ЗПИФ инвестору важно смотреть не только на заявленную доходность, но и на качество базового актива, структуру арендаторов, долговую нагрузку, правила фонда, ликвидность паев и профессионализм управляющей компании.
БУДУЩЕЕ СКЛАДОВ В ЗПИФ
Судя по рыночной логике последних лет, склады сохранят высокий потенциал для фондовой «упаковки» и дальше. Причина проста: это один из немногих сегментов коммерческой недвижимости, где одновременно есть понятная экономика, устойчивый спрос со стороны арендаторов и возможность выстраивать долгосрочную инвестиционную модель.
При этом рынок, очевидно, станет более избирательным. Период, когда почти любой качественный склад мог рассчитывать на быстрый рост стоимости в условиях дефицита предложения, быстро уходит. На первый план выходят точность выбора локации, качество арендатора, техническая универсальность объекта и реалистичность финансовой модели.
Постепенно меняется и география спроса. Если раньше практически все внимание было сосредоточено на Московском регионе и городах-миллионниках, то сейчас мы наблюдаем следующий этап, когда спрос становится более децентрализованным. Сегодня инвесторы и девелоперы чаще смотрят на склады в регионах, где растут потребительский спрос, распределительные цепочки и потребность в современной логистике. Для фонда это означает, что привлекательность объекта определяется не только размером города, но и его динамикой развития, местом в транспортной и товарной инфраструктуре.
Параллельно появляются новые сегменты, которые в перспективе также могут стать интересными для коллективных инвестиций: лайт индастриал, центры обработки данных. Пока эти форматы требуют более осторожной оценки, поскольку инвесторы не всегда до конца понимают структуру спроса и профиль арендаторов. Но по мере развития рынка они могут стать частью более диверсифицированных фондовых стратегий.
Для инвесторов это означает расширение выбора. Для девелоперов — появление новых возможностей монетизации качественных объектов. А для всего рынка — дальнейшее развитие института коллективных инвестиций в коммерческую недвижимость.